이익 전망은 뛰는데 주가는 급락…반도체주 흔드는 ‘AI 투자 우려’
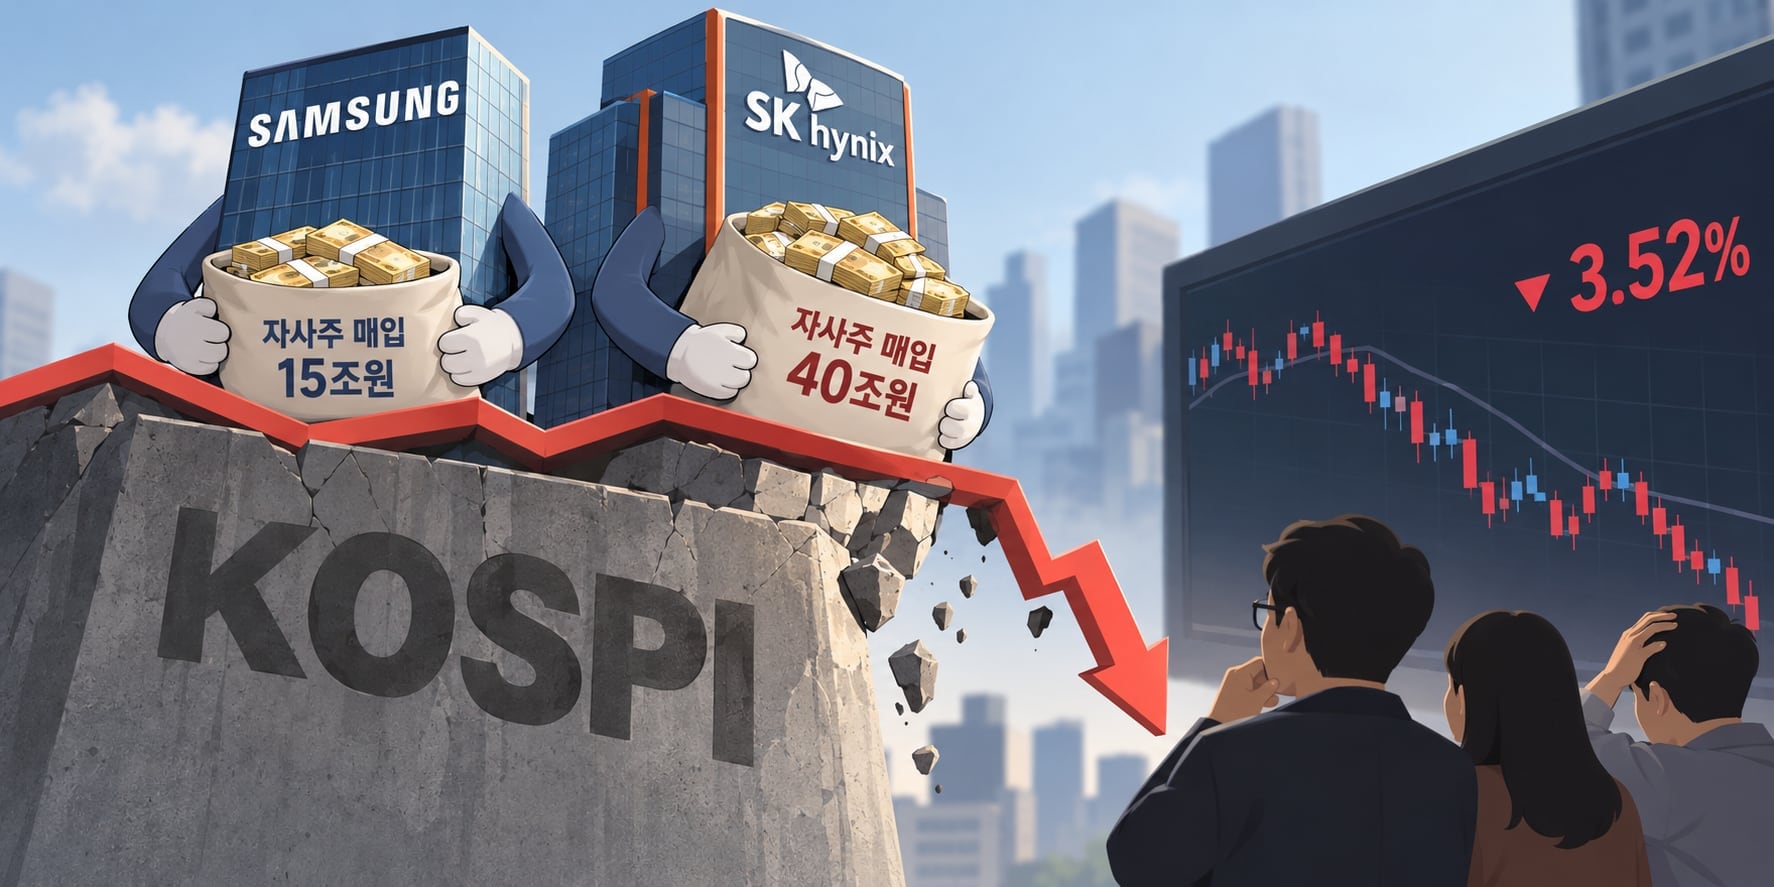
삼성전자와 SK하이닉스가 이번 주 28~29일 3분기 실적을 발표한다. 두 회사의 실적은 사상 최대 수준으로 예상되지만 주가는 최근 한 달 새 30% 안팎 하락했다. 시장은 분기 실적보다 호황의 지속 가능성에 주목하고 있다. AI 데이터센터 투자가 이어질지, 급등한 메모리 가격이 유지될지, 두 회사가 내년 이후에도 높은 이익을 낼 수 있을지가 관건이다. 실적과 주가가 반대로 움직이는 것은 AI 산업의 성장 전망만으로는 부족하고, 막대한 투자 비용을 감당할 수 있을지와 실제 수익으로 이어질지를 시장이 함께 따지고 있기 때문이다.
◇이익 전망 높아지는데 주가는 한 달 새 30% 하락
삼성전자와 SK하이닉스는 지난 23일 각각 21만5500원, 127만7000원에 거래를 마쳤다. 최근 한 달간 하락률은 각각 24.5%, 31.4%다. 주가가 급락했지만 증권가의 내년 영업이익 전망은 오히려 높아졌다. 보고서별로 차이가 있지만 삼성전자는 555조~592조원, SK하이닉스는 389조~455조원으로 추산됐다. 두 회사의 영업이익 합계가 1000조원을 넘을 수 있다는 전망이다. 일부 증권사는 양사의 2027년 합산 영업이익이 2026년보다 50%가량 더 늘어날 것으로 봤다.
주가와 이익 전망의 괴리는 외국인 수급에서도 드러난다. 23일 기준 삼성전자와 SK하이닉스의 외국인 지분율은 각각 46.1%, 48.7%로, 2023~2026년 평균인 51.7%, 53.3%를 밑돌고 있다. 실적 전망이 상향되는 동안 외국인 투자자는 두 종목의 비중을 줄인 것이다. 이익 개선 기대만으로 외국인 매도세를 되돌리기 어려운 상황이다.
두 회사의 12개월 선행 주가수익비율(PER)은 3배 안팎까지 낮아졌다. PER은 주가를 주당순이익으로 나눈 값이다. 현재 예상 이익에 견줘 주가가 낮다는 뜻이지만, 반도체처럼 실적 변동이 큰 업종에선 이익이 정점을 지나 감소할 것으로 예상될 때도 PER이 낮아질 수 있다. 낮은 PER이 저평가의 신호인지, 향후 이익 감소를 반영한 결과인지는 업황의 지속성을 가늠해야 판단할 수 있다.
메모리 가격이 이미 크게 오른 점도 변수다. 대신증권은 3분기 D램 가격이 2023년 2분기 저점의 약 9배, 낸드플래시 가격은 약 7배 수준까지 상승한 것으로 분석했다. 가격 상승이 계속될 경우 고객사의 비용 부담이 커지고, 상승세가 꺾이면 두 회사의 이익 전망도 낮아질 수 있다. 공급이 늘어날 것으로 예상되는 2028년 이후에도 높은 수익성을 유지할 수 있을지가 주가 반등의 핵심 조건으로 꼽힌다.
◇빅테크 투자 여력·중국 추격이 변수
미국 빅테크의 실적도 반도체주 향방을 가를 변수다. 알파벳과 마이크로소프트는 28일, 아마존은 29일 3분기 실적을 발표한다. 시장은 클라우드 사업 성장률과 AI 데이터센터 투자 계획, 투자 비용이 매출과 현금흐름으로 이어지는지를 살펴볼 전망이다. 메모리 반도체를 대량 구매하는 고객사의 투자 여력과 수익성이 확인돼야 삼성전자와 SK하이닉스의 이익 전망도 힘을 얻을 수 있다.
AI 투자 자금 조달 부담은 커지고 있다. 로이터통신은 S&P글로벌 분석을 인용해 대형 기술 기업들의 AI 관련 부채와 지급 의무가 공개된 것보다 클 수 있다고 보도했다. 25일 일론 머스크 스페이스X 최고경영자(CEO)는 AI용 그래픽처리장치(GPU) 구매를 위해 400억달러 규모의 부채를 조달했다고 밝혔다. 그는 안정적인 수익원이 있는 기업과 달리 AI 데이터센터 사업에 주로 의존하는 업체는 자금 조달이 어려워질 수 있다고 경고했다. 투자 재원 확보가 어려워지면 데이터센터 건설과 반도체 주문도 늦춰질 수 있다.
메모리 시장에서는 중국 업체의 추격도 변수다. 중국 메모리 반도체 회사인 YMTC(양쯔메모리테크놀로지)는 낸드플래시를 생산하며 현지 시장 점유율을 높이고 있다. 로이터통신에 따르면 삼성전자와 SK하이닉스는 중국 공장의 낸드플래시 생산을 고도화하는 방안을 추진하고 있다. 중국 업체에 시장을 뺏기지 않으면서 AI용 메모리 수요에 대응하려는 것이다. 다만 미국의 수출 규제로 첨단 장비 반입이 제한되면 현지 생산 시설의 기술 개선에 차질이 생길 수 있다.
다만 불확실성 속에서도 메모리 가격과 수요는 강세를 이어가고 있다. 대만 TSMC의 3분기 순이익은 전년 동기보다 69% 늘었고, TSMC는 ‘AI 칩 수요가 생산 능력을 웃돈다’고 밝혔다. 김록호 하나증권 연구원은 “3분기와 4분기 D램 가격이 기존 추정치를 웃돌 것으로 예상되는 만큼 실적 발표 이후 이익 전망 상향이 진행될 것”이라고 말했다. 실적 발표에서 가격 강세와 고객사 주문이 확인되면 시장의 우려가 완화될 수 있다는 전망이다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.