Карта рискованности фондовых рынков: почему Швейцария оказалась рискованнее Турции
На основе материала Алана Дзарасова, финансового консультанта, эксперта 1-го Института Финансово-Инвестиционных Технологий
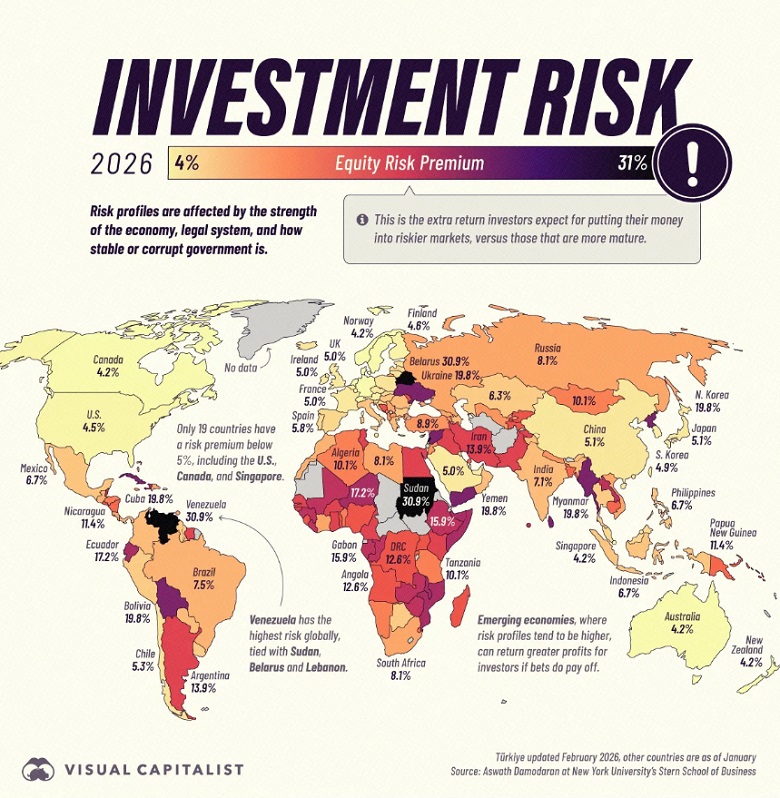
Visual Capitalist представил карту мира, где страны ранжированы по рискованности их рынков акций. Рейтинг интересный, хотя и вызывает вопросы, которые хочется разобрать.
На карте — страны, упорядоченные по рискованности фондовых рынков. В качестве меры риска взят показатель премии за риск — дополнительной доходности, которую инвесторы ожидают от вложений в акции конкретной страны. То есть у нас есть возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия?
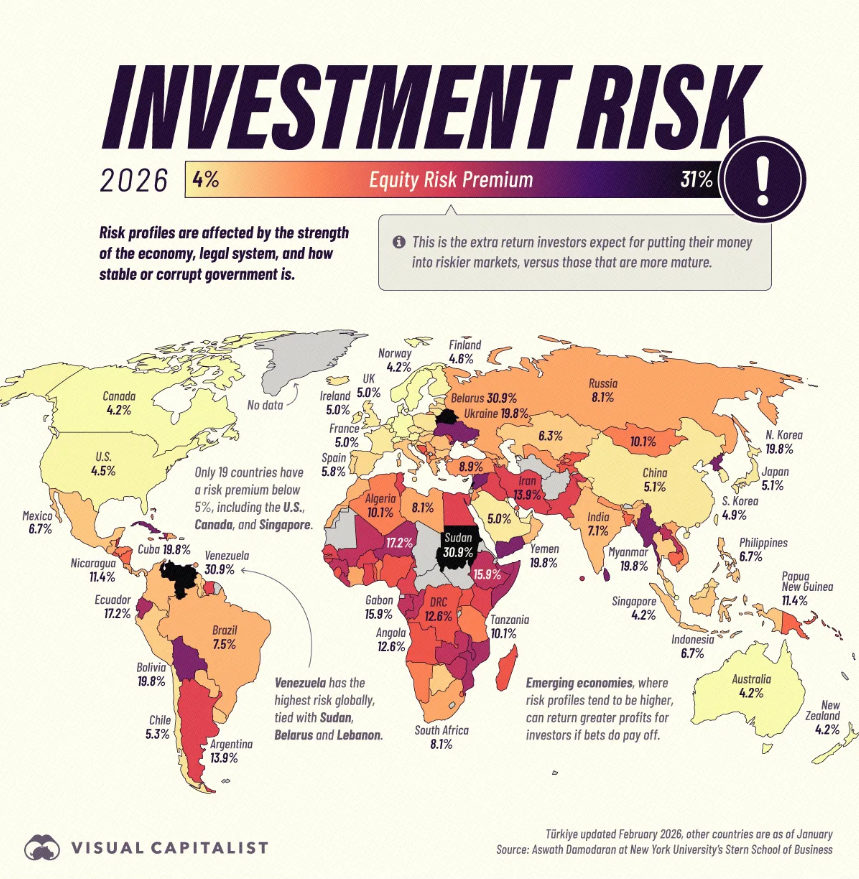
В поясняющем тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» — не указано. Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок — рынок США, но и он, судя по рейтингу, имеет вполне ощутимую премию в размере 5%.
Максимальные и минимальные значения
Максимально рискованные фондовые рынки (надбавка за риск 30,9%, показаны на карте чёрным цветом) — у трёх стран: Судан, Венесуэла и (внезапно!) Белоруссия. Как попала Белоруссия в эту тройку — лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Оставим это на совести автора рейтинга — небезызвестного в инвестиционных кругах учёного-финансиста, американца Асвада Дамодарана.
Самая минимальная надбавка за риск, исходя из рейтинга, — 4,2%. Фондовых рынков с нулевой надбавкой в рейтинге вообще нет. Значит, по факту рассчитанная надбавка берётся не от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор всё же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надёжности, либо доходность государственных облигаций соответствующей страны. Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю.
Ожидаемая доходность и коэффициент риска
Исходя из этого предположения, я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны. Я не стал брать все страны (их в рейтинге 177), а взял 25 наиболее представительных — как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. «Чёрную тройку» (Беларусь — Венесуэла — Судан) также решил не брать: сама по себе бешеная надбавка за риск почти в 31% автоматически выводит их в лидеры рейтинга по риску, как ни пересчитывай. Итог нового рейтинга представлен в таблице 1.
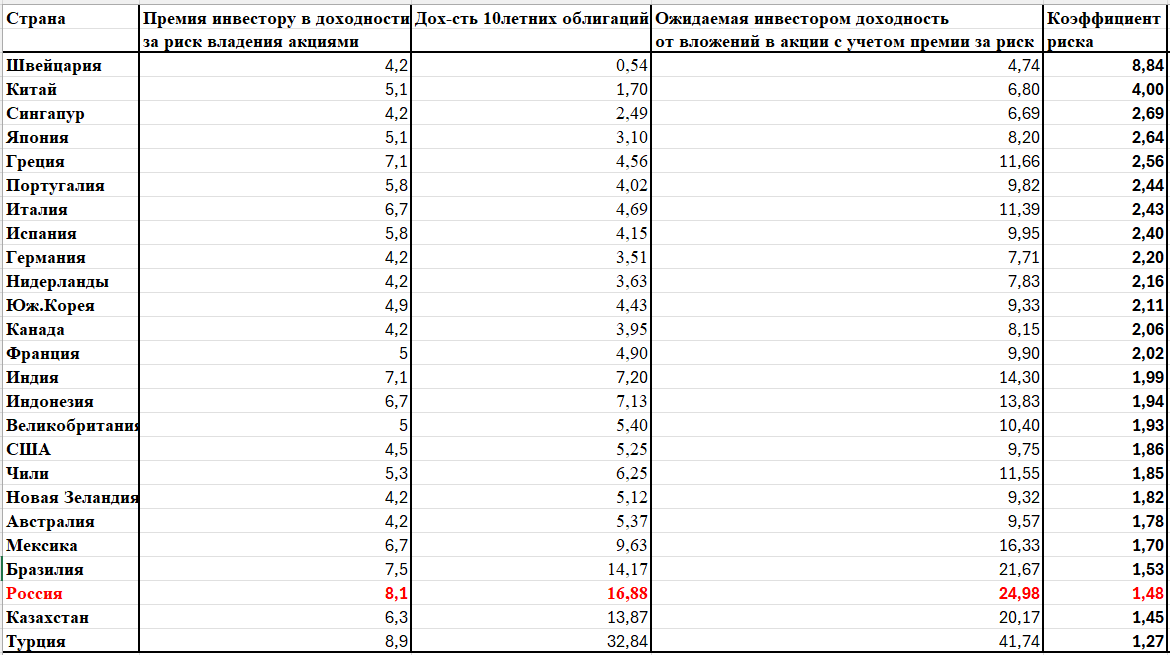
В таблице приведена премия в доходности инвестору за риск владения акциями из исходного рейтинга Дамодарана, доходность 10-летних облигаций для каждой страны, а также сумма этих показателей — ожидаемая инвестором доходность с учётом премии за риск.
Россия в обновлённом рейтинге «аппетитов» инвесторов выступает с ожидаемой доходностью около 25% годовых. С этим показателем Россия уступает только фондовому рынку Турции, который инвесторы оценивают как самый рискованный: они ожидают доходность от него почти 42% годовых.
В таблице эти, казалось бы, самые рискованные фондовые рынки занимают нижние строчки — и вот почему. Я ввёл дополнительный показатель — коэффициент риска (крайний правый столбец в таблице 1). Он представляет собой отношение ожидаемой инвестором от рынка акций страны доходности к безрисковой доходности в этой стране (доходности 10-летних государственных облигаций). Смысл его в том, что этот коэффициент показывает, во сколько раз ожидаемая инвестором рисковая доходность рынка акций превышает безрисковую доходность в этой же стране.
На мой взгляд, такой относительный показатель более правильно отражает суть рейтинга: отранжировать страны по рискованности их фондовых рынков. Ведь абсолютная надбавка малопоказательна, поскольку она никак не соотнесена с базовой безрисковой доходностью, к которой собственно и плюсуется.
Например, прибавка в доходности в размере 4,2% (минимальная прибавка в исходном рейтинге) для Швейцарии даёт рост изначальной безрисковой доходности в 8,8 раза (коэффициент риска для Швейцарии — 8,8). В то же время надбавка 8,9% для Турции (максимальная в таблице) даёт рост безрисковой доходности всего в 1,27 раза (коэффициент риска — 1,27).
Если построить рейтинг рискованности на основе коэффициента риска, то самым рискованным рынком станет (внимание!) Швейцария с её коэффициентом 8,8. Это означает, что, глядя на швейцарский фондовый рынок, инвесторы считают адекватной для себя доходностью ту, что превышает доходность швейцарских государственных бондов почти в 9 раз.
Поправка на инфляцию
Насколько этот обновлённый рейтинг верен? Математически он верен, но не учитывает одного серьёзного фактора — различной инфляции в рассматриваемых странах. Учитывая инфляцию, инвесторы могут по-разному оценивать как сложившуюся безрисковую доходность гособлигаций, так и перспективы и риски вложения в местный рынок акций.
Чтобы учесть фактор инфляции, я ввёл поправку на величину текущей инфляции как в показатель безрисковой доходности гособлигаций, так и в показатель ожидаемой от акций доходности, и точно так же пересчитал коэффициент риска. Результат — в таблице 2.
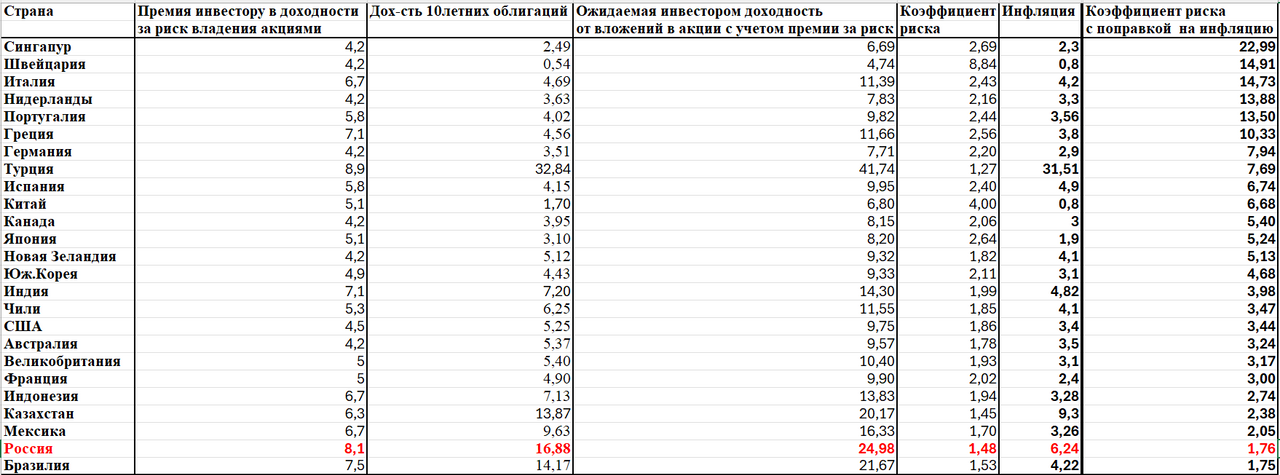
В таблицу добавлены два столбца — с показателями текущей инфляции (второй справа) и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа).
Что изменилось? Немного. Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером по риску акций стал Сингапур. Причём в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия. А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда emerging markets: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.
Почему развитые рынки выглядят рискованнее развивающихся
Почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?
На мой взгляд, всё дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалий инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях закладывает этот негатив.
В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким emerging markets сейчас значительно ниже, чем у развитых рынков.
Кстати, самый большой фондовый рынок мира — рынок США — в плане оценки инвесторами его рискованности с учётом инфляции совсем не выглядит таким уж рискованным и переоценённым. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.