Идеи и технологии карточных платежных систем
Привет, Хабр! С вами Евгений Соловьев.
Начинаем новую серию статей по мотивам моей книги «Платежные системы — вчера, сегодня и… завтра?», в которых мы коснемся основных принципов, правил и технологических процессов в платежных системах, построенных на принципах участия многих банков, то есть в мультибанковских платежных системах.
Для удобства прикладываю навигацию по статьям:
Навигация по статьям
В этой статье поговорим о концептуальной архитектуре, правилах и принципах участия в платежных системах.
1. Концептуальная архитектура
В основе мультибанковской платежной системы лежит четырехсторонняя модель взаимодействия:
держателя карты с торгово-сервисным предприятием (ТСП);
ТСП с Банком ТСП;
держателя карты с банком-эмитентом карты (то есть банком, где держателем карты был открыт счет, с которым эта карта связана);
банка ТСП с банком-эмитентом карты.
В этой модели держатель карты непосредственно контактирует с ТСП, чтобы оформить торговую квитанцию и получить товар или услугу. Остальные взаимодействия не являются непосредственными, а реализуются логически через процессы авторизации, клиринга и расчетов, изображенные на схеме в виде полосы светло-зеленого цвета (см. Рисунок 1).
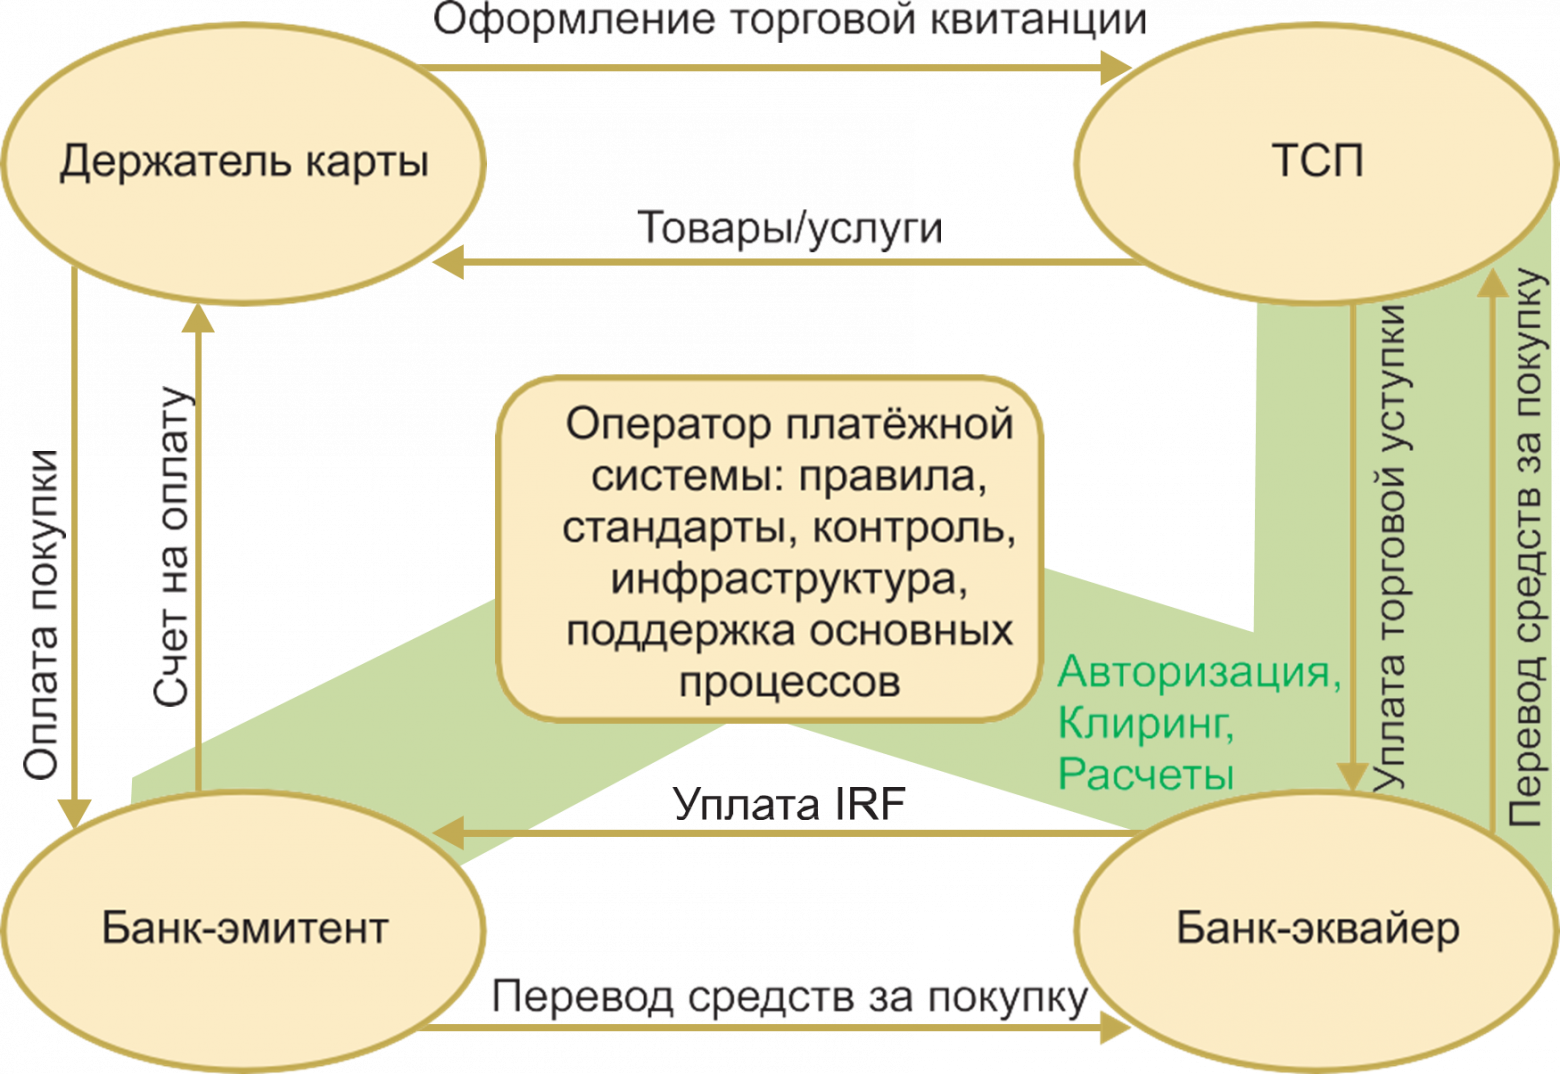
Вообще говоря, процесс авторизации можно считать частью процесса оформления торговой квитанции, совершаемого между ТСП и держателем карты. А результат – оформленная торговая квитанция – используется ТСП для того, чтобы потребовать деньги от своего банка-эквайера (банка ТСП), на основании чего последний направляет в клиринг требование денег, получившее распространенное заимствование из английского языка – презентмент (от англ. presentment – представление).
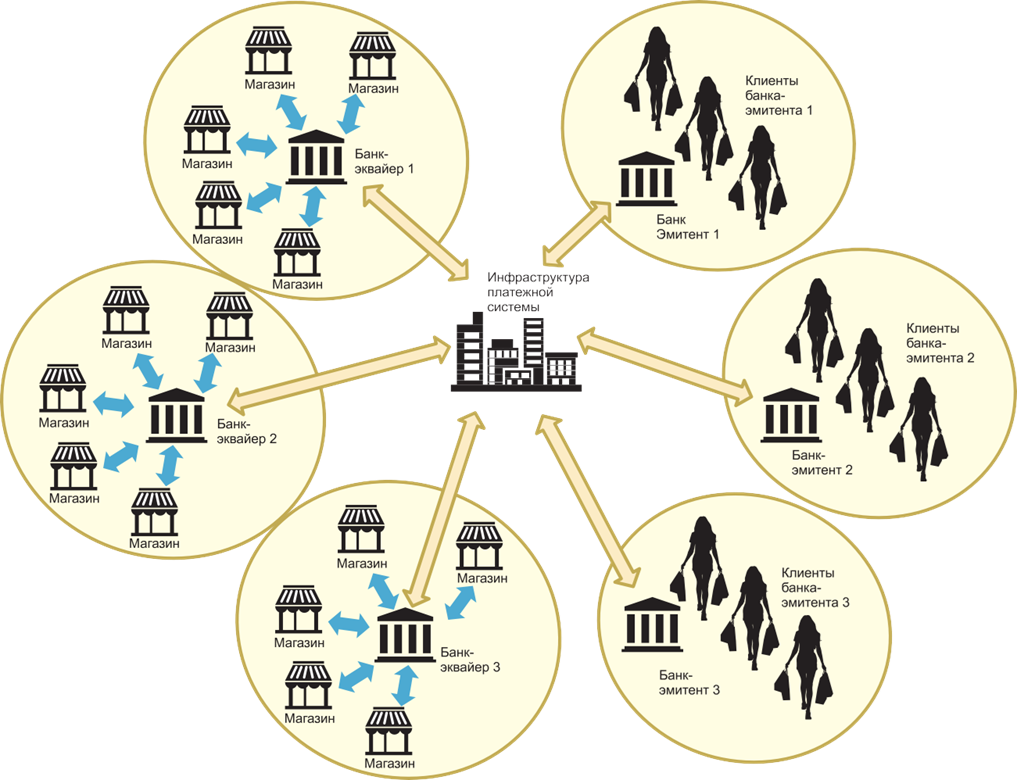
Концептуальная архитектура платежной системы также часто изображается в виде иерархической структуры, похожей на снежинку (Рисунок 2).
2. Правила
Платежные системы вынуждены требовать от участников безоговорочного согласия исполнять их требования. Представьте себе, что в монобанковской системе магазины и держатели карт в процессе оформления покупки будут оформлять торговые квитанции как Бог на душу положит, а потом магазины будут требовать с платежной системы деньги. И таких магазинов могут быть сотни тысяч, как в платежной системе American Express. Аналогичным образом трудно представить, чтобы и мультибанковские платежные системы допускали в клиринге предъявление банками платежных требований, оформленных без учета требований и стандартов. При таком подходе все закончится развалом!
В платежных системах за десятилетия их работы сложились принципы и правила их функционирования, которые стоили участникам огромных денег, ибо нет ни одного правила, рожденного без подобных оснований. Каждое правило появлялось как лекарство от потерь, возникающих из-за наличия каких-либо лазеек, позволявших недобросовестным участникам, их магазинам или клиентам получать незаслуженные выгоды, а зачастую и попросту мошенничать.
Платежные системы выработали общие принципы в отношении нормативных документов, наделив себя правами:
требовать от каждого участника автоматического присоединения к безоговорочному исполнению всех требований, изложенных в нормативных документах любого уровня и типа: концептуального, коммерческого, организационного, технического и технологического содержания;
самостоятельно создавать любые новые нормативные документы концептуального, коммерческого, организационного, технического и технологического содержания, наделяя их обязательной силой для всех своих участников;
вносить любые необходимые изменения и дополнения в действующие нормативные документы в одностороннем порядке, заблаговременно анонсировав такие изменения для своих участников.
При этом механизм присоединения участника к платежной системе зачастую очень прост – это всего лишь письмо от банка о присоединении к ней. Такой односторонний способ присоединения и изложенные принципы упрощают для платежной системы механику узаконивания любых требуемых изменений.
Декларативная часть правил чаще всего направлена на объяснение того, зачем же они нужны участникам.
Платежные системы обычно декларируют, что установили общие правила, чтобы минимизировать риски и обеспечить единый, удобный, безопасный и надежный глобальный платежный опыт, поддерживая при этом отдельные уточняющие регуляторные требования в конкретных географических регионах мира, что, по мнению платежных систем, позволяет учитывать различия и уникальные потребности локальных рынков. На самом деле такое «разбиение» чаще всего приводит к неравномерности и неравенству в представляемых ими услугах банкам разных стран.
Центральным понятием любых правил является понятие «продукта». У каждой платежной системы есть правила по развитию, продвижению и повсеместному единообразию продуктов.
С понятием продукта тесно переплетено понятие торговой марки (бренда), и тут платежные системы декларируют на них свои права, обязывая участников использовать бренды и продукты согласно требованиям правил. Эти правила носят не только правовой характер, но и характер операционных требований.
На самом деле платежные системы формулируют лишь «минимально необходимые» требования, применяемые ко всем участникам, для обеспечения должного уровня безопасности, надежности, целостности и совместимости продуктов платежной системы.
Некоторые существенные документы, на которые также распространяются требования «обязательности», оформляются за периметром основных правил и, более того, могут быть продуктом сторонних компаний или организаций (например, отраслевые стандарты безопасности PCI). Но это не снимает обязанности с участников строго исполнять требования и этих документов.
За период развития платежных систем для каждого продукта и региона создавались свои регулирующие нормативные документы, что зачастую требует в самых основных правилах разъяснений применимости этого множества бумаг, а именно: что считать основным из документов, а что – подчиненным.
Очевидно, что правила платежной системы, работающей в разных странах, не могут не входить в конфликт в той или иной части с местными законодательными актами. А следовательно, следует такие обстоятельства предвосхищать и учитывать, предоставляя приоритет законам стран участников. Для этого зачастую правила платежных систем содержат оговорки по этому поводу. Чаще всего платежные системы пишут что-то вроде такого: «Каждый Участник должен соблюдать все применимые законы, правила и другие юридические требования, включая, помимо прочего, законы и правила, касающиеся банковской деятельности, финансовых учреждений, платежных систем, обмена иностранной валюты, передачи денег, борьбы с отмыванием денег, борьбы с финансированием терроризма, санкций, конфиденциальности и безопасности, защиты прав потребителей, а также товарных знаков и авторских прав для каждой страны, в которой работает Участник».
С одной стороны, такая фраза демонстрирует формальную лояльность платежной системы тому, каковы на сегодня уложения внутри каждой страны, где она работает, а с другой – позволяет, прикрываясь этой фразой, быть «над схваткой», демонстрируя свою «экстерриториальность» и «непривязанность» к юрисдикциям.
Ключевым тезисом правил платежной системы, который должен «легализовать» ее работу в любой стране, является фраза: «Транзакция должна быть законной как в юрисдикции Держателя карты, так и в юрисдикции Торговой точки».
Ну и «вишенка на торте»: в случае возникновения противоречий между Правилами платежной системы и любыми применимыми законами или нормативными актами действуют требования законов или нормативных актов.
Платежные системы требуют от участников использовать стандарты, технологии и продукты платежной системы лишь одобренным платежной системой образом. Это означает строгий контроль целевого использования всего того, что связывает участника с платежной системой!
Платежные системы защищают свои интеллектуальные права, а следовательно, требуют от участников:
не использовать и не копировать любое программное обеспечение и средства разработки, API, документацию и инструменты, предоставленные участнику;
не разглашать и не распространять документы и материалы;
не делать реверс инжиниринг, декомпиляцию, дизассемблирование или иную механику получения базовых алгоритмов и идей;
не пытаться удалить, деактивировать или иным образом обойти любую программную защиту или механизмы безопасности в любом продукте или услуге платежной системы;
не изменять и не удалять любые уведомления об авторских правах, товарных знаках, торговых названиях, патентах или других правах собственности.
Правила платежной системы часто включают такое понятие, как «освобождение от обязательств» (waiver). Участник, который не может выполнить правило или требование правил платежной системы, должен подать ей запрос на «освобождение от обязательств».
Причиной для такого «освобождения» может быть одно из следующих обстоятельств:
невозможность выполнить требование в силу законов или нормативных актов, противоречащих Правилам (что, очевидно, требует доказательства);
невозможность выполнить требование в силу неготовности (организационной, технической, технологической, финансово-экономической).
Любая платежная система имеет право как предоставить участнику «освобождение от обязательств», так и отозвать или продлить его (обычно на свое усмотрение). Также в правилах решается вопрос спонсирования одним банком другого.
Формально говоря, это будет именоваться спонсорством банковских идентификационных номеров, однако выходит за рамки простого предоставления «номерной емкости» для карт. Это также предусматривает полную ответственность участника-спонсора (чаще всего банка) за спонсируемого им участника (тоже чаще всего банка). И платежная система полностью определяет процесс такого спонсирования, его границы, содержание и пределы ответственности каждой стороны. Мы отдельно рассмотрим этот механизм в разделе 3.
Правила нацеливают участников на коллективное развитие платежной системы: ее потребителей (держателей карт) и ее инфраструктуры (магазинов и иных точек обслуживания карт, включая банкоматы и отделения с точками выдачи наличных вручную).
В правилах отдельное внимание уделяется вопросам конфиденциальности, ибо, по сути, это такой договор на много сотен страниц, составленный одной стороной (оператором платежной системы) для всех участников. И особое место тут уделяется защите от раскрытия конфиденциальной информации конкурентам. Это и понятно, ибо участники имеют возможность «прикоснуться» к технологиям, а наиболее разумные из их сотрудников и сообразить, «как это устроено внутри».
Многие платежные системы размещают в банках и в процессинговых компаниях вычислительные комплексы, именуемые «конечными точками», или «точками доступа», смысл которых – дать возможность локального подключения участником своего оборудования (аппаратно-программного процессингового комплекса) непосредственно к сети платежной системы, частью которой эти «точки доступа», или «конечные точки», являются. И тут также очевидны требования конфиденциальности, предъявляемые к документации, программам и коду программ на этом оборудовании.
В свою очередь платежные системы обещают режим конфиденциальности в отношении всей информации участника, включая его транзакции, маркетинговый потенциал, уровень контроля риска и претензионные споры.
Платежные системы оставляют за собой все права на технологии, продукты и бренды, требуя автоматического отказа от претензий на них со стороны участников.
Платежные системы, согласно требованиям их правил, имеют право по своему усмотрению, в любое время самостоятельно или через авторизованные ими организации сделать любое из следующих действий:
выполнять расследования, проверки, организовывать и проводить аудит или инспекцию Участника или партнеров Участника, включая ТСП, агрегаторов платежей, торговые площадки, спонсируемые банки, посредников в платежах или операторов цифровых кошельков. Эти действия могут выполняться в том числе путем осмотра помещений и аудита документации (цифровой и на бумаге), отдельных записей и инструкций, описывающих процедуры Участника, и всех перечисленных акторов. Цель таких действий состоит в том, чтобы убедиться, что он соблюдает правила и стандарты платежной системы, касающиеся бренда и безопасности, и работает безопасным и надежным образом;
осуществлять мониторинг, расследование, обзор, аудит или инспекцию помещений, книг, записей или процедур одобренного платежной системой производителя заготовок банковских платежных карт или организации, выполняющей персонализацию карт для участника, включая процедуры контроля безопасности и контроля качества;
получать от производителя заготовок банковских платежных карт или организаций, выполняющих персонализацию карт для участников, образцы карт, запущенных в производство, которые включают все элементы их защиты;
в любой момент применять право налагать условия на участие в продуктах или услугах, ограничивать их использование, а также прекратить оказание услуг или предоставление продуктов. Платежные системы желают, чтобы любые отзывы от участников с критикой или рекомендациями стали бы основой для модернизации их продуктов и услуг на благо всех участников. Поэтому они оставляют за собой право коммерциализировать такие обращения-отзывы без каких-либо обязательств перед участником.
Выдаваемые платежной системой банковские идентификационные номера (БИН) должны быть использованы лишь для программ выпуска и обслуживания карт этой платежной системы и ни для чего другого. Их запрещено продавать, сдавать в аренду, использовать для работы по программам других систем. При слияниях и поглощениях, которые часто случаются в банковской среде, правилами предусмотрено уведомление участником оператора платежной системы об этом, чтобы было ясно, кем именно используется БИН после такого слияния.
Правила включают требования к выпуску карт, к элементам карт, к жизненному циклу карт, к правилам для держателей карт и всех, кто вовлечен в жизненный цикл от производства и персонализации карт, вплоть до их вывода из эксплуатации после завершения срока их действия.
В правилах определены и требования к обслуживанию карт в платежной инфраструктуре, а также требования к развитию самой инфраструктуры, к оборудованию, его сертификации, правилам обслуживания в ТСП.
Отдельно в правилах указываются требования к развитию банкоматных сетей и порядку обслуживания карт в них.
Обычно правила предъявляют общие методические требования к основным технологическим процессам: авторизации, клирингу и расчетам.
Отдельное место в правилах отводится перераспределяемой между банками сумме межбанковского комиссионного вознаграждения – Interchange Reimbursement Fee (IRF). Часто платежные системы дают право участникам в роли эквайеров самостоятельно квалифицировать тип и размер этой комиссии, что может приводить к ошибкам, как непреднамеренным, так и специально допускаемым. С целью исправления ситуации платежные системы оставляют за собой право самостоятельно исправить неправильное распределение IRF и/или требовать исправления от нарушивших участников.
С целью управления рисками платежная система включает в правила свою возможность действовать ситуативно, справляясь с рисками путем наложения на участника ограничений, если оператор платежной системы полагает, что любая из программ или продуктов не функционирует в периметре ответственности участника надежным и безопасным образом, либо такое функционирование подвергает платежную систему и других ее участников риску финансовых потерь.
При этом, согласно правилам, участник или спонсируемый им участник должны принять незамедлительные меры по снижению риска, в частности, прекратить:
выпуск новых карт или их повторный выпуск;
подписывать или повторно подписывать соглашения на обслуживание новых ТСП;
работать со спонсируемым участником;
авторизацию всех транзакций;
получать запросы на авторизацию транзакций от определенных ТСП (для банков-эквайеров);
деятельность некоторых или всех ТСП, которые:
проводят транзакции, когда держатель карты не присутствует или когда товары или услуги должны быть доставлены после даты транзакции (предоплата или авансирование товаров);
объем претензионных требований, которые предъявляются по операциям, значительно превышает средний показатель по платежной системе.
В части снижения финансового риска может применяться механизм предоставления дополнительного финансового залога (collateral), который:
сможет стать источником для погашения финансовых обязательств участника перед платежной системой и иными ее участниками;
позволит обеспечить достаточный уровень ликвидности для обеспечения межбанковских расчетов и платежей, причитающихся платежной системе.
Платежная система может навсегда запретить ТСП, оператору цифрового кошелька или любой другой организации участвовать в продуктах и программах платежной системы по любым причинам, которые она сочтет финансово или репутационно рискованными, например:
мошенническая деятельность;
превышение пороговых значений для претензий, предъявляемых магазинам со стороны держателей карт;
представление торговых квитанций, оформленных не в результате действий между держателем карты и торговцем (то есть при подозрении на отмывание денежных средств);
заключение договора с ТСП под новым именем с намерением обойти правила платежной системы;
действия участника, которые свидетельствуют о неоднократных нарушениях правил платежной системы;
действия, в результате которых платежная система запретила ТСП или оператору цифрового кошелька участвовать в программах и продуктах платежной системы;
заведение в платежную систему незаконных или наносящих ущерб бренду транзакций;
любая другая рискованная деятельность, которая может привести к репутационному и экономическому ущербу системы.
Многие ошибочно считают, что мультибанковская платежная система не общается с ТСП, ограничивая свой диалог банками-участниками. Это не так! Правила любой платежной системы, включая мультибанковские системы, предусматривают возможность для оператора такой платежной системы напрямую связаться с ТСП или оператором цифрового кошелька, иной организацией, если это оправдано.
Правила, вместе с тем, позволяют участникам направлять оператору платежной системы апелляции на его действия, если будет найдено обоснование для несоответствия действий оператора правилам платежной системы.
Правила обычно предусматривают, чтобы участник сотрудничал с платежной системой в поддержке программ по борьбе с отмыванием денег, в частности, предоставлял бы оператору платежной системы политику участника в области «противодействия отмыванию денег и финансированию терроризма» (ПОД/ФТ) и соответствующие процедуры:
документы, подтверждающие содержание и участие соответствующего персонала в обучении требованиям программы по ПОД/ФТ участника;
отчет независимого аудита программы ПОД/ФТ;
организационную схему подразделения участника по ПОД/ФТ;
оказание помощи в защите от выпуска карт и эквайринга ТСП в обстоятельствах, которые могут способствовать отмыванию денег или финансированию террористической деятельности;
выявление обстоятельств повышенного риска и введение политики, процедур, мер контроля или других действий, определенных платежной системой для устранения повышенного риска;
мониторинг соответствия мер контроля, применяемых участником и его спонсируемыми участниками или ТСП.
Правила платежной системы предусматривают общие процедуры и требования безопасности, предъявляемые к совершению операций. Эти требования понятны и просты:
хранить все записи, содержащие информацию о номерах карт или транзакциях, в безопасной и надежной форме с доступом только уполномоченного персонала, как это указано в Стандарте безопасности данных индустрии платежных карт (PCI DSS);
наделить в договорах ТСП, операторов цифровых кошельков или спонсируемых участников обязанностью соблюдать стандарты платежной системы и ответственностью за несоблюдение этих стандартов, потребовать от них явного разрешения на проведение проверок со стороны самого участника и даже со стороны самого оператора платежной системы, или со стороны организации, которую оператор платежной системы наделит такими полномочиями;
убедиться, что все ТСП, имеющие доступ к информации о картах или транзакциях, соблюдают Стандарт безопасности данных индустрии платежных карт (PCI DSS);
убедиться, что никто из ТСП не хранит после авторизации:
полное содержание любых данных, снятых с магнитной полосы карты (на карте, в чипе или где-либо еще);
верификационное значение карты, полученное с оборотной стороны карты;
PIN или зашифрованный PIN-блок;
результат аутентификации токена карты;
криптографический результат операции EMV 3-D Secure.
Платежные системы через механизм правил требуют от участников раскрытия информации о транзакциях третьей стороне лишь по письменному согласию от оператора платежной системы.
По требованию этих же правил участник должен немедленно сообщать оператору платежной системы обо всех мошеннических действиях или других действиях, связанных с выявленной криминальной активностью. Это могут быть случаи, когда мошенник получил доступ к карте или ее платежным реквизитам, либо когда карта была получена путем искажения идентификационных данных потребителя или его финансового статуса.
Правила требуют рапортовать в определенные сроки (разные для разных систем, но обычно не позднее 1–2 месяцев от попыток совершения транзакций) об обнаружении мошенничества, связанного с попытками использования утерянных карт, украденных карт, поддельных карт и карт, которые еще не выданы их законным держателям.
Для тех участников и ТСП, кто обрабатывает высокорискованные транзакции, предполагается очень высокий депозит, размер которого может превышать сотни миллионов долларов США. При этом одновременно необходимо отвечать всем критериям безопасности платежной системы. Это чаще всего касается операторов интернет-платежей. Чтобы избежать возникновения неприятных обстоятельств, платежные системы требуют от участников наличия и предоставления по их запросу плана действий в чрезвычайных ситуациях на случай отказа от обработки транзакций по любым причинам, включая банкротство, неплатежеспособность или иную остановку или приостановку деятельности.
И в этом случае к участнику и к его сервис-провайдеру процессинговых услуг предъявляются требования, чтобы никто из них не продавал, не передавал и не раскрывал никакие материалы, содержащие платежные реквизиты карт и токенов, личную информацию о держателях карт, информацию о транзакциях. Следует обеспечить безопасное уничтожение этой информации и предоставить этому веские доказательства.
Платежные системы требуют от участников в роли эмитентов, выпускающих карты для своих клиентов, наличие квалифицированного сотрудника по борьбе с мошенничеством и безопасности карт, а также персонала, который несет ответственность за все сферы безопасности жизненного цикла выпускаемых в обращение платежных средств. Сотрудники службы безопасности банка-эмитента должны:
расследовать все случаи мошеннического использования карт банка-эмитента;
планировать и контролировать производство, эмбоссирование (процесс механического выдавливания на лицевой стороне пластиковой карты различной информации), кодирование, печать и рассылку карт эмитента;
планировать и контролировать физическую защиту центра персонализации карт и здания эмитента, где происходит работа с платежными средствами (как заготовками, так и изготовленными для передачи потребителям образцами);
участвовать в служебных расследованиях в отношении сотрудников центра.
Согласно правилам платежной системы, банки-эмитенты, которые самостоятельно не выполняют производственные процессы, включая персонализацию карт или их доставку потребителям, должны:
использовать лишь одобренную платежной системой организацию, которая занимается производством, персонализацией или доставкой карт;
незамедлительно уведомить платежную систему, если эта организация, персонализирующая карты и оказывающая иные услуги в отношении карт или их заготовок, не в состоянии выполнить свои обязанности;
проверять готовые карты на предмет точности их изготовления, включая эмбоссирование, печать и кодирование.
Особое место в правилах любой платежной системы отведено претензионной работе или, как принято называть это в кругах специалистов, – диспутам.
Основное положение в требованиях по проведению диспутов практически для любой платежной системы звучит так:
прежде чем инициировать спор или диспут, эмитент должен попытаться принять на себя финансовую ответственность за транзакцию;
если же эмитент уже взял деньги за транзакцию с держателя карты, то он должен возместить держателю карты оспариваемую сумму;
эмитент не должен получать возмещение дважды за одну и ту же операцию;
держатель карты не должен быть более чем один раз кредитован в результате оспаривания операции и получения возмещения от своего банка-эмитента в связи с этим.
Банк-эмитент не должен начинать диспут, если держатель карты не понес финансовых потерь! Под потерями тут автор понимает, например, следующие: держатель карты не получил товары или услуги, с его счета, связанного с картой, была списана неправильная сумма или он вовсе не санкционировал транзакцию, в результате которой с его счета списал деньги его банк-эмитент.
Согласно условиям правил, платежная система берет на себя роль арбитра по всем возможным претензиям, которые участники не смогли разрешить самостоятельно в рамках предусмотренных для этого процедур. При этом платежная система основывает свое арбитражное решение на всей информации, доступной ей на момент принятия решения, и может по своему усмотрению учитывать другие факторы. Одним из таких факторов может быть «обеспечение справедливости решения». Решение доводится до сведения обоих участников в письменном виде, является окончательным и не подлежит оспариванию, за исключением права на апелляцию, если оно предусмотрено правилами платежной системы.
Результат арбитража может быть следующим:
лишь один из участников несет полную финансовую ответственность за оспариваемую операцию;
участники разделяют финансовую ответственность.
Кстати, оба участника в любом случае оплачивают рассмотренный платежной системой в рамках арбитража диспут по арбитражному тарифу, который бывает достаточно высоким, чтобы участникам было «неповадно» доводить свои споры до арбитража с участием платежной системы («пусть урегулируют диспут сами» – так считают все платежные системы, предоставляя для этого механизмы самостоятельного разрешения споров, возникающих между участниками).
Далее предусматривается процедура безакцептного взыскания суммы, определенной платежной системой, включая платы в адрес самой платежной системы за разбор дела, а также компенсацию суммы операции в адрес пострадавшего участника и штрафы, предусмотренные за нарушение правил. Чаще всего правила предусматривают для этого биллинг платежной системы, который формирует требования, направляемые в клиринг для того самого безакцептного списания через механизм «чистой позиции».
К наиболее часто встречающимся на практике причинам для диспутов между участниками относятся следующие:
Продавец не предоставил товар/ услугу (либо предоставил с громадной задержкой). Независимо от обстоятельств, если потребитель (держатель карты) заказывает что-то, доставка чего занимает неоправданно много времени (как правило, все, что выходит за рамки 10 дней, должно быть объяснено в условиях обслуживания ТСП), он может подать претензию, заявив, что он так и не получил товар. Это верно, даже если товар в конце концов поступил (например, через несколько месяцев);
Товар был поврежден, неисправен или отсутствовали некоторые его детали. Это распространяется на любую ситуацию, в которой покупатель получает продукты, которые были доставлены поврежденными, с отсутствующими деталями или не включали то, что, по его мнению, должно было быть включено. Продавцы могут предположить, что они получат звонок или электронное письмо по поводу проблемы. В действительности, однако, многие потребители считают, что будет удобнее обойти продавца и позволить банку решить проблему;
С держателя карты была списана неверная сумма. Это происходит часто, когда для обработки заказов требуется ручной ввод данных, что характерно, например, для приема заказов по телефону. Однако это также может произойти в результате ошибки, если магазин допустил ее по оплошности: простое скольжение пальца по клавиатуре POS-терминала может быть причиной для такой ошибки;
Покупатель использовал украденную информацию о карте и ее держателе. Это уголовно наказуемое мошенничество. Держатели карт защищены законом от последствий такого рода мошенничества с их картами. При этом ТСП не будут защищены. Из-за нескольких факторов, в том числе изменения ответственности для транзакций по микропроцессорным картам стандарта EMV, продавцы могут столкнуться с большим количеством мошенничеств в операциях, где карта не присутствует, и будут нести финансовую ответственность за все акты такого мошенничества;
Покупатель сожалеет о своей покупке. Когда владелец карты совершает покупку, но потом сожалеет об этом, он может подать возвратный платеж, чтобы возместить свои деньги. Возвратный платеж, поданный из-за раскаяния покупателя, является ярким примером «дружеского мошенничества»; ситуация, когда клиент обходит политику возврата, чтобы получить незаконное возмещение. Некоторые клиенты делают это, когда знают, что у них нет веских оснований для возврата денег, и опасаются, что их запрос на возврат может быть отклонен;
Покупку совершил член семьи держателя карты. Это практика, называемая семейным мошенничеством. Многие потребители не понимают, что члены их семьи считаются законными пользователями карты, если иное не указано до покупки. Например, ребенок использует реквизиты карты родителя для покупки фильмов или видеоигр в интернете. Банки и платежные системы не признают такие покупки несанкционированными, но покупатель может вообще не знать об этом правиле;
Плохой партнерский трафик. У мошенников есть несколько способов применить партнерский маркетинг, чтобы воспользоваться преимуществами продавцов. Клик-спам, заполнение файлов cookie и захват URL-адресов – вот лишь несколько примеров, откуда берутся номера карт для совершения мошеннических транзакций. Хотя аффилированный маркетинг может быть взаимовыгодным для бизнеса, абсолютно необходимо, чтобы эти потенциальные партнерские отношения тщательно проверялись;
Покупатель хочет отменить/завершить подписку. Услуги по подписке считаются бизнес-практикой с высокой степенью риска. Это связано с тем, что бизнес-модель имеет тенденцию способствовать большому количеству спорных обвинений. Причины этого разные, но в основном люди либо забывают о подписке, либо ошибаются, либо просто хотят расторгнуть договор. Затем покупатель рассматривает процесс возврата платежа как «легкий выход» в сравнении с отменой услуги через соответствующие каналы;
Описание товара было неточным. Многие покупатели совершают покупку только для того, чтобы открыть спор, утверждая, что заказанный ими товар не оправдал их ожиданий. Вместо того чтобы звонить продавцу для организации обмена или возмещения, владелец карты идет прямо в свой банк, чтобы оспорить списание. Почему? Иногда это что-то столь же безобидное, как неожиданная проблема с размером или цветом, который не совсем соответствует картинкам в интернете. В любом случае эти возвратные платежи являются незаконными и представляют собой случай «дружеского мошенничества», если предположить, что покупатель сначала не пытался вернуть товар по надлежащим каналам.
Как видно, не все перечисленные причины для диспутов будут удовлетворены платежной системой согласно ее правилам. Вообще говоря, любые нарушения правил могут повлечь штрафы, налагаемые на участника и списываемые с его корреспондентского счета безакцептно. Другое дело, что платежные системы этим не злоупотребляют, стараясь исправить ситуацию путем направления соответствующих уведомлений в адрес участника или назначая ему проверки на соответствие требованиям. Платежные системы имеют право налагать штрафы на участников за несоблюдение требований правил.
Участник, который не соблюдает правила платежной системы, будет подвергнут за это штрафу, размер которого определяется в зависимости от характера нарушения и кратности его повторения.
Платежные системы могут начислять, приостанавливать или отменять начисления штрафов за несоблюдение правил, полностью или частично, чтобы учесть специальные или смягчающие обстоятельства. Размер штрафов определяется исходя из следующего:
тип нарушения;
характер ущерба, включая сумму потерь, понесенных платежной системой и/или ее участниками;
повторяющийся характер нарушения;
история участника или его предыдущее поведение;
влияние оценки на безопасность и устойчивость платежной системы и участника, включая участника, совершившего нарушение;
любые другие критерии, которые платежная система сочтет уместными.
Размеры таких штрафов исчисляются в коридоре от тысяч до сотен тысяч вплоть до ста миллионов рублей.
3. Прямое и косвенное членство
Не каждому банку по силам играть в «карточные игры», которые уже на старте потребуют инвестиций в 1 миллиард рублей, включая затраты на компьютеры, специализированное дорогостоящее оборудование и программное обеспечение, а также страховые депозиты в каждой платежной системе, и будут требовать операционных затрат на услуги центральной инфраструктуры такого банка, включающие зарплаты высококвалифицированным специалистам, в объемах десятков миллионов рублей ежемесячно.
Но без «карточной игры» сегодня банк не может считаться полноценным банком. Поэтому платежные системы изыскивают способы снижения барьера для проникновения в свою инфраструктуру таких участников, кто не может сразу избавиться от такого значимого объема денег. Платежные системы предлагают два типа участия: основное (прямое) членство и ассоциированное/аффилированное (косвенное) членство. Оба типа участия были разработаны для удовлетворения различных банковских потребностей и имеют свои плюсы и минусы, которые следует учитывать, прежде чем принимать решение о том, какое из двух лучше всего подходит для стратегического плана роста банка-соискателя. Основное (прямое) членство обычно предполагается для крупных банков, которым названные инвестиции не представляют проблем, они принимают на себя большие риски, управляя кредитами, выставляют счета клиентам на оплату и собирают от них платежи. Такое основное (прямое) членство предполагает и прямые правовые отношения (соглашения) с платежными системами, что позволяет такому банку выпускать карты, привлекать ТСП и предоставлять услуги авторизации, клиринга и расчетов через расчетный банк платежной системы. Прямые участники размещают значительные депозиты в обеспечение гарантий расчетов при наступлении непредвиденных обстоятельств, приводящих к проблемам рассчитаться по своим обязательствам.
Основное (прямое) членство требует от банка взять на себя больше обязанностей, но при этом банк также получает дополнительные преимущества, включая большую гибкость, прямые выплаты уже обсуждавшегося ранее IRF (Interchange Reimbursement Fee). Прямое членство предлагает участнику прямой контакт с платежной системой для любых потребностей в разработке продуктов и маркетинге, которые могут у него возникнуть. Такому банку-участнику будет назначено контактное лицо, которое будет знать цели финансового учреждения и будет стремиться помочь расширить кредитные и дебетовые программы банка.
К преимуществам основного (прямого) членства следует отнести:
прямое поступление из платежной системы непосредственно в финансовое учреждение любой отчетности с высоким уровнем детализации, что обеспечивает полную прозрачность, включая любые комиссионные платежи;
прямые отношения с менеджером по работе с клиентами от оператора платежной системы для помощи в планировании, оптимизации продуктового портфеля и коммуникации;
прямой доступ к информационным системам для выполнения операций в рамках основных технологических процессов, в частности, авторизации, клиринга и расчетов;
прямой доступ к информации и ее анализу;
самостоятельная обработка транзакций собственными процессинговыми системами;
наличие возможности спонсировать другие более мелкие банки, давая им возможность выпускать карты и выдавать наличные;
более надежные прямые способы поощрения от платежной системы.
Обязанности могут включать:
обязательную отчетность: ежеквартальные отчеты по объему, транзакциям, картам;
сообщение о мошенничестве;
прямое выставление счетов и расчеты;
исполнение роли администратора: утверждение заказов, добавление новых сотрудников для доступа, регистрация и представление поставщиков услуг и аффилированных участников;
исполнение требований соответствия правилам.
Ассоциированное/аффилированное (косвенное) членство. Ассоциированные, или аффилированные, банки-участники могут представлять из себя как крупные, так и малые финансовые учреждения. Однако исторически сложилось так, что такой вид членства выбирают банки, кто имеет малые активы и небольшие клиентские аудитории. Однако не всегда речь идет о количестве денег или клиентов, или даже персонала, которым располагает финансовое учреждение. Ассоциированные члены могут включать тех, кто решил, что они хотят работать с помощью спонсоров, чтобы избежать «операционной перегрузки».
Преимущества ассоциированного/ аффилированного членства включают следующее:
ассоциированный, или аффилированный, банк-участник спонсируется основным участником;
таким образом осуществляется поддержка небольших финансовых учреждений с ограниченным персоналом и ресурсами;
ежеквартальная отчетность предоставляется через спонсора или процессинговую компанию;
иногда таким банкам предоставляются скидки, если через одного спонсора работают несколько финансовых учреждений;
банк-спонсор может предоставлять программы оперативной адаптации косвенного участника к работе в платежной системе и внедрению программ эмиссии и обслуживания карт в промышленную эксплуатацию;
косвенный участник может выдавать карты;
косвенный участник может также выдавать и наличные денежные средства.
Особенности ассоциированного/аффилированного участия в платежной системе:
такой банк должен быть представлен спонсором для доступа к любым сервисам платежных систем;
банк, тем не менее, должен соответствовать правилам и положениям платежных систем;
спонсор несет расчетный риск перед участниками платежной системы, а спонсируемый банк – перед ним.
Чтобы банк принял решение о форме членства, необходимо провести анализ внутренних возможностей и понять, каковы преимущества для банка одного или другого подхода.
Существует множество причин, по которым финансовое учреждение может принять решение о переходе к прямому или косвенному (ассоциированному/аффилированному) членству. Однако решение должно приниматься с полным пониманием каждого варианта. Например, если ресурсы ограничены, правильным решением может стать ассоциированное членство. В качестве альтернативы, если это просто требование отчетности удерживает банк от прямого членства, это может быть не таким уж и большим препятствием, как казалось персоналу банка изначально.
При рассмотрении вопроса о том, какое членство является правильным выбором банка, все должно сводиться к его внутренним целям и его стратегии. Предположим, банк заинтересован в расширении своих кредитных и дебетовых программ. В этом случае использование ресурсов и опыта непосредственно самих платежных систем в сочетании с внутренними талантами самой организации и партнерскими отношениями с процессинговыми компаниями будет наиболее эффективным.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.