Hay una España que paga casas a tocateja y otra que vive pendiente del euríbor. Sus extremos están en Castilla y León y Madrid
Hay una España que vive totalmente ajena a las subidas de tipos del Banco Central Europeo (BCE) y los vaivenes del euríbor. El motivo es muy sencillo: esa parte de la población no necesita llamar a las puertas de ninguna entidad financiera para comprarse una casa. Aunque la vivienda no para encarecerse y la crisis de acceso al mercado residencial se ha agudizado hasta tal punto que (culebrón parlamentario mediante) ha obligado al Gobierno a adelantar las elecciones, en nuestro país hay miles de familias que pagan sus casas "a tocateja", sin necesidad de endeudarse con hipotecas.
De hecho en España hay varias comunidades autónomas en las que lo ‘raro’ (si hablamos a nivel estadístico) es comprarse una vivienda tras haber firmado un crédito con el banco.
¿Propietarios hipotecados? Es lo más habitual en España, al menos si nos basamos en las estadísticas del Consejo General del Notariado (CGN). En su último informe, publicado hace unos días, aunque con datos de agosto, se refleja que más de la mitad de las compraventas de vivienda que se cerraron ese mes lo hicieron con apoyo de financiación bancaria.
Traducido a cifras, eso significa que de las 34.599 operaciones registradas, 19.875 se hicieron con un préstamo de por medio, lo que representa el 57,4%. Los notarios contabilizaron otros 5.848 créditos adicionales en el mismo estudio, aunque no se destinaron a la compra de vivienda.
Es lo esperable, ¿no? Desde luego el porcentaje no sorprende si se tienen en cuenta dos factores. Primero, que el metro cuadrado (m2) residencial lleva años inmerso en una espiral alcista. Un balance reciente publicado por la agencia Efe muestra que desde 2018 la vivienda se ha encarecido cerca de un 50%, lo que ha elevado su valor nominal (otra cosa es el real, que tiene en cuenta el efecto de la inflación) por encima de los máximos de la burbuja inmobiliaria
El segundo factor es que ese aumento de precios (incluidos los alquileres, que también se han disparado) está tensando la economía de no pocos hogares. Fundación BBVA estima que el 9% de la población se encuentra en una situación de “sobrecarga por gasto de vivienda”, lo que significa que dedica más del 40% de sus ingresos a alojamiento. Si hablamos de jóvenes son el 20%. Entre los inmigrantes sube al 26%.
Esa presión reduce la capacidad de ahorro de las familias y explica que quien quiera comprarse una vivienda necesite llamar a las puertas de los bancos para buscar financiación.
¿Importa dónde vives? Sí. Y esa es una de las lecturas más interesantes que deja el estudio del CGN. Aunque en general en España se financian mediante préstamo hipotecario el 57,4% de las compraventas de vivienda, ese porcentaje varía de forma considerable de una comunidad autónoma a otra.
Se aprecia bien al comparar las dos regiones que más y menos dependen del crédito: Madrid y Castilla y León. En la primera se financian con hipotecas el 94,4% de compraventas, mientras que en la segunda lo hacen el 40,6%. Dicho de otro modo: en Madrid únicamente se paga a "tocateja" en el 5,6% de las operaciones, muy por debajo del 59,4% de Castilla y León.
|
CCAA |
Total operaciones |
% de compra financiada con crédito |
% de financiación promedio |
|---|---|---|---|
|
Andalucía |
7.227 |
55,4% |
73,9% |
|
Aragón |
949 |
54,2% |
72,6% |
|
Asturias |
1.026 |
50,2% |
74,1% |
|
Baleares |
696 |
56,5% |
67% |
|
CAnarias |
1.408 |
58% |
77,3% |
|
Cantabria |
642 |
41,8% |
69,7% |
|
Castilla y León |
2.521 |
40,6% |
75,7% |
|
Castilla-La Mancha |
1.917 |
43,8% |
79,3% |
|
Cataluña |
5.039 |
70,2% |
74,1% |
|
C. Valenciana |
4.997 |
46,2% |
73,8% |
|
Extremadura |
925 |
49,9% |
81,5% |
|
Galicia |
1.817 |
47,3% |
73,1% |
|
Madrid |
2.702 |
94,4% |
70,5% |
|
Murcia |
1.213 |
51,8% |
77,2% |
|
Navarra |
415 |
66,8% |
71,2% |
|
País Vasco |
813 |
87,2% |
66,3% |
|
La Rioja |
292 |
56,7% |
74,8% |
|
TOtal |
34.599 |
57,4% |
72,3% |
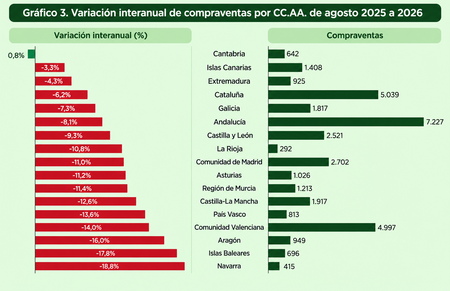
¿Y en el resto del país? El balance global de los notarios puede observarse en la tabla que acompaña a este reportaje. En ella se aprecia que las cinco regiones en las que más vivienda se paga al contado (o con financiación ajena a los bancos) son Castilla y León (59,4%), Cantabria (58,2%), Castilla-La Mancha (56,2%), la Comunidad Valenciana (53,8%) y Galicia (52,7%).
¿A qué se debe la mayor o menor dependencia de los préstamos hipotecarios? A una suma de factores, incluidos el perfil del comprador (por ejemplo, el peso de los extranjeros en busca de segunda residencia) o las características del mercado (mayor o menor atractivo para inversores o perfil turístico) y del propio parque, lo que incluye por ejemplo el peso de la obra nueva.
Hay más claves. Un aspecto crucial es lo accesible que resulte el crédito bancario o la estructura demográfica y patrimonial de la región. Al fin y al cabo, entre una CCAA y otra no solo cambia el precio del m2, también lo hacen factores como la edad media de la población o el peso de los residentes de más de 65 años.
¿Sabemos algo más? Sí. El informe del CGN deja otras conclusiones interesantes. En general, los notarios constataron que en agosto la compraventa de viviendas se redujo en 16 comunidades autónomas y se cerraron un 9,8% menos de operaciones. Eso explica que la concesión de préstamos hipotecarios para adquirir viviendas se redujera un 5,6% interanual. Curiosamente, la cuantía promedio concedida subió un 1,3%, hasta los 164.978 euros. Nada extraño si tenemos en cuenta que en general el m2 subió un 12,8%.
Imágenes | Jordi Vich Navarro (Unsplash) y CGN
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.