Millones de trabajadores podrían perder beneficios de salud y transporte en 2027: esta es la alternativa que favorece a las empresas
Ante el aumento del costo de vida en Colombia, empresas de distintos sectores estudian reforzar los beneficios extralegales no constitutivos de salario de cara a 2027 como alternativa para mejorar el poder adquisitivo de sus trabajadores sin que los costos laborales crezcan en la misma proporción. Esto, teniendo en cuenta que las empresas colombianas pueden complementar el ingreso de los trabajadores mediante pagos o apoyos no constitutivos de salario cuando existe un acuerdo expreso y el recurso no remunera de forma directa el servicio prestado.
Los beneficios pueden cubrir categorías como alimentación, transporte o salud, pero su tratamiento depende de los límites laborales, de seguridad social y tributarios vigentes.
PUBLICIDAD
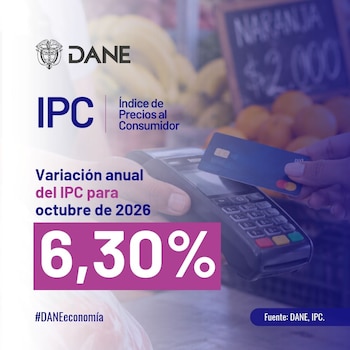
Y es que el costo de vida amplió el peso de estos apoyos al evaluar una oferta de empleo o decidir la permanencia en una compañía. Según el Departamento Administrativo Nacional de Estadística (Dane), la inflación anual alcanzó 6,29% en septiembre de 2026, con alzas de 9,44% en restaurantes y hoteles, 7,79% en salud y 6,74% en alimentos. Además, en octubre de 2026 fue de 6,30% anual, jalonada por los alimentos y restaurantes y hoteles.
Dicho efecto alcanza tanto a quienes reciben el salario mínimo como a empleados con ingresos superiores, cuando los ajustes de sueldo no compensan el aumento de precios. En esas condiciones, una parte del dinero adicional termina destinada a adquirir los mismos bienes y servicios que antes costaban menos.
PUBLICIDAD
La presión por preservar el poder adquisitivo también plantea un desafío presupuestario para los empleadores, explicó el cofundador y director ejecutivo de Glim, Alex Robbio. “Esta situación no solo afecta a los trabajadores, sino que también representa un desafío para las empresas, que buscan ofrecer remuneraciones que permitan a sus empleados cubrir sus necesidades y mantener su poder adquisitivo”, explicó. Sin embargo, anotó que “los incrementos salariales también elevan los costos asociados a prestaciones sociales y aportes de nómina, por lo que no todas las organizaciones cuentan con la capacidad financiera para asumirlos, incluso cuando reconocen la necesidad de mejorar las condiciones económicas de sus equipos”.
Recordó que los beneficios extralegales no constitutivos de salario son recursos adicionales al sueldo que pueden destinarse a gastos definidos, como alimentación, transporte o salud. A diferencia de un aumento salarial, ciertos pagos de este tipo pueden recibir un tratamiento laboral distinto si reúnen los requisitos establecidos por la ley.
PUBLICIDAD
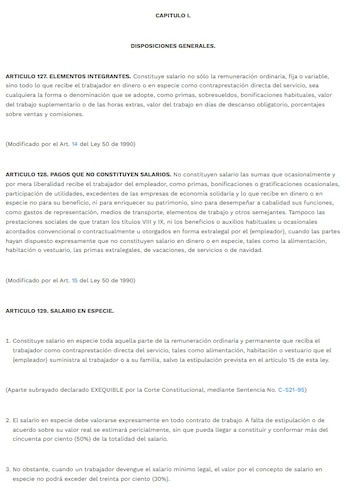
El artículo 128 del Código Sustantivo del Trabajo (CST) permite que determinados pagos o beneficios no constituyan salario si las partes lo acuerdan expresamente y no corresponden a una retribución directa por el trabajo realizado. La sola denominación de un pago como “beneficio” o “auxilio” no lo excluye automáticamente de la naturaleza salarial.
Cuando un beneficio cumple las condiciones exigidas, no integra la base de liquidación de prestaciones sociales ni de aportes parafiscales. Además, el artículo 30 de la Ley 1393 de 2010 establece que los pagos no salariales que superen el 40% de la remuneración total deben incorporar el excedente a la base de cotización a seguridad social.
PUBLICIDAD
De igual manera, el esquema puede tener consecuencias tributarias. Algunos pagos pueden ser deducibles para las empresas, y los beneficios de alimentación pueden no constituir ingreso tributario para el trabajador, siempre que respeten los límites y requisitos previstos en el artículo 387-1 del Estatuto Tributario.
Un trabajador con un salario mensual de $3.000.000 y beneficios extralegales por $500.000 podría recibir un tratamiento diferente al de otro que perciba ese mismo monto como aumento de sueldo. Esa posibilidad no se activa de forma automática: depende de la naturaleza del pago, del acuerdo entre empleador y trabajador y de la aplicación de los límites normativos.
PUBLICIDAD
Glim calcula que los modelos de compensación flexible pueden reducir hasta 30% las cargas laborales asociadas a beneficios no salariales, frente al costo de entregar esos mismos recursos como salario. Robbio sostuvo que estos mecanismos permiten revisar la compensación más allá del porcentaje de incremento salarial.

“Muchas empresas concentran sus esfuerzos en definir cuánto pueden aumentar los salarios, pero desconocen que existen mecanismos para mejorar el poder adquisitivo de sus trabajadores sin que los costos laborales crezcan en la misma proporción. De hecho, las empresas que implementan modelos de compensación flexible pueden alcanzar ahorros de hasta un 30% en las cargas laborales asociadas a los beneficios no salariales”, añadió Robbio.
PUBLICIDAD
La reducción citada corresponde a una estimación de Glim y no representa un ahorro asegurado para todos los empleadores. El resultado varía según la estructura salarial de cada empresa, los beneficios que otorgue y el cumplimiento de las disposiciones laborales y tributarias. La entrega de estos recursos también cambió con el uso de plataformas digitales.
Estos sistemas permiten asignar montos por categorías de consumo y seguir su utilización, frente a los bonos tradicionales restringidos a redes específicas de comercios. La revisión de estos modelos hacia 2027 no anticipa una aplicación uniforme en todas las compañías.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.