Fisco: gli atti del Ministero sostituiscono le circolari. Chi tutela ora il contribuente?
 Commenti
Per sapere come il Fisco applicherà una norma si legge una circolare. È l’atto con cui le agenzie fiscali — chi amministra i tributi, come l’Agenzia delle entrate — dicono ai propri uffici periferici, e con loro ai contribuenti, come applicarla. Chi vi si conforma non subisce sanzioni né interessi, anche se poi l’amministrazione cambia idea. L’atto di indirizzo è un’altra cosa. È firmato dal vertice politico del Ministero dell’economia e delle finanze, il ministro o il viceministro delegato, e detta la linea. Fino al 12 agosto i due atti stavano in fila: l’atto di indirizzo dava la direzione, la circolare doveva attenervisi e l’anello che arrivava al contribuente restava delle agenzie fiscali.
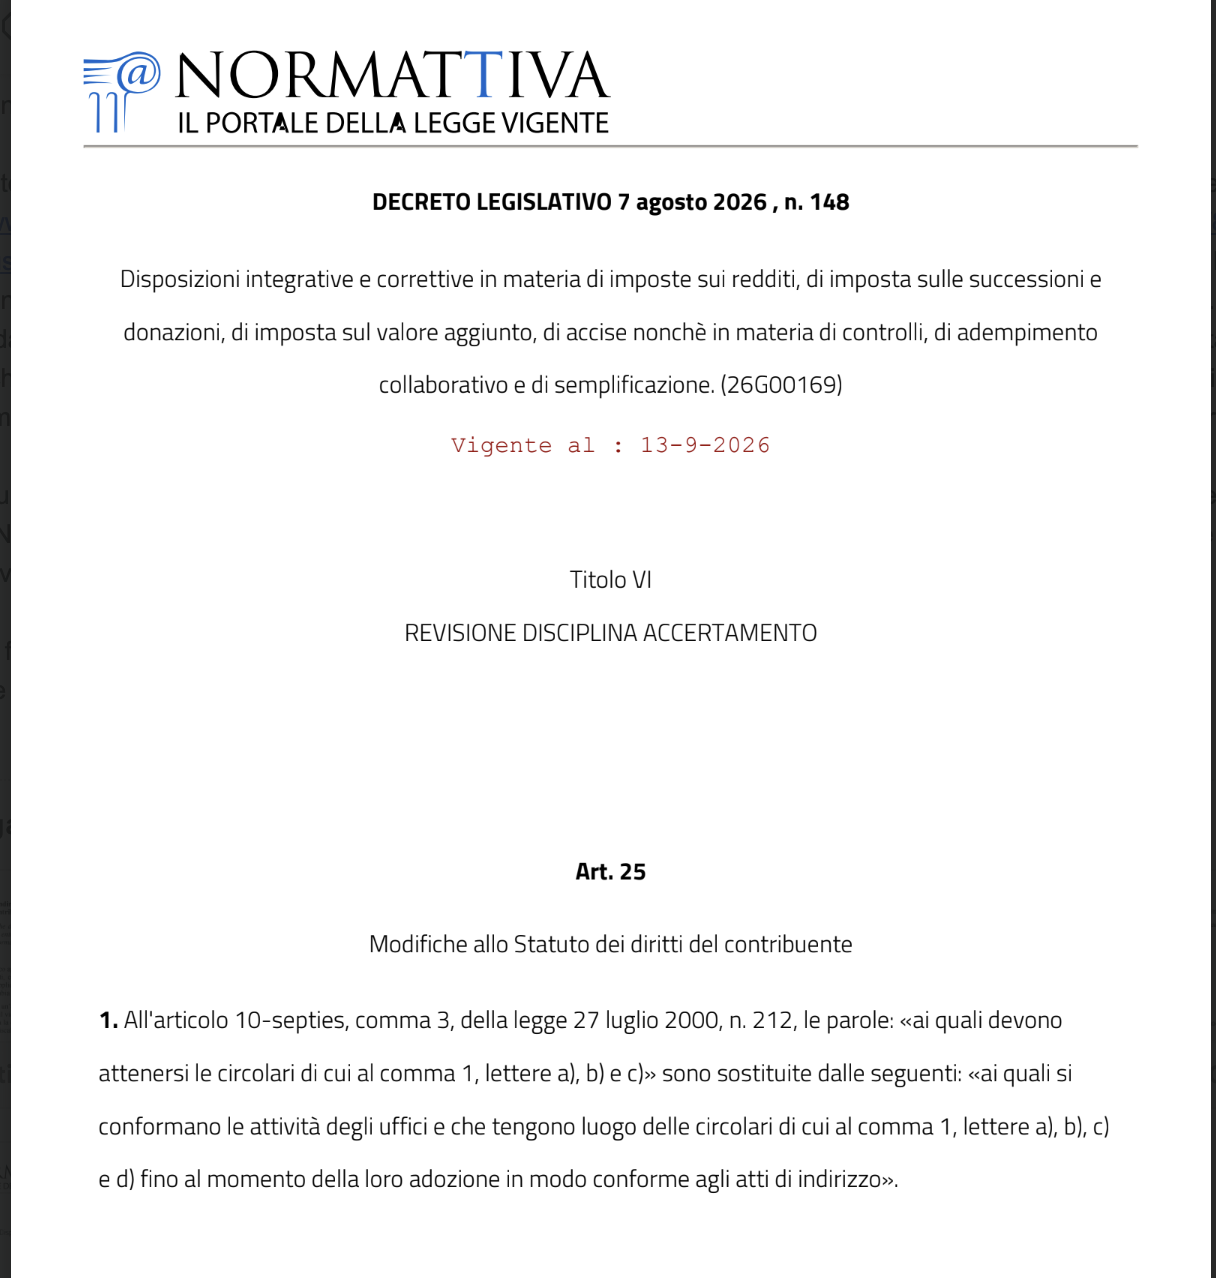
Quella catena è saltata. L’ultimo decreto correttivo della delega fiscale (art. 25, d.lgs. n. 148 del 2026) ha riscritto sei righe dello Statuto dei diritti del contribuente (art. 10-septies, comma 3, l. n. 212 del 2000): prima gli atti di indirizzo erano quelli «ai quali devono attenersi le circolari», ora sono quelli «ai quali si conformano le attività degli uffici e che tengono luogo delle circolari […] fino al momento della loro adozione in modo conforme agli atti di indirizzo». Il vincolo si allarga a tutto ciò che gli uffici fanno, istruzioni operative comprese, e l’atto ministeriale non guida più la circolare, ma la sostituisce finché non c’è. Le agenzie fiscali perdono così un pezzo di autonomia.
La norma nasce da un problema reale. Il 22 dicembre 2025 un atto di indirizzo aveva dato ragione ai contribuenti sui contributi ricevuti durante la pandemia; molti uffici non si adeguarono, chiedendo «ulteriori indicazioni operative». Con la regola nuova non avrebbero potuto. Il congegno funziona, ma funziona in entrambe le direzioni.
Nulla garantisce che il prossimo atto di indirizzo dia ragione al contribuente: potrebbe imporre agli uffici l’interpretazione più sfavorevole e imporla subito, perché non deve più attendere la circolare. Quel giorno il contribuente avrà davanti una regola che vincola tutti gli uffici, non è una circolare e non si può impugnare. Che cosa possa fare, del resto, si è già visto: poche settimane dopo il decreto ministeriale del 7 maggio 2024 sull’accertamento sintetico — il cosiddetto redditometro — il viceministro dispose che «l’avvio delle attività applicative» di quel decreto fosse «differito all’entrata in vigore dei provvedimenti che dispongono le modifiche normative» annunciate: un decreto già pubblicato si fermò per effetto di un atto che decreto non è.
Il punto che riguarda tutti è un altro: il legittimo affidamento del contribuente. Lo Statuto esonera da sanzioni e interessi chi si è conformato a «indicazioni contenute in atti dell’amministrazione finanziaria». Ma l’amministrazione finanziaria sono le agenzie fiscali, mentre l’atto di indirizzo è firmato dal Mef. La legge tiene le due sfere separate: agli organi di governo spetta «l’adozione dei relativi atti di indirizzo interpretativo ed applicativo», ai dirigenti gli atti amministrativi, «compresi tutti gli atti che impegnano l’amministrazione verso l’esterno», di cui li dichiara «responsabili in via esclusiva» (art. 4, d.lgs. n. 165 del 2001). La circolare nasceva dal secondo lato, l’atto che ne prende il posto nasce dal primo.
Che l’affidamento riposto in un atto del Ministero valga quanto quello riposto in una circolare è sostenibile in via esegetica (Corte di giustizia Ue, 14 settembre 2006, cause riunite C-181/04–C-183/04, Elmeka), ma non è scritto nella legge. E la posta non è nominalistica: una linea interpretativa della Cassazione fa conseguire dall’affidamento «l’inesigibilità tout court della prestazione tributaria» (Cass. n. 17576/2002), un’altra lo confina a sanzioni e interessi. Le Sezioni unite escludono l’impugnabilità della circolare perché non vincola nessuno, «nemmeno la stessa autorità da cui promana» (n. 23031/2007); l’atto che oggi ne prende il posto vincola tutti gli uffici e resta fuori dal sindacato del giudice, perché ha natura politica.
Manca anche la conoscibilità. Dal 2000 lo Statuto impone all’amministrazione di portare a conoscenza dei contribuenti «tempestivamente e con i mezzi idonei tutte le circolari e le risoluzioni da essa emanate» (art. 5, comma 2, l. n. 212 del 2000). Gli atti di indirizzo, che oggi ne fanno le veci, stanno in una pagina web del Dipartimento delle finanze che a metà settembre ne elenca cinque, ne lascia fuori almeno uno — quello sull’abuso del diritto, che pure sta sullo stesso sito — e di tre offre semplici scansioni: pagine fotografate, dove non si può cercare una parola né copiare una riga. E la norma che tutto questo ha cambiato, a un mese dall’entrata in vigore, non risulta aggiornata né su Normattiva né su Cerdef, la banca dati del Mef: chi la cerca trova il testo previgente. Quell’obbligo nomina le circolari e le risoluzioni: l’atto che ne ha preso il posto non è né l’una né l’altra e si pubblica come pare all’amministrazione.
Il 29 agosto si è chiusa la delega fiscale, ma le tre funzioni che contano restano nelle stesse mani. È il Mef che scrive la regola, con testi unici corretti due volte in due giorni. È il Mef che amministra chi la giudica, con la relazione sulla giustizia tributaria che scrive su sé stesso. Ed è il Mef che ora la interpreta, con un atto che vincola gli uffici e non si può impugnare. Il contribuente, ogni volta, sta dall’altra parte.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.