アンスロピック・香港は活況…韓国IPO、92%が公募価格割れ
最近、大手証券会社のある役員は「優良な実力派企業の上場を主幹事として担当しているが、興行成功への負担が大きい」と語った。株式市場で資金が枯渇し、株価も下落基調にあるため懸念されるという意味だった。
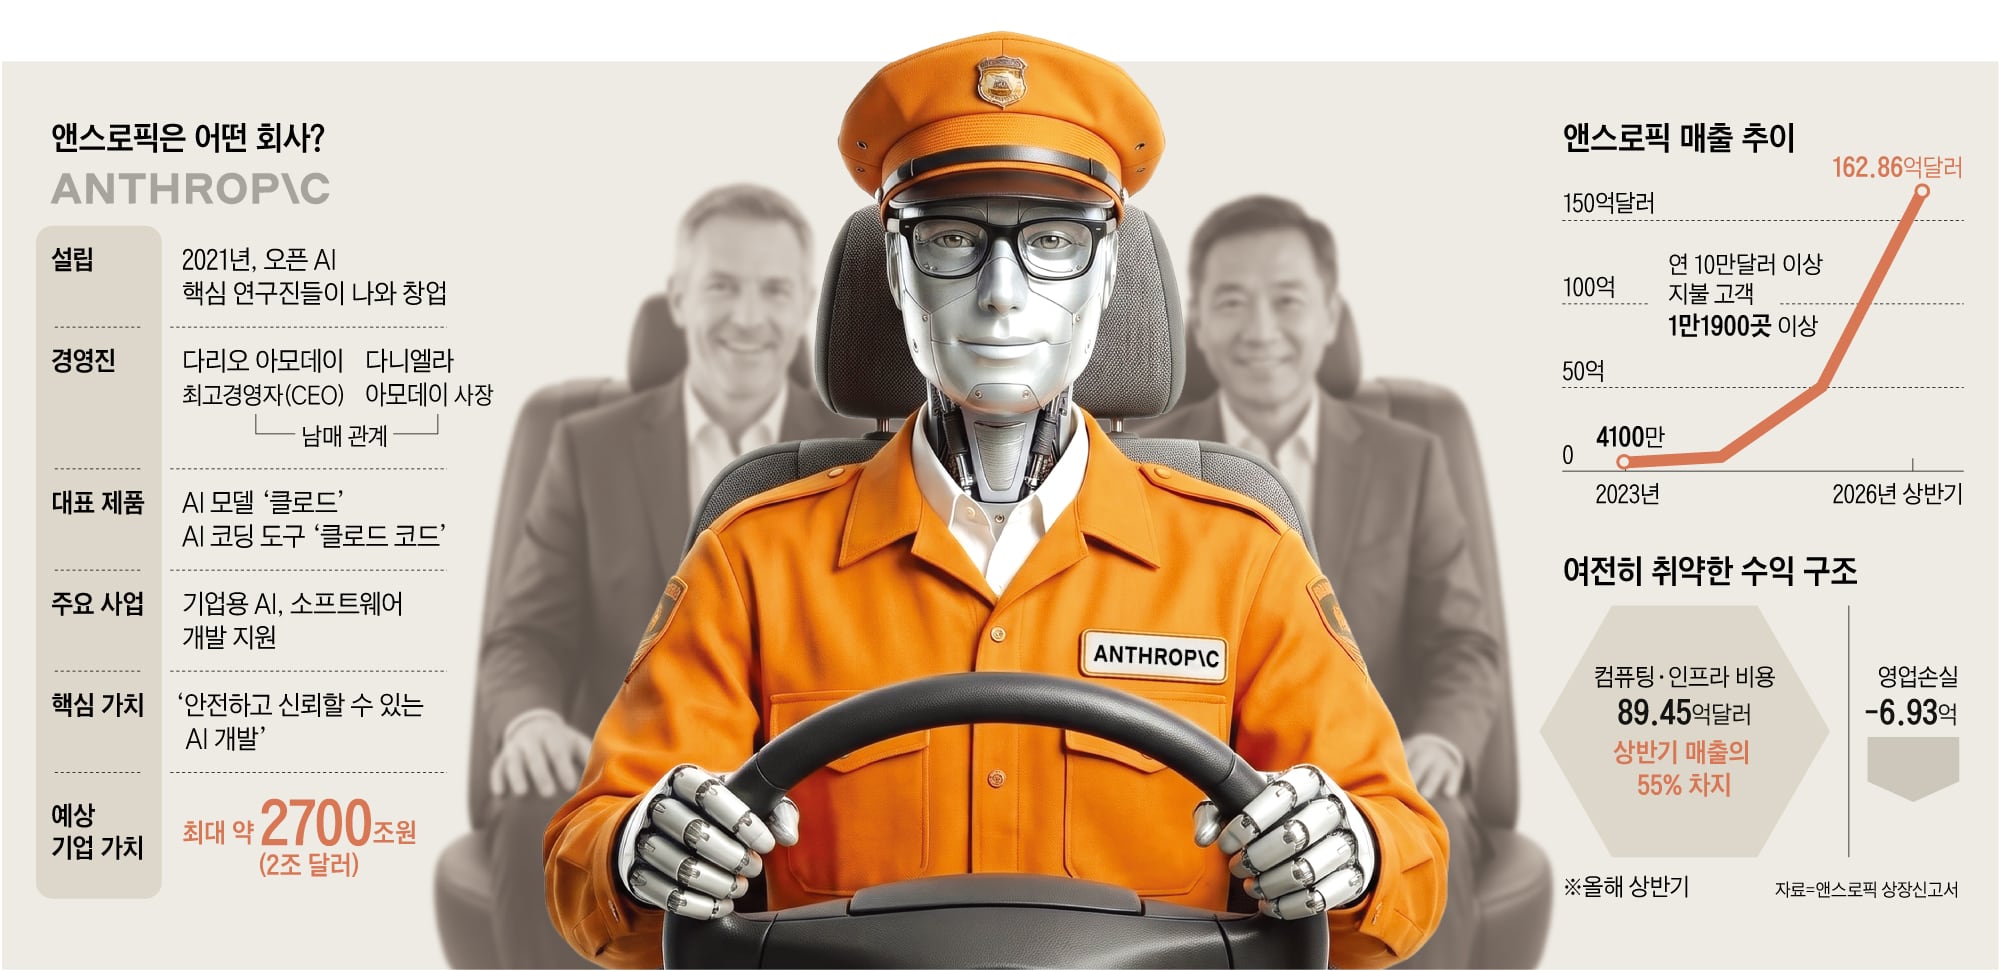
米人工知能(AI)企業アンスロピックのナスダック上場に伴う公募には、公募株数の約6倍の注文が集まったと、ブルームバーグが12日(現地時間)報じた。主幹事会社は1株当たり70-78ドルと提示した公募価格レンジをさらに引き上げる案を検討するほどだ。香港株式市場も今年、企業公開(IPO)で519億ドル(約69兆ウォン)を集め、6年ぶりの大規模となった。
しかし韓国の上場市場には冷たい風ばかりが吹いている。今年上場した新規企業の株価は公募価格を平均44%下回った。申込開始を翌日に控えて公募を取りやめる企業まで出た。
◇「タタブル」も崩壊…今年の上場株「10社に9社」が公募価格割れ
韓国取引所の企業公示チャンネル(KIND)によると、今年1月から今月12日までに公募を経て上場した48社(企業買収目的会社を除く)の13日の終値は、公募価格を平均43.7%下回った。48社の公募株を同じ金額ずつ割り当てられ、今まで保有していたとすれば、100万ウォンが約56万ウォンに減った計算だ。10社に9社に当たる44社(92%)が公募価格を下回り、22社は半値以下になった。公募価格を上回っているのはインジェニア・セラピューティクス(68%)、インテリビックス(23%)、T&Eコリア(12%)、ドンウォンパーツ(2%)の4社だけだ。
上場初日に株価が公募価格の4倍まで上昇する、いわゆる「タタブル」銘柄も崩れた。上場初日の株価は公募価格の4倍を超えることができないが、今年この上限まで上昇したのはエスチーム、アクスビス、アイエムバイオロジックス、コスモロボティクス、ポレッド、マキナロックスの6社だ。この6社はいずれも現在、公募価格を下回っている。3月に上場したエスチームは公募価格を72%下回り、上場初日の終値からは93%下落した。
下落相場のせいだけでもない。各企業が上場した日から13日まで同じ期間で比較すると、新規上場株が平均43.7%下落する間、KOSPIは平均15.1%、KOSDAQは平均19.7%下落した。
市場以上に下げた理由としては大きく三つが挙げられる。第一に上場初日の過熱だ。48社の初日の終値は公募価格を平均76%上回った。初日の株価が公募価格の2倍以上に跳ね上がった13社は、現在、初日の終値を平均81%下回っている。初日に集中した短期の買いが抜け、バブルがしぼんだ形だ。第二に公募価格自体が高く設定された点だ。上場初日から公募価格を下回った15社は、現在、公募価格を平均61%下回る。同じ期間、KOSDAQは平均10%下げただけだ。市場が当初から公募価格に見合う価値を認めなかったという意味だ。今月上場したバロファームとネクスアイも、初日から公募価格をそれぞれ28%、40%下回った。第三に需給基盤が弱い点だ。13日にイ・ジェミョン大統領主宰で開かれた資本市場政策懇談会で、ベンチャー投資業界は、KOSDAQは個人投資家中心で売買回転率が高く、株価を支える需要が脆弱だと指摘した。
◇今週、申込証拠金19兆ウォン集めた4社は笑えるか
今週はKOSDAQの新規上場4社が相次いで上場する。16日にヨングァンYKMC、17日にオプトニクス、18日にALロボット、20日にハナ・エアロダイナミクスだ。4社の一般申込には証拠金18兆8898億ウォンが集まった。申込競争率はハナ・エアロダイナミクスが1851.14対1で最も高く、ヨングァンYKMCとオプトニクスも1300対1を超えた。4社はいずれも公募価格を希望レンジの上限で決めた。
問題は申込の熱気が上場後の株価につながるかどうかだ。今月上場した企業のうちドンウォンパーツは申込競争率が1219対1に達したが、上場初日に公募価格の2倍近くまで上昇した株価は、13日には公募価格を2%上回る水準まで下がった。
結局、公募を取りやめる企業まで出た。J&TGとC&Mは一般申込(12-13日)を翌日に控えた11日、証券届出書の撤回届出書を提出し、残りの公募日程を取り消した。両社とも企業価値を適切に評価してもらうのは難しいとの理由を挙げた。機関投資家向けの需要予測まで終えた後に公募を撤回したケースは今年初めてだ。
公募価格を引き下げて上場を押し通す企業も増えた。公募株情報サイト「38コミュニケーション」の集計によると、9月1日から今月10日までに機関投資家向け需要予測を終えた25社(企業買収目的会社を除く)のうち、7社が公募価格を希望レンジの下限、またはそれを下回る水準に決めた。昨年同じ期間には11社すべてが希望レンジの上限で公募価格を決めていた。しかし、企業価値を下げたからといって株価が持ちこたえたわけでもない。今年上場した48社のうち、公募価格を希望レンジの下限以下に決めた12社の13日の終値は、公募価格を平均41%下回った。希望レンジの上限で決めた36社(45%下落)と大きな差はない。
13日からはコーナーストーン投資家制度と事前需要予測制度が施行された。コーナーストーン投資家制度は、上場前に機関投資家へ公募株の一部(KOSDAQは機関投資家への配分株数の最大30%)をあらかじめ割り当てる代わりに、6-10カ月間売却できないようにする制度だ。事前需要予測は、公募価格レンジを決める前に機関投資家の購入希望価格と数量をあらかじめ尋ねる制度だ。公募価格のバブルを取り除き、上場初期の売り物を減らして株価を安定させる狙いがある。これまでは公募価格レンジを先に決め、証券届出書を提出した後でなければ、機関投資家に購入価格と数量を尋ねることができなかった。金融当局は、市場の需要を確認せずにレンジから決めるため、公募価格が高く設定されるケースが多かったとみている。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.