왜곡된 금리의 제자리 찾기
광고

미국 국채 10년물 금리가 5% 선을 넘어서며 2002년 이후 최고치를 기록했다. 지표 금리가 치솟자 20년, 30년 등 장기 국채 금리 역시 일제히 수십년 이래 최고 수준으로 따라 올랐다.
시장에서는 본격적인 ‘고금리 시대’가 도래했다는 우려가 팽배하다. 금리 상승의 영향은 즉각 회사채와 주택담보대출 금리로 확산했다. 높은 이자 부담 탓에 기업의 실적이 훼손될 수 있다는 불안감이 커지고 있으며, 실제로 미 주택시장에서는 금리 급등 이후 거래량이 급감하며 업황 부진이 현실화되고 있다.
가장 민감하게 반응하는 곳은 단연 주식시장이다. 무위험 수익률인 국채 금리가 올라가면 주식의 상대적 매력도가 떨어져 밸류에이션(실적 대비 주가 수준) 하향 조정이 불가피해진다. 여기에 더해, 높아진 금리 매력 때문에 증시에서 채권과 같은 안정적인 금리형 자산으로 자금이 이동할 수 있다는 점도 시장의 큰 악재로 작용한다.
광고
하지만 여기서 한가지 근본적인 질문을 던져볼 필요가 있다. 단기간에 금리가 크게 올랐거나 단순히 수년 만에 최고치를 경신했다고 해서 무조건 ‘고금리’라고 단정할 수 있을까? 이러한 주장은 지난 20여년간 형성되었던 저금리 기조가 정상적이고 적절한 수준이었다는 전제를 깔고 있는데, 과연 그 전제부터가 타당한지는 되짚어 보고자 한다.
본래 금리의 높낮이를 올바르게 평가하려면 거시경제의 핵심 지표들과 함께 비교해야 한다. 이때 가장 흔히 쓰이는 기준이 바로 ‘경제성장률’과 ‘물가상승률’을 더한 ‘명목성장률’이다. 실물 경제의 체력을 나타내는 명목성장률과 금융시장의 대표 지표인 금리를 비교하는 ‘상대적 관점’이 필수적이다.
광고
광고
지난 20여년간의 흐름을 돌아보면, 국채 금리는 명목성장률을 지속적으로 하회했다. 과거에는 금리가 명목성장률을 상한선으로 삼아 그 안팎에서 등락했던 것과 비교하면 확연히 달라진 구조적 변화였다.
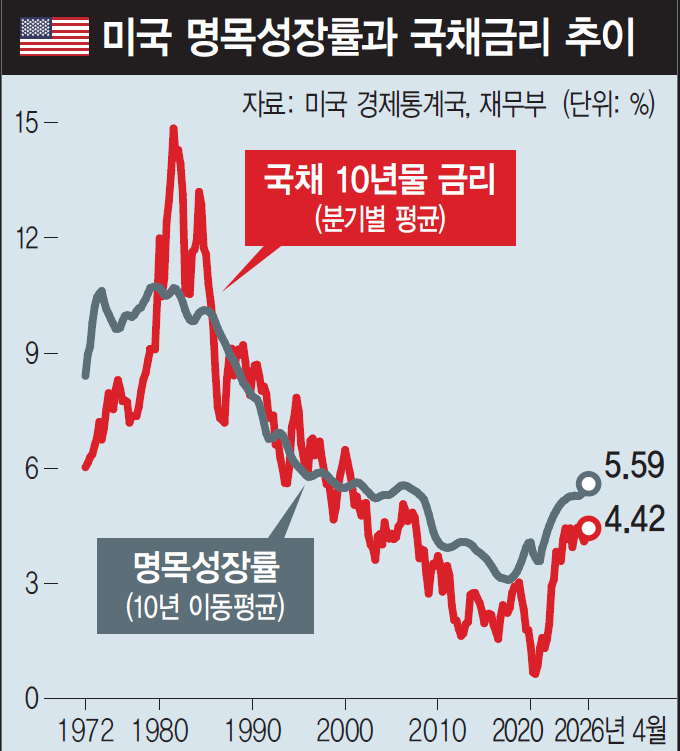
이 시기는 인플레이션이 시장이나 중앙은행의 관심사에서 완전히 벗어나 있던 ‘디스인플레이션’(저물가)의 시대였다. 심지어 일부 중앙은행들은 ‘물가 안정’이라는 본래 임무 대신, 지나치게 낮은 물가를 목표치 2% 수준까지 어떻게 끌어올릴 것인가를 두고 고민할 정도였다.
광고
그러나 팬데믹 이후 상황은 급변했다. 한동안 잊혔던 인플레이션이 다시 금리에 반영되기 시작했고, 중앙은행들 역시 물가 잡기를 최우선 과제로 삼으며 통화정책의 궤도를 수정했다. 즉, 지난 20년간 금리에 제대로 반영되지 못했던 인플레이션이 비교적 짧은 기간에 한꺼번에 반영되면서 금리가 가파르게 상승한 것이다.
이처럼 명목성장률이라는 실물 경제 기준에 비추어 금리를 재평가해 보면, 지금 금리가 특별히 높다기보다는 ‘지난 20년간의 금리가 비정상적으로 낮았던 것’에 가깝다. 현재의 금리 상승은 고금리 폭등이라기보다, 왜곡된 금리가 제자리를 찾아가는 과정으로 보는 것이 한층 설득력이 있는 진단일 것이다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.