日本航空の中間期は燃料高で大幅減益、通期計画達成には不透明感 国内線でANAにどう対抗? | 政治・経済・投資 | 東洋経済オンライン
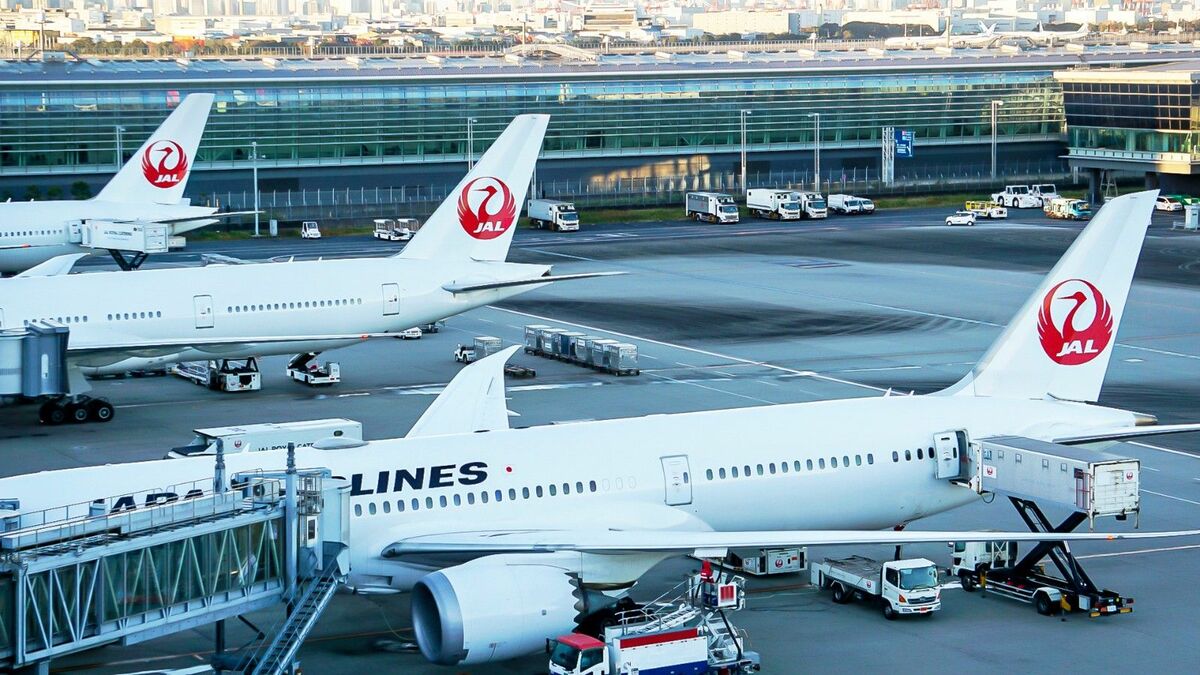
JALは28年3月期から国内線でも燃油サーチャージを導入する予定で、単価を上げづらく低収益にあえぐ国内旅客事業の改善が課題になっている(写真:sollamu0601/PIXTA)
INDEX
※本記事は「会社四季報オンライン」でも有料会員向けに配信しています
日本航空(JAL)が11月2日に発表した今2027年3月期第2四半期(4~9月)は、売上収益が前年同期比11.7%増の1兆0989億円と、再上場後の最高を更新した。
一方、EBIT(利払い・税引き前利益)は同36%減の701億円、純利益は同42.2%減の390億円にとどまった。中東情勢の緊迫化で燃油価格(シンガポールケロシン)は1バレル平均160ドルと、計画の90ドルを大きく上回った。燃油費は47.4%増の2856億円に膨らんだ。
未曽有の燃油費高でも、一定の利益は確保できた。燃油サーチャージの影響もあり国際旅客は単価が約20%上がり、収入は16.0%増。AI関連需要を取り込み半導体製造装置などの荷動きが活発で国際貨物収入は46.8%増となった。注力する非航空のマイル・金融・コマース事業もEBITが5.4%増の222億円と下支えした。
四季報は会社計画より慎重に予想
この記事は有料会員限定です
残り 1620文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
35 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
たかはし れおReo Takahashi
名古屋市出身、新聞社勤務を経て2018年10月に東洋経済新報社入社。航空・旅行業界を担当。過去に証券など金融業界のほか半導体、電子部品、重工業なども担当。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.