‘코스피 9천’ 축포 뒤 쪼그라든 기업조달…‘머니무브’는 없었다
광고
정부가 ‘생산적 금융 대전환’을 추진한 지난 1년간 기업에 흘러들어간 돈은 예년보다 줄어든 것으로 나타났다. 부동산에 쏠린 자금의 흐름을 첨단·벤처 기업으로 돌려 우리 경제의 생산성을 끌어올리겠다는 정부의 구상이 첫발부터 삐걱댄 셈이다. 특히 미래 먹거리 개발의 주된 재원이 되는 주식 발행 규모가 급감했다. 이른바 ‘삼전닉스’ 투자 열기로 코스피가 한때 9천을 넘으며 축포를 터뜨리는 동안, 정작 자금이 필요한 성장 기업은 외면받았다는 얘기다.
이처럼 어두운 현실의 이면에는 ‘반도체 쏠림’ 현상으로 한층 심화한 우리 경제의 양극화 구조가 자리하고 있다는 평가가 나온다. ‘코스피 5천’ 공약으로 대표되는 주가 부양에 편중된 정부의 정책 기조도 영향을 미쳤다는 지적이다.

7일 한겨레가 한국은행의 기업 자금조달 집계를 분석한 결과, 금융위원회가 ‘생산적 금융 대전환’을 선언한 지난해 9월부터 올해 8월까지 1년간 국내 기업이 주식·회사채 발행과 은행 대출을 통해 조달한 자금은 약 68조6천억원인 것으로 나타났다. 계엄·탄핵 국면과 부동산 프로젝트파이낸싱(PF) 구조조정이 있었던 2025년(59조3천억원)보다는 많았지만, 직전 10개년 평균(81조8천억원)보다는 16%가량 적었다. 비교 대상인 직전 10개년의 전년 9월부터 해당 연도 8월까지를 기준으로 산출했다.
광고
기업이 투자자에게서 직접 돈을 조달하는 직접금융 시장이 눈에 띄게 위축됐다. 지난 1년간 주식 발행으로 조달한 자금은 10년 평균(14조원)의 반토막인 7조6천억원에 그쳤다. 회사채 순발행 규모도 -15조원으로 10년 평균(+3조7천억원)과의 온도 차가 컸다. 기업이 회사채 시장에서 새로 빌린 돈보다 갚은 돈이 15조원 더 많았다는 얘기다. 직접금융 자금은 통상 갚을 의무가 없거나 만기가 길어서 기술 개발과 신사업의 주요 재원이 된다.

간접금융에 해당하는 은행 대출은 유일하게 증가했다. 10년 평균(64조1천억원)보다 많은 76조원이었다. 이는 금융당국이 은행권에 주택담보대출 위주인 가계대출 대신 기업대출을 늘리도록 주문한 결과로 풀이된다.
광고
광고
정부는 지난해 9월부터 생산적 금융 대전환을 추진해왔다. 부동산 시장 대신 기술을 개발하고 공장을 지어 새 먹거리를 만들어낼 기업에 돈이 가게끔 한다는 게 핵심이다. 이를 위해 금융위는 은행권에 기업대출 확대를 주문하고 각종 자본시장 선진화 정책을 펼치는 한편, 정책자금을 산업 현장에 직접 투입하는 국민성장펀드를 출범시킨 바 있다.
은행 대출 늘었지만…1년짜리 운전자금 대출이 대부분
숫자 면면을 뜯어보면 더욱 어두운 현실이 드러난다. 먼저 유일하게 늘어난 은행 대출은 질이 좋지 못했다. 한국은행의 예금취급기관 산업별 대출금 집계를 보면, 올해 상반기 공급된 대출 61조4871억원의 73.4%인 45조1556억원이 운전자금 용도였다. 지난해 상반기(58.1%)보다 운전자금 비중이 높았다. 운전자금 대출은 당장 사업을 운영하는 데 쓰기 위해 빌린 돈으로 통상 1년 만기다. 생산적 금융이 겨냥하는 장기 투자 자금과는 거리가 있다.
광고
운전자금 대출이 늘어난 원인을 들여다보면 사정은 더욱 녹록지 않다. 한국은행 관계자는 “올해 채권시장 금리가 상승세이다 보니 회사채로 빌린 돈을 상환하기 위해 은행에서 운전자금 대출을 받은 경우가 많았다”고 설명했다. 은행 대출을 받아서 새로 무언가를 하기보다는 기존 빚을 갚는 데 썼다는 얘기다. 실제로 은행 대출이 확대된 지난 1년간 회사채 순발행 규모는 마이너스를 기록했다.
기업이 새로 공장을 짓고 기계를 사는 데 쓰이는 시설자금 대출 비중은 올 상반기 26.6%에 그쳤다. 금액 기준으로도 예년에 비해 공급 규모가 작았다. 2016~2025년 상반기 시설자금 대출 공급액 평균은 29조9466억원인 반면 올 상반기엔 16조3315억원이었다.
코스피 부양 치중된 정책에…“발행시장은 퇴보”
특히 뼈아픈 대목은 주식 발행시장의 위축이다. 주식시장은 기존 주식이 투자자 사이에서 거래되는 유통시장과, 기업이 새 주식을 발행해 자금을 조달하는 발행시장으로 나뉜다. 통상 유통시장에 활기가 돌면 발행시장으로도 확산된다. 유통시장에서 주가가 상승세일 때 발행시장에서 기업공개(IPO)나 유상증자가 많아지는 것도 이런 이유에서다.
문제는 올해 들어 유통시장과 발행시장이 디커플링(탈동조화)됐다는 점이다. 올 상반기 유통시장은 이른바 ‘삼전닉스’ 투자 열풍에 힘입어 코스피가 한때 9천을 넘으며 전례 없는 수준으로 달아올랐다. 그럼에도 지난 1년간 주식 발행 규모는 오히려 반토막 났다.
광고
증권가는 그 이유로 먼저 ‘반도체 쏠림’ 현상을 꼽는다. 수급이 삼성전자와 에스케이(SK)하이닉스로 쏠리면서 신규 상장을 노리던 성장 기업은 소외됐다는 얘기다. 태윤선 케이비(KB)증권 연구원은 지난 7월 보고서에서 “공모주 시장은 일반적으로 증시 호황과 흐름을 같이하는 경향이 있었으나 최근 반도체 등 일부 대형주로 자금이 쏠리며 기업공개 시장은 상대적으로 소외 양상을 보였다”고 했다.
유통시장에 무게가 쏠린 정책 기조도 주요 원인으로 거론된다. 대표적 사례가 중복상장 규제다. 금융위는 지난 3월 중복상장을 원칙적으로 금지한다는 규제 방향성을 공식화한 뒤, 8월부터 상장 모회사의 자회사를 새로 상장하려면 모회사 주주 동의 여부를 확인하도록 하는 규정을 시행해왔다. 이미 상장된 모회사의 주가, 즉 유통시장을 보호한다는 취지다.
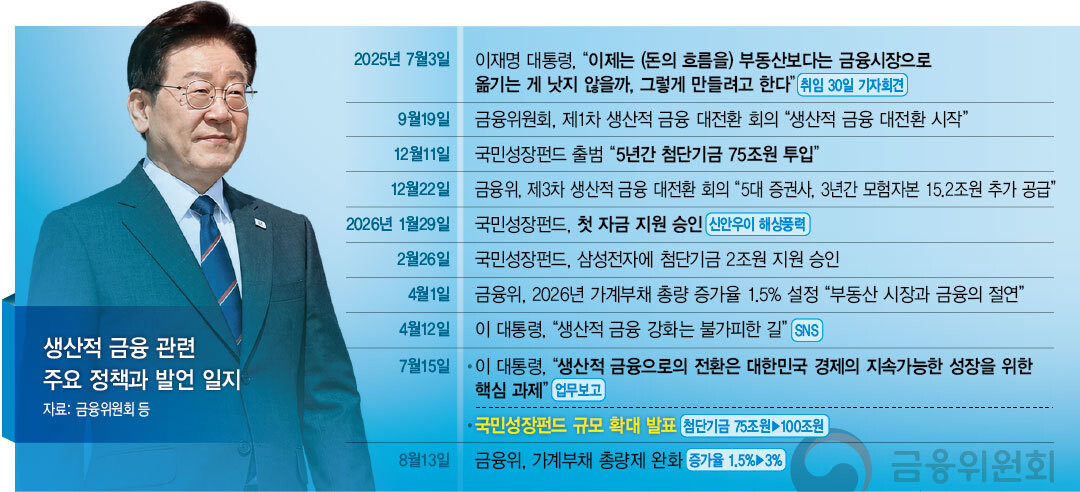
문제는 그러면서 발행시장이 위축되는 효과가 같이 나타났다는 점이다. 금융당국이 규제 시행을 예고한 뒤 해당 기업들은 상장 계획을 미루거나 아예 취소한 바 있다. 지배구조는 그대로인데 신규 중복상장만 막은 탓에 기업의 자금조달 통로가 일부 차단된 것이다. 주식 발행 규모가 반토막 난 데에는 정부 정책의 영향도 있다는 지적이 나오는 이유다.
단순히 중복상장만을 규제하는 게 아니라, 문제의 근원인 지배구조 자체를 뜯어고쳤던 일본 사례와도 대비된다. 일본에서는 모회사가 상장 자회사를 아예 매각하거나 자회사 지분 100%를 확보하는 방식으로 중복상장 구조를 점진적으로 해소해왔다. 이 경우 기업의 자금조달이 위축되는 부작용을 최소화할 수 있다.
금융당국 안팎에서도 생산적 금융의 성패를 둘러싼 우려의 목소리가 적잖다. 이제 막 자금 집행을 시작해 이번 집계에 제대로 반영되지 않은 국민성장펀드를 고려하더라도 성과가 저조하다는 것이다. 한 금융당국 관계자는 “이번 정부 들어서서 유통시장에만 신경을 쓰다 보니 발행시장은 오히려 퇴보한 측면이 있다”며 “결국 국민성장펀드 말고는 생산적 금융에서 남는 게 없는 것 아닌가 하는 우려도 있다”고 말했다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.