現金割引を誘導し国税庁に通報…報奨金狙う「税パパラッチ」横行
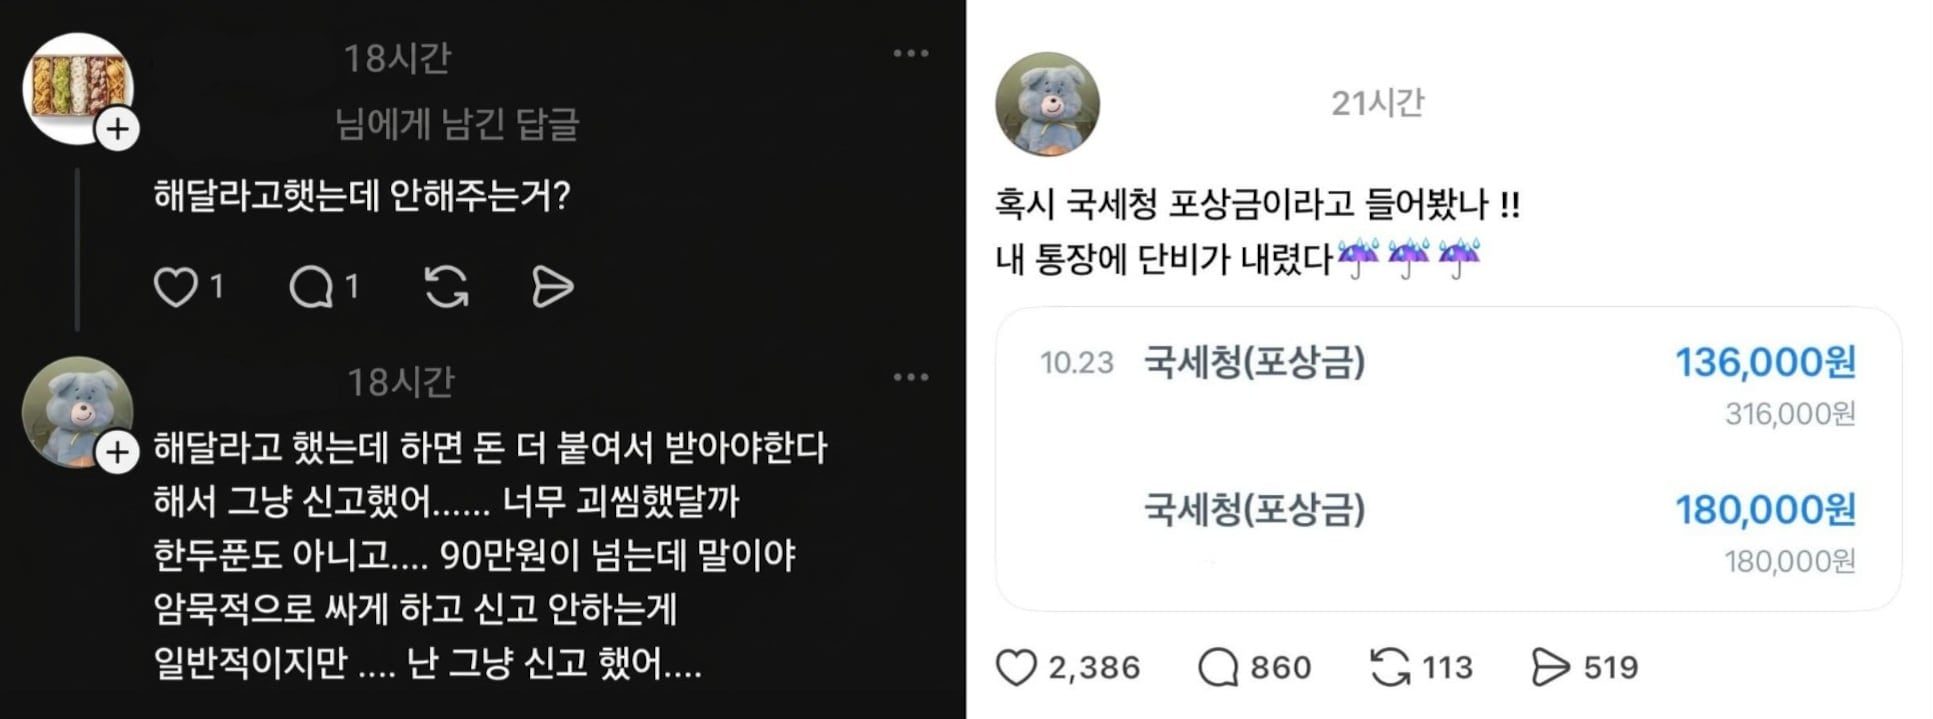
消費者が現金領収証を発行しないことを条件に割引を求めた後、事業者を現金領収証未発行で申告し、報奨金を受け取るケースが出ている。国税庁は、消費者が先に割引を提案したとしても、事業者がこれを受け入れたのであれば責任を免れるのは難しいとの立場だ。
31日、関連業界によると、ソーシャルメディア(SNS)などのインターネット・コミュニティーには、現金払いで割引を受けた後、店を申告して報奨金を受け取ったという書き込みが相次いでいる。ある税理士は「1カ月前からこうした手口が流行している。割引を受け、報奨金までもらえるため、『一石二鳥』だと考える人たちがいる」と話した。
国税庁は2005年、現金領収証制度と共に、現金領収証の発行義務違反を申告した人に報奨金を支給する制度を導入した。事業者が付加価値税分を割り引く代わりに現金払いを誘導する慣行をなくすため、1件当たり10万ウォン以上の現金取引については現金領収証の発行を義務付けている。
未発行の事実を申告すれば、未発行額の20%を報奨金として受け取ることができ、支給限度は1件当たり最大25万ウォン、年間最大100万ウォンだ。報奨金目当てに申告する人たちは、いわゆる「セパラッチ(税金とパパラッチの合成語)」と呼ばれる。
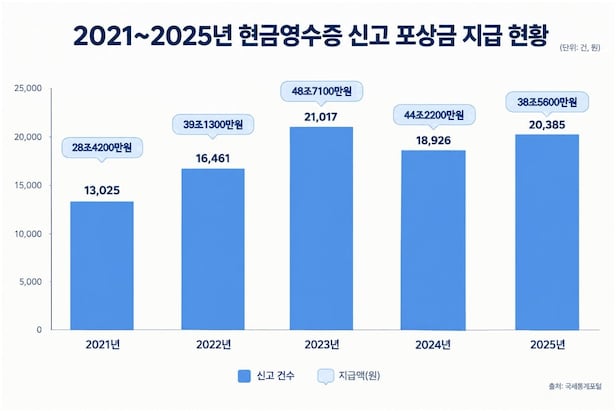
国税統計ポータルによると、最近5年間に現金領収証の発行拒否および未発行の申告は計8万9814件受け付けられた。この期間に支給された報奨金は約199億ウォンだ。
専門家らは、意図的に現金領収証の未発行を誘導する行為は悪質だが、これを詐欺や欺瞞(ぎまん)行為として処罰するのは難しいとみている。申告者保護の原則により、事業者は誰が申告したのかを知ることができないため、その事実を立証するのが容易ではない。現金領収証を発行しなかった事業者は、未発行額の20%を加算税として納めなければならない。
法務法人・和友のリュ・ソンヒョン弁護士は「報奨金を受け取る目的で計画的に未発行を誘導したのであれば、報奨金支給の除外事由に該当する可能性がある」と述べた。
国税庁は、未発行事業者を申告する行為自体は法的に問題にならないとの立場だ。国税庁関係者は「消費者が現金割引を求めても、事業者は絶対に受け入れてはならない。消費者が求めなくても、国税庁の指定番号で現金領収証を自主発行しておくのが安全だ」と話した。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.