Четыре парадокса Петербургской игры: банк, который не может разориться, и пятый парадокс. Часть 2
Напомню игру. Пётр бросает монету, пока не выпадет орёл. Если орёл выпал при первом броске, Пётр платит Павлу 1 дукат, при втором 2, при третьем 4, и с каждым броском выплата удваивается. Среднее этой игры бесконечно, а двадцать дукатов за неё не заплатит ни один разумный человек. Это первый из четырёх парадоксов первой части.
Последний был не о Павле, а о Петре. Чтобы провести игру, Пётр должен пообещать любую выплату: например, при орле на 41-м броске больше триллиона дукатов, в 17 раз больше всего золота, добытого за историю. Американский математик Ллойд Шепли в 1977 году назвал статью об этом вопросом: «The St. Petersburg Paradox: A Con Game?», «Петербургский парадокс: мошенническая игра?».
Можно ли провести Петербургскую игру честно? Неограниченную выплату честно не пообещает никто, но Пётр может обещать не сумму, а долю своего банка: тогда он не обещает больше, чем у него есть, и не разоряется. Как это устроено и что происходит с каждым из парадоксов, разберём по шагам, начиная с четвёртого: из него получается банк, на котором построены остальные разделы. По дороге появится пятый.
Четвёртый парадокс: банк, который платит долями
Пусть у Петра 1 000 дукатов, около 35 миллионов рублей (по 35 тысяч рублей за дукат, как мы выяснили в первой части). Пообещать из них любую выплату нельзя: партия, в которой орёл впервые выпадет на одиннадцатом броске, потребует 1 024 дуката, а выплаты такие и крупнее выпадают в среднем раз на 1 024 партии.
Может быть, Петра спасёт плата за партию? Нет. Уильям Феллер в 1945 году посчитал, как растёт средняя выплата с длиной серии: примерно как половина двоичного логарифма числа партий. Это закон Феллера из первой части: около 5 дукатов на партию в серии из тысячи партий, 10 в серии из миллиона, 15 в серии из миллиарда. Какую бы постоянную плату Пётр ни взял, в достаточно длинной серии средняя выплата её превысит, и дальше Пётр в среднем платит за партию больше, чем получает. Капитал тогда кончается, и Пётр, который платит деньгами, разоряется с вероятностью 1, сколько бы дукатов у него ни было.
Теория разорения: пуассоновский процесс Лундберга и Крамера
Страховщики решают эту задачу больше ста лет. Шведский актуарий Филип Лундберг (1876–1965) в диссертации 1903 года и Харальд Крамер (1893–1985), однофамилец Габриэля Крамера из следующего раздела, в работе 1930 года описали капитал страховщика так. Капитал начинается с  , премии поступают с постоянной скоростью, а убытки приходят в случайные моменты по пуассоновскому процессу: в каждый короткий промежуток времени убыток наступает с одной и той же малой вероятностью, независимо от прошлого. Размеры убытков случайны и независимы.
Если премии в среднем больше убытков, а очень крупные убытки достаточно редки, вероятность разорения ограничена сверху:  , где число
 зависит от надбавки и распределения убытков. С ростом капитала вероятность разорения падает экспоненциально, но при конечном остаётся больше нуля.
Партии Петра в этой модели те же убытки страховщика. У необрезанной Петербургской игры средний убыток бесконечен, плата за партию не может его превысить, и оценка Лундберга к Петру неприменима. Разорение с вероятностью 1 следует уже из закона Феллера: сумма выплат растёт быстрее суммы плат.
Разорения не будет, если изменить само обязательство. Разделим 1 000 дукатов на 10 000 долей. Доля стоит столько, сколько капитал, делённый на число долей: 0,1 дуката. Павлу Пётр платит не дукатами, а новыми долями. Капитал при этом не меняется, долей становится больше, и каждая дешевеет: выплата размывает доли. В дукатах такая выплата всегда меньше капитала.
Новые доли банк выпускает и под дукаты: кто вносит дукаты в капитал, получает доли по текущей цене. Обратно банк выкупает их по той же цене: дукаты уходят из капитала, а доли уничтожаются. Капитал и число долей меняются в одной пропорции, поэтому цена доли от этого не меняется. Каждый, кто внёс дукаты, становится совладельцем банка. Того, у кого есть доли, я дальше называю держателем. Выплату Павлу оплачивают все держатели вместе: выплата снижает цену всех долей. Выходит, Пётр теперь не один человек, а все держатели.
Так снимается половина четвёртого парадокса: банк не может разориться. Вторая половина, можно ли верить тому, кто проводит игру, остаётся до конца статьи.
Первый парадокс: конечная партия
Первый парадокс был о бесконечном среднем. Габриэль Крамер ещё в 1728 году предложил выход: обрезать выплату. Монету бросают как прежде, до первого орла, но, как писал Крамер, «я никогда не смогу получить больше  монет, как бы поздно ни выпал орёл». Среднее считается так: каждая выплата умножается на её вероятность. При орле на первом броске выплата 1 дукат с вероятностью 1/2, это полдуката. При орле на втором 2 дуката с вероятностью 1/4, снова полдуката. Так же и дальше: 24 броска вносят по полдуката, всего 12 дукатов. Партии длиннее 24 бросков вместе выпадают с вероятностью
 , и в них Пётр платит дукатов, это ещё 1 дукат. Поэтому среднее конечно:
 .
Банку из долей нужно конечное среднее: при бесконечном никакая плата за партию не покроет выплат. Получить его я предлагаю иначе, чем Крамер: сделать конечной саму игру. Монету бросают не больше заданного числа раз, например 24, а если орёл так и не выпал, Пётр платит наибольшую выплату. Выплаты и их вероятности те же, что у Крамера, среднее 13, но партия всегда заканчивается не позже 24-го броска. Наибольшее число бросков я называю длиной партии.
Плату за партию в банке я называю депозитом. Платит Павел не дукатами, а долями: сначала вносит дукаты, получает под них новые доли и уже этими долями вносит депозит. Выплату он тоже получает долями и может вернуть их банку за дукаты. Размер депозита разберём в следующем разделе. Пусть длина партии Павла равна семи броскам, а наименьшая выплата 1 доле. При орле на первом броске Павел получает 1 долю, на втором 2 и так далее, а без орла за семь бросков наибольшую выплату, 128 долей, с вероятностью 1/128. Средняя выплата равна 4,5 доли. В общем виде у партии длиной  бросков
 исходов, и при наименьшей выплате
 её среднее равно
 .
Партия Павла по исходам
Партия Павла: длина 7 бросков, 8 исходов, наименьшая выплата 1 доля. О значит орёл, Р значит решка.
броски | выплата, долей | вероятность | вносит в среднее |
|---|---|---|---|
О | 1 | 1/2 | 1/2 |
РО | 2 | 1/4 | 1/2 |
РРО | 4 | 1/8 | 1/2 |
РРРО | 8 | 1/16 | 1/2 |
РРРРО | 16 | 1/32 | 1/2 |
РРРРРО | 32 | 1/64 | 1/2 |
РРРРРРО | 64 | 1/128 | 1/2 |
РРРРРРР | 128 | 1/128 | 1 |
Средняя выплата равна 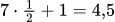 доли.
Последняя строка вносит целую долю: вероятность у неё та же, что у предыдущей, а выплата вдвое больше.
Чем длиннее партия, тем крупнее наибольшая выплата и тем сильнее она снижает цену доли. Поэтому я ввожу предел: наибольшая выплата не больше 12,5% числа долей, тогда цена доли снижается не больше чем на 11%. При 10 000 долях это 1 250 долей: партия Павла с выплатой 128 долей укладывается, а партия с выплатой 2 048 долей не начнётся, пока долей не станет больше.
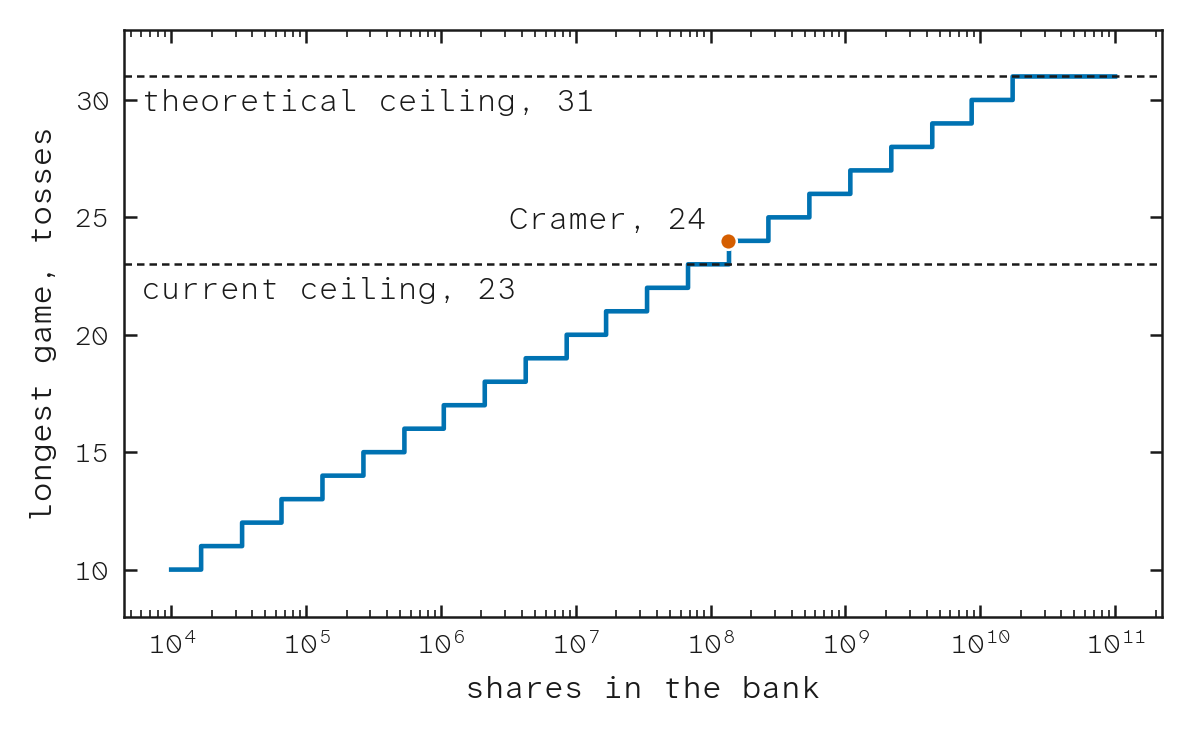
Значит, длину партии задаёт не выбор «для простоты», как у Крамера, а размер банка: при той же наименьшей выплате чем больше в нём долей, тем длиннее может быть партия и тем ближе игра к оригинальной Петербургской (рисунок 1). Кроме предела, длину ограничивает потолок: теоретически 31 бросок, сейчас 23, это  .
Какой банк нужен партии
При пределе 12,5% и наименьшей выплате 1 доля, без учёта нынешнего потолка:
долей в банке | длина партии, бросков | средняя выплата, долей |
|---|---|---|
1 000 000 | 16 | 9 |
134 217 728 | 24, как у Крамера | 13 |
1 000 000 000 | 26 | 14 |
17 179 869 184 | 31, теоретический потолок | 16,5 |
Число 12,5% подобрано в численных экспериментах. Чтобы провести игру Крамера, Петру понадобилось бы 58 тонн золота на одну наибольшую выплату, примерно шесть дней мировой добычи. Банку из долей при наименьшей выплате в 1 дукат нужно в восемь раз больше, около 470 тонн, зато после этой выплаты он не разоряется.
Первый парадокс банк снимает иначе, чем Крамер: партия конечна, поэтому конечны и наибольшая выплата, и среднее.
Депозит, который уничтожается
Теперь о депозите. Депозит никому не передаётся: банк его уничтожает. Дукаты, под которые выпущены эти доли, остаются в капитале, в отличие от выкупа, поэтому капитал прежний, долей меньше, и каждая доля дорожает. Выплата действует наоборот: новые доли выпускаются, и каждая дешевеет. Проще всего уничтожать депозит целиком в начале партии, а выплату выпускать в конце; в разделе о комиссиях этот порядок придётся изменить.
Кто оплачивает выплату: пример
В банке 1 000 дукатов и 10 000 долей, доля стоит 0,1 дуката. Держателей двое: у первого 8 000 долей, у второго 2 000.
Павел вносит 80 дукатов и получает под них 800 новых долей. В капитале 1 080 дукатов, долей 10 800, цена прежняя.
Этими долями Павел вносит депозит, и банк их уничтожает. В капитале по-прежнему 1 080 дукатов, долей 10 000, и доля стоит 0,108 дуката.
Павел получает выплату 1 250 долей. Долей становится 11 250, и доля стоит 0,096 дуката.
кто | вначале, дукатов | в конце, дукатов | итог, дукатов |
|---|---|---|---|
первый держатель | 800 | 768 | −32 |
второй держатель | 200 | 192 | −8 |
Павел | 80 | 120 | +40 |
всего | 1 080 | 1 080 | 0 |
Павел внёс 80 дукатов и, вернув доли банку, заберёт 120. Лишние 40 дукатов потеряли держатели: сами они ничего не платили, просто их доли подешевели. При выплате меньше депозита всё наоборот: при выплате 200 долей Павел заберёт около 21 дуката, а остальные 59 из его 80 достанутся держателям.
Рассмотрим сначала безобидную игру: депозит равен средней выплате, в партии Павла 4,5 доли, и в среднем Павел получает столько, сколько внёс.
Но есть нюанс: коллективному Петру безобидная игра почти ничего не даёт. Возьмём держателя 100 долей: до партии они стоят 10 дукатов, после выплаты 1 доли 10,0035, после выплаты 128 долей 9,878, а в среднем 10,00002. Платы за риск выплаты нет, поэтому тому, кто избегает риска, держать доли незачем, а без держателей банк мал, и наибольшая выплата мала.
Поэтому логично сделать депозит больше средней выплаты. Так же поступает страховщик: премия у него больше среднего убытка, и разницу актуарии называют надбавкой. Надбавка задаётся параметром банка: средняя выплата составляет 87,5% депозита. Запишем депозит:
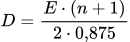
Депозит Павла  равен 5,14 доли. Уничтожается и надбавка, поэтому она достаётся тем, кто несёт риск выплаты, каждому пропорционально числу его долей, пока за время партии доли не выпускаются под дукаты и не выкупаются.
Партия Павла для держателя 100 долей
момент | долей в банке | цена доли, дуката | 100 долей держателя, дукатов |
|---|---|---|---|
до партии | 10 000 | 0,100000 | 10,0000 |
депозит уничтожен | 9 994,86 | 0,100051 | 10,0051 |
выплата 1 доли, вероятность 1/2 | 9 995,86 | 0,100041 | 10,0041 |
выплата 128 долей, вероятность 1/128 | 10 122,86 | 0,098786 | 9,8786 |
В партии Павла в среднем уничтожается на 0,64 доли больше, чем выпускается, и при 10 000 долях цена доли растёт на 0,0064%.
Пусть доли не выпускаются под дукаты и не выкупаются, а полученные выплаты снова вносятся депозитами. Если сумма всех депозитов равна  , а долей вначале было
 , то при ровно средних выплатах цена доли вырастает в
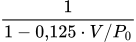
раз. Например, 1 944 партии Павла при 10 000 долях дают сумму депозитов 10 000 долей и рост в 1,14 раза. Сколько людей играет, здесь не важно, важны только депозиты и число долей. Отдельные серии отходят от этой формулы, и тем дальше, чем реже выпадает крупная выплата (рисунок 2).
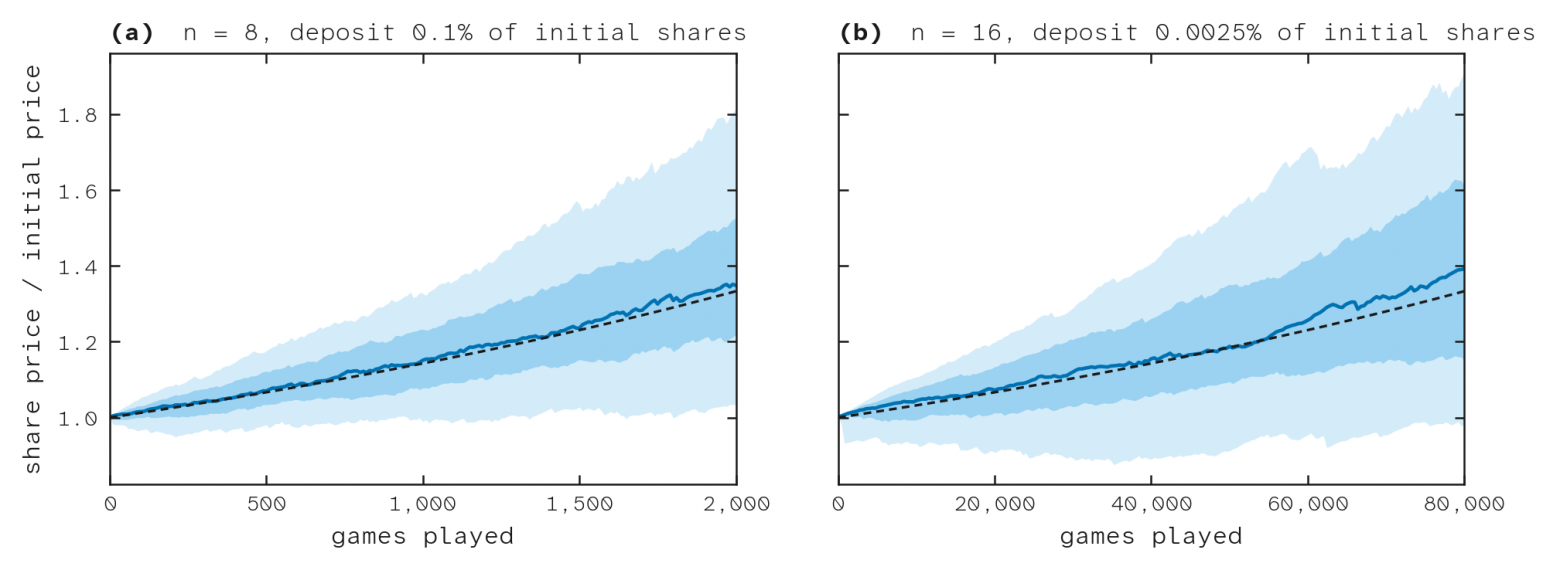
 (b) полоса шире, чем при
 (a): крупные выплаты реже, но больше.
Такую партию, в которой депозит уничтожается, а выплата выпускается новыми долями, я дальше называю майнингом. Слово взято из биткойна, и связь здесь не только в названии: у двух майнингов общая математика.
Майнинг биткойна и Петербургская игра
В биткойне новый блок добавляет тот, кто первым найдёт число, хеш которого меньше заданного порога. При пороге  это значит, что хеш начинается с
 нулевых битов. Каждый бит хеша равен нулю с вероятностью 1/2, как монета Петра, поэтому такой хеш попадается с вероятностью
 , и искать его приходится в среднем
 попыток. Сатоши Накамото в статье 2008 года записал: средняя работа растёт экспоненциально с числом требуемых нулевых битов.
Если заменить монету случайным числом (как его получить честно, описано в разделе о схеме Блюма), в партии Павла считается то же самое: число единичных битов подряд. решек до первого орла выпадают так же редко, как нулевых битов в начале хеша. При единицах Павел получает  : выплата пропорциональна числу попыток, которое в среднем понадобилось бы майнеру биткойна, чтобы найти такой же результат. На восьми битах вместо 256 это выглядит так:
Биткойн: нулевые биты в начале хеша.
хеш | нулевых битов в начале, k | попыток в среднем |
|---|---|---|
1011 0010 | 0 | 1 |
0101 1010 | 1 | 2 |
0010 1100 | 2 | 4 |
0001 0110 | 3 | 8 |
0000 0001 | 7 | 128 |
Партия Павла: единичные биты подряд от младшего, справа налево. Наименьшая выплата 1 доля, 8 исходов.
случайное число | единичных битов подряд, k | выплата, долей |
|---|---|---|
0100 1010 | 0 | 1 |
0110 1001 | 1 | 2 |
1001 0011 | 2 | 4 |
0110 0111 | 3 | 8 |
0111 1111 | 7 | 128 |
1111 1111 | 7: считается не больше 7 битов | 128 |
Каждый лишний нулевой бит удваивает число попыток, а каждая лишняя единица удваивает выплату. Последняя строка показывает предел длины партии: единиц в числе восемь, а выплата та же.
Сходство есть и в устройстве выпуска: майнер биткойна расходует электричество и получает новые монеты, Павел расходует депозит и получает новые доли.
Три операции с долями и две стратегии
В первом приближении с долями можно сделать три вещи: получить под дукаты, вернуть банку за дукаты и внести депозит для майнинга. Выпуск под дукаты и выкуп цену доли не меняют. Её меняет только майнинг: уничтоженный депозит цену поднимает, а выплата новыми долями снижает.
До сих пор Пётр и Павел были у нас людьми. А что, если это не люди, а стратегии? Стратегия Петра: получить доли под дукаты и держать, с ростом цены от чужих депозитов и риском чужих выплат. Стратегия Павла: получить доли под дукаты и майнить ими, в среднем отдавая 12,5% депозита за шанс крупной выплаты. Тех, кто следует стратегии Павла, я дальше называю майнерами.
Пятый парадокс: спрос и цена
Обычно цена растёт, когда покупают, и падает, когда продают, а массовый уход вкладчиков для обычного банка означает крах.
В банке из долей продавца нет: при спросе выпускаются новые доли под дукаты, при уходе доли выкупаются, и цена не меняется. Но рост от уничтоженных депозитов делится на все доли. 1 944 партии Павла при 10 000 долях поднимают цену в 1,14 раза. Если половина держателей ушла, те же партии дают рост в 1,33 раза, а если долей стало вдвое больше, в 1,07 раза. Выходит, приток держателей рост замедляет, а уход ускоряет.
Противоречие исчезает, если вспомнить, что такое цена доли. Это не результат торга, а соотношение капитала и числа долей, как у Давида Юма (1711–1776) в эссе «Of Money» («О деньгах», 1752) соотношение денег и товаров. Выпуск под дукаты меняет обе величины, партия только число долей.
Вывод держится на условии: майнеры остаются. А чем меньше банк, тем меньше наибольшая выплата, и майнеры могут уйти вслед за держателями; к этой связи мы вернёмся в разделе о симбиозе.
Второй парадокс: серия партий
Второй парадокс был о серии: по здравому смыслу средняя выплата за много партий устанавливается, а по закону Феллера растёт без предела. В первой части ребёнок, которому французский натуралист Бюффон поручил бросать монету, сыграл 2 048 партий и получил в среднем 4,9 экю за партию, хотя среднее игры бесконечно: самые крупные выплаты в его серии просто не выпали. Остаётся ли этот парадокс в банке?
Держателю важна уничтоженная часть: разность суммы депозитов и суммы выплат, отнесённая к сумме депозитов. В среднем она равна 12,5%. Устанавливается ли она на этом числе, зависит от того, сколько партий сыграно по сравнению с  : примерно столько партий нужно, чтобы наибольшая выплата успела выпасть.
Если партий много больше , парадокса нет. По закону больших чисел уничтоженная часть близка к 12,5% (рисунок 3a): у тысячи партий с  в 95% серий она лежит в пределах 12,5% ± 5,0 процентного пункта.
Если партий много меньше , парадокс остаётся, и серия идёт по закону Феллера (рисунок 3b): как у Бюффона, крупные выплаты ещё не выпали, поэтому средняя выплата мала, и обычно уничтожается больше 12,5%. При тысяче партий с медиана уничтоженной части равна 56%. Среднее остаётся 12,5% за счёт редких серий: примерно в 9% из них новых долей выпущено больше, чем уничтожено. Медиана подходит к 12,5%, только когда партий становится около , то есть 17 миллионов. Ребёнку Бюффона, играй он по партии в секунду, на это понадобилось бы больше полугода без сна.
Чтобы сократить этот срок, в банке можно снизить потолок длины партии: чем короче партия, тем меньше и тем раньше уничтоженная часть приближается к 12,5%.
Выходит, второй парадокс банк снимает при условии: партий должно быть много больше . Пока их меньше, парадокс действует, только теперь в пользу держателей: Павел обычно получает меньше среднего, а доли держателей дорожают быстрее среднего и только изредка, после крупной выплаты, оказываются дешевле, чем в начале серии.
Третий парадокс: кто станет играть
Третий парадокс был о людях. Один и тот же человек страхует дом и покупает лотерейный билет. По теории Даниила Бернулли, где полезность денег, их ценность для человека, растёт как логарифм капитала, так не бывает: тот, кто страхуется, не купит билет дороже его средней выплаты. Кто же станет играть с банком из долей?
Человек с логарифмической полезностью играть не станет: больше средней выплаты он за партию не заплатит, а банк берёт больше. Сыграть может тот, кто за малый шанс крупной суммы платит больше среднего. Милтон Фридман и Леонард Сэвидж в 1948 году описали такого человека, а Даниел Канеман и Амос Тверски показали, что так поступают многие. При любой длине партии надбавка одна и та же, а форму риска Павел выбирает сам: при  выплата составляет 0,58 или 1,17 депозита, а при в 15 партиях из 16 она меньше депозита, зато наибольшая равна 587 203 депозитам.
Форма риска при разной длине партии
Выплаты указаны в депозитах.
n | наименьшая выплата | наибольшая выплата | шанс получить больше депозита | шанс получить наибольшую |
|---|---|---|---|---|
2 | 0,58 | 1,17 | 50% | 1 из 2 |
8 | 0,19 | 25 | 12,5% | 1 из 128 |
16 | 0,10 | 3 373 | 6,25% | 1 из 32 768 |
24 | 0,07 | 587 203 | 6,25% | 1 из 8 388 608 |
Третий парадокс банк не разрешает, а использует: для его работы нужно, чтобы такие люди были, а почему они платят за шанс больше среднего, не важно.
Симбиоз держателей и майнеров
В партии капитал не меняется, поэтому сколько дукатов прибавилось у майнера, столько убавилось у держателей: в дукатах это игра с нулевой суммой. В полезности сумма не равна нулю. Так же устроена задача о страховке у Бернулли: купец платит страховщику больше среднего убытка, и сделка выгодна обоим, потому что один и тот же риск для купца велик, а для страховщика мал. Майнер платит надбавку за шанс суммы, которая ему нужна, а держатель несёт малую часть риска многих чужих партий.
Итог каждой стратегии зависит и от того, сколько людей выбрали другую. Майнерам нужны держатели: предел выплаты равен 12,5% числа долей, и чем больше долей выпущено под дукаты держателей, тем крупнее наибольшая выплата. Держателям нужны майнеры: без партий цена доли не растёт. Биологи такую связь двух видов называют симбиозом.
Две зависимости замыкаются в круг. Американские экономисты Филип Кук и Чарльз Клотфелтер в 1993 году по данным штатов США показали, что за малый шанс крупной суммы платят тем охотнее, чем она крупнее. Если это верно и для майнеров, круг получается такой: больше держателей, крупнее наибольшая выплата, больше майнеров, больше уничтоженных депозитов, быстрее растёт цена доли, больше держателей.
У круга есть и ограничение, то же, что в пятом парадоксе: чем быстрее выпускаются доли под дукаты, тем медленнее растёт цена и тем менее выгодно их держать. Я моделировал приток участников: банк растёт до устойчивого размера, если майнеров прибавляется медленнее, чем растёт наибольшая выплата, а иначе растёт, пока есть новые участники. Это модель поведения, а не правило банка.
Зачем банку комиссии
Правила банка открыты, и любой может поискать в них уязвимость. Одна связана с арбитражем. В начале партии депозит уничтожается, и доли дорожают, а выплата выпускается позже. Кто получит доли под дукаты перед началом чужой партии и вернёт их до выплаты, получит рост цены без риска выплаты. Поэтому на выпуск под дукаты и выкуп нужна комиссия, по 1,5625%. Тогда такая сделка окупается, только если в начале партии уничтожается больше 3,1% всех долей, а в партии Павла это 0,05%.
Вторую уязвимость комиссия не закрывает, поэтому порядок уничтожения придётся изменить. Наименьшую выплату Павел получит при любом исходе, поэтому в начале партии уничтожается только депозит за вычетом наименьшей выплаты,  , а в конце выпускается только выплата сверх наименьшей. В партии Павла депозит равен 5,14 доли, а наименьшая выплата 1 доле, поэтому в начале уничтожается 4,14 доли, а при выплате 128 долей в конце выпускается 127 новых. Итог для держателей прежний. Какую уязвимость закрывает новый порядок, предлагаю найти самим.
Доверие к броску: схема Блюма
Вернёмся ко второй половине четвёртого парадокса, к доверию. Павлу пришлось бы верить Петру дважды: что тот честно бросит монету и что заплатит. Начнём с монеты. У Бернулли её бросает сам Пётр, у Бюффона бросал ребёнок. Детей мы втягивать не будем. Можно ли бросить монету так, чтобы исход не выбирал ни Пётр, ни Павел?
В 1983 году американский информатик Мануэль Блюм (род. 1938) опубликовал статью «Coin Flipping by Telephone» («Подбрасывание монеты по телефону»): как двоим, которые не доверяют друг другу, честно бросить монету на расстоянии.
В статье Алиса и Боб недавно развелись, живут в разных городах и хотят по телефону бросить монету: кому достанется машина. Если монету бросает Алиса, Бобу остаётся верить ей на слово. Блюм меняет порядок ходов. Алиса загадывает орла или решку и передаёт Бобу только обязательство: число, из которого выбор не восстановить, но по которому его можно проверить. Боб называет свой вариант, Алиса раскрывает выбор, и Боб проверяет его по обязательству. Изменить выбор после хода Боба Алиса не может.
В банке Павел на месте Алисы, а на месте Боба внешний источник случайного числа; держатели в броске не участвуют:
Павел выбирает секрет и до начала партии публикует его хеш. Из хеша секрет не восстановить, но по хешу раскрытый секрет можно проверить.
Источник публикует случайное число с подписью. Правила банка принимают только подпись ключом, указанным в начале партии.
Павел раскрывает секрет, и секрет складывается с числом по модулю 2 (XOR).
Каждый бит результата равен единице с вероятностью 1/2, как монета, поэтому число единиц подряд, но не больше , распределено как число решек до первого орла.
Если Павел не раскроет секрет вовремя, он получит только наименьшую выплату, поэтому скрывать плохой исход бессмысленно.
Выбрать исход в одиночку не может ни Павел, ни источник: Павел публикует хеш раньше числа и не может это число предсказать, а источнику доступен только хеш. Бюффону пришлось доверять ребёнку. Здесь секрет и число опубликованы, и результат может пересчитать любой.
Доверие к выплате: правила в коде
Остаётся вопрос Шепли из начала статьи: заплатит ли Пётр? Пока правила исполняет человек, Павлу приходится верить этому человеку.
Правила такого банка можно записать в код контракта в блокчейне. Этот код выполняет сеть, а не человек, и каждую операцию может проверить любой. Исходы и вероятности записаны в коде заранее, выплата приходит целиком, а вернуть доли банку по текущей цене держатель может в любой момент: остановить выкуп не может никто, в том числе тот, кто собрал банк.
Так снимается и вторая половина четвёртого парадокса.
Протокол PARADOX (PRDX)
Протокол с такими правилами есть: PARADOX (PRDX). Он работает в тестовых сетях TON и Solana на токенах без реальной ценности, а капитал в нём хранится не в дукатах, а в монетах сети.
деталь протокола | зачем она нужна |
|---|---|
выплата новыми долями | капитал не становится отрицательным ни при какой выплате |
предел выплаты 12,5% числа долей | наибольшую выплату задаёт размер банка; одна выплата снижает цену доли не больше чем на 11% |
надбавка: средняя выплата на 12,5% меньше депозита | держатели получают плату за риск выплаты; без неё тому, кто избегает риска, держать доли незачем, и капитал мал |
уничтожение депозита | надбавка достаётся тем, кто несёт риск, в той же пропорции, в какой их размывает выплата |
длина партии на выбор Павла | форму риска выбирает тот, кто его покупает |
комиссия 1,5625% на выпуск под дукаты и выкуп долей | выпуск и выкуп вокруг чужой партии не окупаются, если в её начале уничтожается меньше 3,1% долей |
наименьшая выплата не уничтожается в начале партии | закрывает вторую уязвимость, которую читателю предложено найти самому |
схема Блюма | исход не выбирает в одиночку ни Павел, ни источник случайного числа |
наименьшая выплата при нераскрытом секрете | отказ раскрыть секрет ничего не даёт |
правила в коде, выкуп долей не останавливается | Павлу не нужно верить Петру, а держатель может выйти в любой момент |
Ограничения протокола, доказательства формул и устройство источника случайного числа описаны в документации: docs.prdxcoin.com. Если вы нашли ошибку в вычислениях, напишите в комментариях.
Литература
Bernoulli D. Specimen theoriae novae de mensura sortis. Commentarii Academiae Scientiarum Imperialis Petropolitanae, 1738. Англ. пер.: Econometrica, 1954.
Feller W. Note on the law of large numbers and «fair» games. Annals of Mathematical Statistics, 1945.
Shapley L. S. The St. Petersburg Paradox: A Con Game? Journal of Economic Theory, 1977.
Blum M. Coin Flipping by Telephone: A Protocol for Solving Impossible Problems. ACM SIGACT News, 1983.
Lundberg F. Approximerad framställning af sannolikhetsfunktionen. Uppsala, 1903.
Cramér H. On the Mathematical Theory of Risk. Skandia Jubilee Volume. Stockholm, 1930.
Hume D. Of Money. In: Political Discourses. Edinburgh, 1752.
Nakamoto S. Bitcoin: A Peer-to-Peer Electronic Cash System. 2008.
Cook P. J., Clotfelter C. T. The Peculiar Scale Economies of Lotto. American Economic Review, 1993.
PARADOX (PRDX): документация протокола. docs.prdxcoin.com, октябрь 2026.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.