השאלות שחייבים לשאול רגע לפני שלוקחים משכנתא
כמה כסף צריך להביא מהבית, מה ההבדל בין המסלולים ולמה כדאי לקבל אישור עקרוני לפני שחותמים חוזה? הנקודות שחשוב להכיר לפני שמקבלים את ההחלטה הפיננסית הגדולה בחיים
אורי חודי|
"הכי חשוב לשאול מה אני צריך, לא מה החבר קיבל"
(צילום: טל סער)
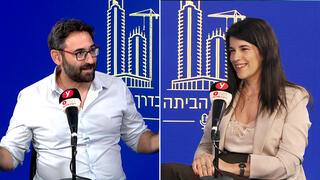
"בדרך הביתה" הוא פודקאסט שנועד לעשות סדר בכל מה שקשור לקניית הדירה הראשונה שלכם, בשפה פשוטה ובגובה העיניים. האורחת בפרק הזה היא שרון בן יהודה, מנהלת מטה המשכנתאות של בנק מזרחי טפחות, שתעזור לנו לקבל ידע חשוב לקראת בחירת משכנתא – ההחלטה הפיננסית הגדולה ביותר שתקבלו בחיים. צפו בפרק המלא
כשזוג צעיר מחליט לרכוש דירה, מאיפה מתחילים?
"הדבר הראשון זה למצוא את הדירה שרוצים, ולשאול האם קונים אותה למגורים או להשקעה? והבסיס הוא להבין מה המחיר שלה. הדבר השני שחשוב להגדיר זה כמה כסף יש לי מהבית. צריך לדעת שיש מגבלות רגולציה לבנקים, ולכן אנחנו לא יכולים לתת כל סכום. זה תלוי אם זו הדירה היחידה שבבעלותך, אם יש כבר דירה קיימת ומשתדרגים, אם זו דירה להשקעה וכו', ובהתאם יש מגבלות על הסכום. ואז צריך לוודא שההון העצמי יחד עם הסכום שהבנק יכול לתת מספיקים כדי לרכוש את הדירה".
עם כמה הון עצמי צריך להגיע, ואילו הוצאות נוספות צריך לקחת בחשבון?
"אם זוג צעיר בא וקונה את הדירה הראשונה שלו, המגבלה הרגולטורית על הבנק היא שהוא יכול לתת עד 75% משווי הנכס. אם יש דירה ומחליפים אותה - זוג צעיר קנה דירת 3 חדרים, ועכשיו הם רוצים להשתדרג, אני יכולה לתת כבנק עד 70% שיעור מימון. משקיעים, כאלה שיש להם דירה אחת או יותר בבעלותם, יכולים לקבל עד 50% שיעור מימון. המגבלה השנייה של הבנק היא שהוא צריך לבדוק את יכולת ההחזר – כמה המשכנתא תופסת מתוך ההכנסה הפנויה שלך, אחרי שמורידים ממנה התחייבויות. המגבלה הרגולטורית עומדת על 40% מההכנסה. חשוב לדעת שההוצאות שמסביב לרכישה – מס רכישה, עורך דין, מתווך, שדרוג לדירה – לא נכללים במחיר של הדירה. כשאני באה לחשב את ההון העצמי שלי, צריך לשים בצד את הכסף הזה, סדר גודל של 150-200 אלף שקלים, וההון העצמי זה מה שנותר".
איך יודעים כמה משכנתא אפשר לקחת, ומה חשוב לעשות לפני שחותמים חוזה?
"העצה שלי זה קודם כל לחשוב על ההחזר החודשי המקסימלי שאתה יכול לעמוד בו, ולקחת קצת פחות. אם אני היום משלמת שכירות של 7,000 שקלים, אני לא אגיד שעכשיו אני יכולה להחזיר 12,000 שקלים ויהיה בסדר. אנחנו לא כל כך מהר משנים את הרגלי החיים שלנו, ולכן צריך לעשות את זה בצורה מאוד מושכלת. דבר נוסף שחשוב לדעת לפני שחותמים חוזה הוא שיש לך אישור עקרוני מהבנק – כי זו ההתחייבות שלו כלפיך שאתה יכול לממן את העסקה. ככל שמה שהלקוח הצהיר נכון, הוא יכול בבטחה לחתום חוזה ברגע שהבנק נותן לו אישור עקרוני".
איך בוחרים את המסלולים הנכונים?
"לכל לקוח יש את המאפיינים האישיים שלו, ואנחנו רוצים כבנקאים שתבוא ותספר את הסיפור שלך – מה החששות והמאפיינים שלך, אתה אוהב סיכון? שונא סיכון? אם אני אתן לך משכנתא ב-4% ריבית ל-20 שנה, או 3% ל-30 שנה, על פניו במקרה השני נתתי לך ריבית יותר זולה – אבל אתה תחזיר יותר כסף בתקופה ארוכה. הדבר שהכי משפיע על ההחזר לבנק הוא התקופה, ולכן יש כל מיני היבטים שאנחנו צריכים לקחת בחשבון".
מה ההבדל בין המסלולים העיקריים?
"מסלולי המשכנתא נעים על שני צירים – בין יציבות בהחזר החודשי לבין גמישות בפירעון בהמשך הדרך. ככל שהמסלול יותר יציב, לדוגמה קל"צ – קבועה לא צמודה – קיבלתי ריבית ושום דבר לא יכול לשנות אותה, ואם תבוא לפרוע לפני הזמן יהיו קנסות יציאה. בצד השני, ריבית הפריים היא המסלול הכי לא יציב מבחינת החזר חודשי – בכל רגע אם בנק ישראל ישנה את הריבית זה ישפיע. לפני שלוש שנים, כשבנק ישראל העלה את הריבית בקצב מסחרר, הדבר הזה השפיע דרמטית על ההחזר החודשי של אנשים. מנגד, אין קנסות אם רוצים לפרוע. המשתנות הן סוג של איזון בין שני הדברים. הן נותנות תחנות במהלך הדרך, ועד לתחנה ההחזר החודשי קבוע ולא משתנה. בתחנה השינוי הוא אובייקטיבי, חיצוני, מבוסס על אגרות חוב ממשלתיות. המטרה שלי היא לאזן בין החזר חודשי יציב לבין אפשרויות פירעון. הרגולציה אומרת שחייבים ששליש מההלוואה תהיה בריבית קבועה, והשאר נתון לבנייה אישית".
מה צריך לבדוק כשמשווים בין בנקים, חוץ מגובה הריבית?
"היתרון של הלקוח הוא ששוק המשכנתאות מאוד תחרותי. קודם כול, תשאל את עצמך מה אתה צריך. יש לנו נטייה להסתכל על מה שאחרים קיבלו, וזה בסדר גמור – אבל אחרי זה תתכנס פנימה. אם אתה שונא סיכון, צריך לקחת את זה בחשבון. הכי חשוב זה להבין מה גורם לך לישון טוב בלילה".
בשנים האחרונות מבצעי מימון כמו 20/80 ו-10/90 תפסו תאוצה. מה צריך לדעת עליהם בהקשר של המשכנתא?
"זה מוצר שיצר מצב של win-win-win: ליזם, ללקוח ולבנק. היזם מרוויח בכך שהוא הפך מימון שלו שהיה יקר למימון יותר זול; הלקוח הרוויח את זה שהוא רכש את הדירה ולא נושא בנטל כלכלי עכשיו, אלא רק כשייכנס אליה עוד שנתיים-שלוש; והבנק מרוויח את הלקוח שבשלב יותר מאוחר יפרוס את המשכנתא לטווח ארוך. חשוב להבין שהבנק עושה בדיקה וחיתום ללקוח כבר עכשיו. הוא לא יכול להגיד 'עוד שלוש שנים אני אחסוך' – אנחנו לא מאשרים במקרה הזה. צריך לראות שיש מקורות מימון, בין אם זה מכירת דירה, קרנות השתלמות, כסף בשוק ההון וכדומה".
מה זה מיחזור משכנתא ומתי כדאי לבדוק אותו?
"כשאני לוקחת משכנתא, אני מקבלת היום החלטה, ואין לי באמת דרך לדעת איפה נהיה בעוד 10 שנים. המטרה היא לייצר משכנתא שתהיה לי אפשרות לשנות תוך כדי תנועה. היום אפשר לעשות מיחזור משכנתא בשיחה טלפונית תוך 24 שעות – אתה לא צריך להמציא מסמכים, מקבלים מסמכים לחתימה מרחוק וסוגרים את הסיפור. כדאי לעשות בדיקה בין אם רואים שיש שינויים בשוק ובין אם חלפו שנתיים-שלוש. לבדוק, לשאול – אין לזה עלות כלכלית".
מה הטיפ הכי חשוב שלך לרוכשי דירה ראשונה?
"קודם כל לשאול מה אני צריך, מה מתאים לי – לא מה החבר, השכן או העמית אמר. זו ההלוואה הכי משמעותית שהלקוח ייקח כל החיים שלו, וצריך לחיות איתה טוב. כמה שאפשר להגשים את החלום, אבל שלא יהפוך להיות חלום ושברו. לדעת שיש את האפשרות לשנות בהמשך, זו לא חתונה קתולית – תשתף את הצד השני, תגיד מה הקשיים והלבטים. לפעמים יש תחושה שאם אתה משתף את הבנק בקושי זה יגרום לו לחשוד או לסרב – לא, אנחנו כולנו בני אדם ורוצים בסוף לעזור ללקוחות".
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.