US-Staatsanleihen: Hohe Renditen und Chancen auf Kursgewinne
Analyse
US-Staatsanleihen Historische Chance für Anleger?
Stand: 14.10.2026 • 08:59 Uhr
Die Renditen von US-Staatsanleihen sind so hoch wie seit 24 Jahren nicht mehr. 1981 folgte auf ein solches Hoch eine jahrzehntelange Kursrally am Anleihemarkt. Wiederholt sich die Geschichte?
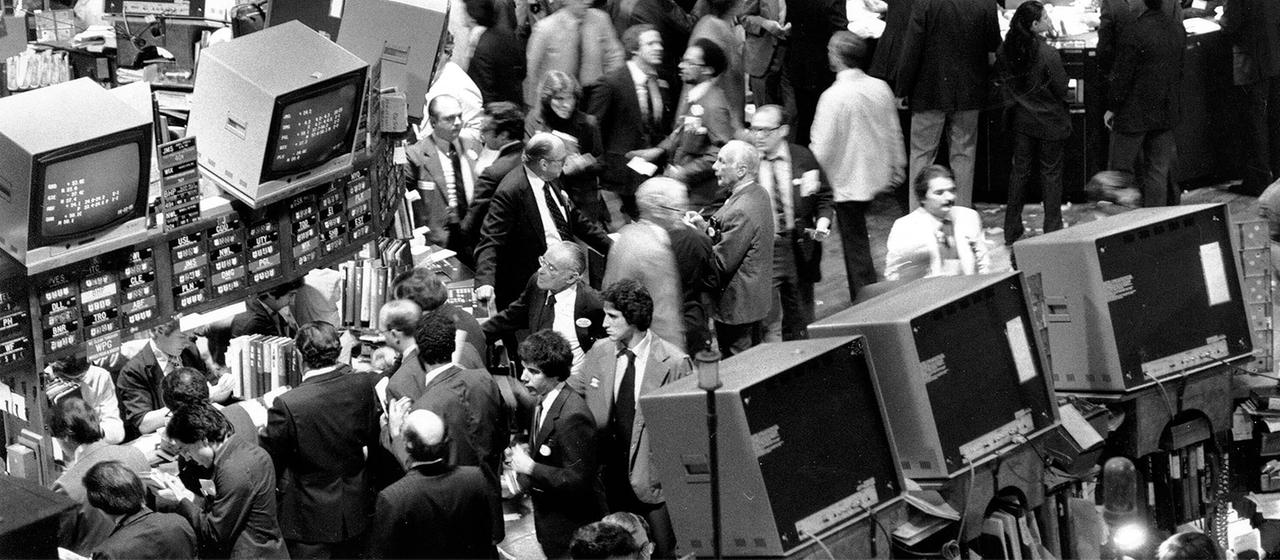
Es war der Beginn einer außergewöhnlichen Entwicklung an den Finanzmärkten: Am 30. September 1981 erreichte die Rendite zehnjähriger US-Staatsanleihen mit 15,84 Prozent ihren historischen Höchststand.
Danach begann eine Entwicklung, die fast vier Jahrzehnte andauerte: Die Renditen sanken über die Jahre, die Kurse bereits ausgegebener Anleihen stiegen. Anleger, die frühzeitig eingestiegen waren, profitierten von hohen Zinserträgen und erheblichen Kursgewinnen.
Dahinter steckt ein grundlegender Zusammenhang am Anleihemarkt: Sinken die Marktrenditen, gewinnen bereits ausgegebene Anleihen an Wert. Denn ihre fest vereinbarten Zinszahlungen sind im Vergleich zu neu ausgegebenen Papieren mit niedrigeren Zinsen attraktiver. Dadurch steigt ihr Marktwert. Eine längere Phase steigender Anleihekurse wird als Anleihe-Hausse bezeichnet.
Iran-Krieg treibt Renditen von US-Staatsanleihen
45 Jahre später weckt die Entwicklung am US-Anleihemarkt Erinnerungen an damals. Anfang Oktober kletterten die Renditen zehnjähriger US-Staatsanleihen zeitweise auf mehr als 5,3 Prozent - den höchsten Stand seit 2002. Stehen die Märkte vor einer neuen sogenannten Anleihe-Hausse? Oder führt der Vergleich mit 1981 in die Irre?
Auslöser des jüngsten Renditeschubs war der von US-Präsident Donald Trump initiierte Iran-Krieg. Hohe Ölpreise, Inflationssorgen und die Erwartung weiterer Zinserhöhungen der US-Notenbank Federal Reserve (Fed) treiben die Renditen.
Zugleich wächst der Kapitalbedarf in den USA. "Die ganzen KI-Unternehmen in den USA leihen sich jetzt Geld aus, um in Datenzentren zu investieren", sagt Edgar Walk, Chefökonom bei Metzler Asset Management, im Gespräch mit der ARD-Finanzredaktion. Mit ihren Unternehmensanleihen konkurrieren sie mit dem US-Staat um Investoren. Das kann die Renditen von Staatsanleihen zusätzlich nach oben treiben.
Warum die Anleihekurse jahrzehntelang stiegen
1981 waren die Voraussetzungen allerdings ganz andere. Damals kämpften die USA mit einer extrem hohen Inflation: Im September 1981 lagen die Verbraucherpreise elf Prozent über dem Vorjahresniveau.
US-Notenbankchef Paul Volcker stemmte sich mit drastischen Zinserhöhungen gegen die steigenden Preise - und nahm dafür sogar eine schwere Rezession in Kauf. Der kurzfristige US-Geldmarktzins erreichte zeitweise rund 20 Prozent.
Die harte Geldpolitik zeigte Wirkung: Bis Ende 1982 sank die Inflation auf unter vier Prozent. Gleichzeitig wuchs das Vertrauen in die Fähigkeit der Fed, die Inflation dauerhaft einzudämmen. Die Aussicht auf künftig niedrigere Zinsen ließ die Anleiherenditen sinken - und die Kurse steigen.
Heute sind die Voraussetzungen für eine ähnliche Entwicklung andere. Besonders schwer wiegt die enorme Staatsverschuldung der USA. 1981 beliefen sich die am Markt ausstehenden Staatsschulden auf rund 25 Prozent der Wirtschaftsleistung. Für 2026 veranschlagt das überparteiliche Congressional Budget Office (CBO) bereits 101 Prozent - bis 2036 sogar 120 Prozent.
US-Staatsverschuldung als Risikofaktor
Damit wächst auch die Zinslast. Allein in diesem Haushaltsjahr dürften die Nettozinsausgaben des US-Staates erstmals rund eine Billion Dollar erreichen. Bis 2036 erwartet das CBO mehr als eine Verdopplung auf 2,1 Billionen Dollar.
Für Anleihe-Investoren ist entscheidend, dass sie darauf vertrauen können, dass der Schuldner - in diesem Fall der US-Staat - seine Zinszahlungen auch künftig leisten kann. "Und genau dieses Vertrauen scheint zurzeit ein bisschen zu schwinden", sagt Anlageexperte Beil von der Sutor Bank gegenüber der ARD-Finanzredaktion. "Eine angespannte Situation, wie ich finde."
Wegen der hohen Schulden könnten Investoren dauerhaft höhere Renditen verlangen. Beil bleibt daher skeptisch: "Ich glaube, wir stehen nicht vor so einer enormen Hausse der Rentenmärkte wie 1981, die letztlich über vier Jahrzehnte ging. So eine massive Bewegung erwarte ich nicht."
Welche Chancen und Risiken US-Staatsanleihen bieten
Auch ohne neue Anleihe-Hausse können US-Staatsanleihen auf dem derzeitigen Zinsniveau attraktiv sein: Wer sie bis zur Fälligkeit hält, kann sich eine hohe nominale Rendite in Dollar sichern - sofern der US-Staat seine Verpflichtungen erfüllt.
Anlageexperte Beil hält einen vorsichtigen Einstieg daher für überlegenswert: "Es ist verlockend, gar keine Frage, und wer noch gar keine Positionen in dem Bereich hat, könnte über eine Anfangsposition nachdenken."
Sinken die Marktrenditen, etwa bei nachlassender Inflation oder schwächerer Konjunktur, winken beim Verkauf vor Fälligkeit zusätzliche Kursgewinne. Umgekehrt drohen Kursverluste, wenn die Inflation hartnäckig bleibt oder Investoren wegen der US-Staatsschulden höhere Renditen verlangen. Ein Szenario, das Metzler-Ökonom Walk für wahrscheinlich hält. "Wir haben schließlich keine Anzeichen, dass der US-Staat in irgendeiner Form sparen möchte."
US-Staatsanleihen oder Bundesanleihen?
Trotz dieser Risiken werfen US-Staatsanleihen mit zehn Jahren Laufzeit derzeit deutlich mehr ab als vergleichbare Bundesanleihen. Doch auch deren Renditen sind zuletzt kräftig gestiegen: Ende September erreichten sie mit rund 3,65 Prozent den höchsten Stand seit 2011.
Der Renditevorsprung amerikanischer Staatspapiere hat für Anleger aus dem Euroraum allerdings einen Haken: US-Staatsanleihen werden in Dollar gehandelt. Wertet die amerikanische Währung gegenüber dem Euro ab, kann das die höheren Erträge teilweise oder sogar vollständig aufzehren.
Auch die Laufzeit spielt eine Rolle. Langlaufende Anleihen bieten bei sinkenden Renditen größere Kursgewinne, bergen bei Zinsanstiegen aber auch Verlustrisiken. Bei kürzeren Laufzeiten fallen diese Kursschwankungen geringer aus, dafür lässt sich das derzeit hohe Renditeniveau nicht so lange sichern.
Ob sich die Anleihe-Hausse von 1981 wiederholt, ist ungewiss. Für Anleger aus dem Euroraum zählt allerdings ohnehin nicht nur die Rendite in Dollar. Entscheidend ist auch, was davon in Euro übrigbleibt.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.