Livret A plein : où placer ensuite son épargne sans bloquer son argent ? [Sponso]
Votre Livret A a atteint son plafond mais vous voulez encore mettre de côté pour un futur projet ? Avec le livret Bfor+ de BforBank, il est possible de profiter d’un livret à taux boosté sans avoir à bloquer son argent.
Si vous préparez une future acquisition immobilière ou bien des travaux de rénovation, votre Livret A est peut-être déjà plein. Dans ce cas, où faut-il déposer ses prochains versements ?
Plutôt que de les laisser sur un compte courant ou les investir dans un placement exposé aux marchés et aux fluctuations, vous pouvez toujours compter sur des alternatives rémunératrices et sans risques.
Livret A plein : quelles options examiner en premier ?
Le Livret A est plafonné à 22 950 euros de versements pour un particulier. Les intérêts peuvent porter son solde au-delà, mais une fois le plafond atteint, il n’est plus possible d’y faire des versements.
Le Livret A n’est toutefois pas le seul compte d’épargne sur lequel vous pouvez déposer de l’argent sans risque de voir sa valeur diminuer en fonction des performances des marchés financiers.
Il existe par exemple le LDDS (Livret de développement durable et solidaire), capable d’accueillir jusqu’à 12 000 euros. Ses intérêts sont exonérés d’impôt et de prélèvements sociaux, mais il ne rapporte que 1,7 % net depuis le 1er août 2026.
Le LEP (Livret d’épargne populaire) est lui plus généreux, avec une rémunération fixée à 2,50 % net. Mais son plafond est fixé à 10 000 euros, et son ouverture est réservée aux personnes à revenus modestes.
Si ces livrets sont déjà remplis ou ne correspondent pas à votre situation, un livret bancaire peut prendre le relais. Cette fois, c’est la banque qui fixe le taux et les conditions d’accès. Les intérêts sont alors soumis au prélèvement forfaitaire unique de 31,4 %, prélèvements sociaux compris.
Bfor+ de BforBank : 3,50 % brut, sans risque
Parmi les livrets bancaires, le Bfor+ de BforBank est celui qui propose la meilleure rémunération sur 12 mois. Depuis le 19 octobre, la banque a relevé son taux de bienvenue : il passe de 3,10 % brut annuel dans la précédente offre à 3,50 % brut annuel garanti pendant douze mois. Le montant maximal bénéficiant de ce taux augmente également, de 200 000 à 300 000 euros.
Son avantage principal est sa durée. Vous connaissez le taux appliqué pendant un an, sans devoir chercher une nouvelle promotion après quelques mois. Les offres concurrentes se limitent généralement à quelques mois de taux boosté.
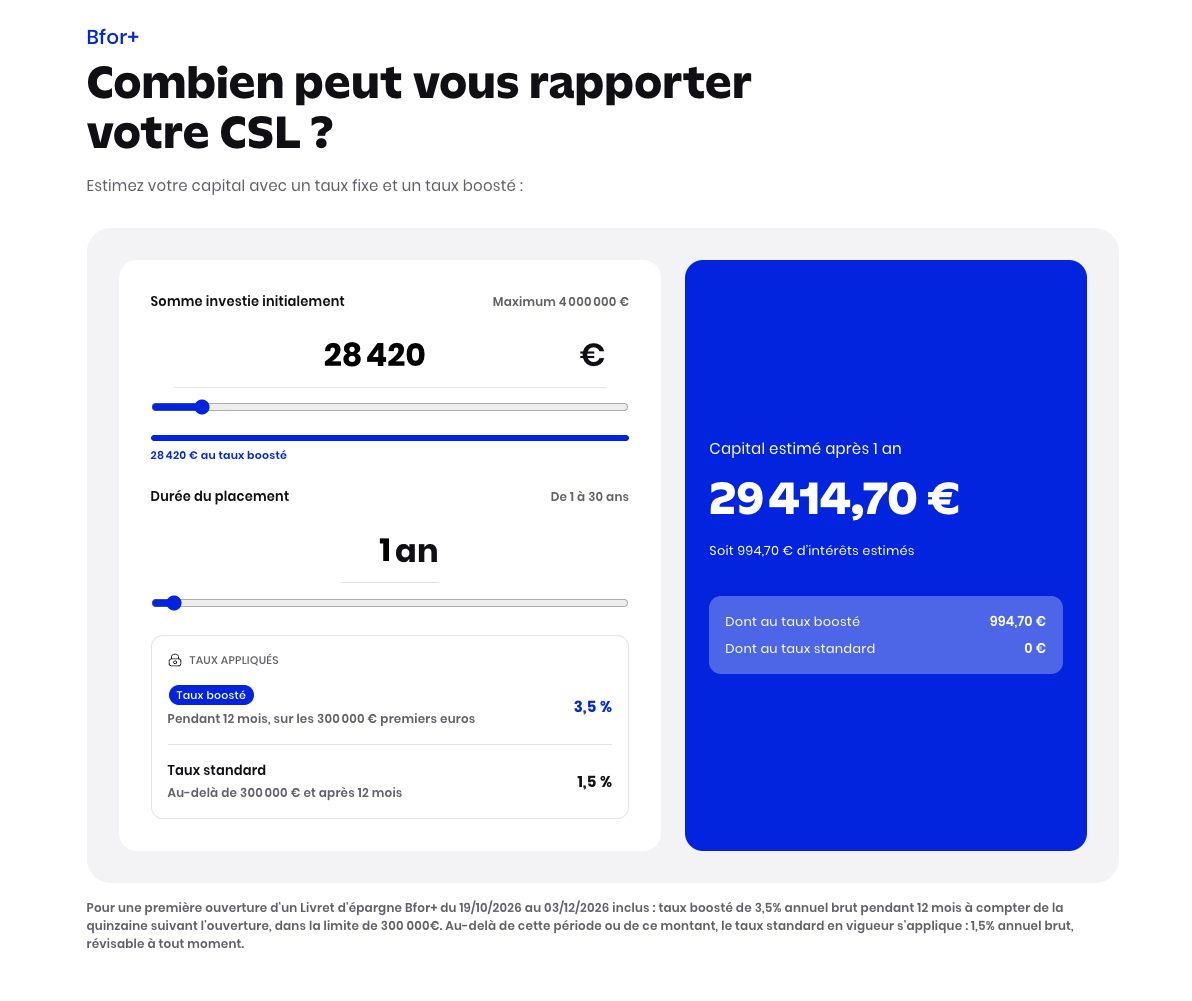
Prenons 20 000 euros supplémentaires à placer une fois que votre Livret A est rempli. Rémunérée pendant une année complète à 3,50 %, cette somme génère environ 700 euros d’intérêts bruts. Avec un prélèvement forfaitaire unique de 31,4 %, cela représente environ 480 euros nets.
| Somme déposée | Intérêts bruts sur douze mois à 3,50 % | Intérêts nets après PFU de 31,4 % |
|---|---|---|
| 10 000 € | 350 € | 240,10 € |
| 50 000 € | 1 750 € | 1 200,50 € |
| 100 000 € | 3 500 € | 2 401 € |
Estimations à capital et fiscalité constants, hors effets des dates de valeur et de la capitalisation. Le montant net peut varier selon votre situation fiscale.
Besoin de votre argent avant les douze mois ? Vous pouvez réaliser vous-même un retrait total ou partiel sans attendre la fin de l’année. Les sommes retirées cessent alors de produire des intérêts ; celles conservées restent rémunérées selon les conditions de l’offre. Les intérêts sont calculés tous les 15 jours, puis appliqués le 31 décembre ou à la clôture du livret.
BforBank étant une banque en ligne du groupe Crédit Agricole, toutes les opérations se pilotent depuis l’application mobile ou le site web. Vous n’avez pas besoin d’appeler un conseiller pour débloquer votre argent. Il faut toutefois compter avec le délai du virement entre le moment où vous débloquez les fonds et l’arrivée de la somme sur votre compte courant.
Les conditions à connaître avant d’ouvrir un livret Bfor+
Le plafond promotionnel de 300 000 euros ne doit pas être confondu avec la garantie des dépôts. Chez BforBank, comme dans toutes les banques en France, elle s’élève à 100 000 euros par client. Elle est assurée par le Fonds de garantie des dépôts et de résolution (FGDR) en cas de faillite de la banque.
Après les douze mois du taux boosté, ou bien pour la part dépassant le plafond promotionnel de 300 000 euros, c’est le taux standard du livret Bfor+ qui s’applique. Il est fixé actuellement à 1,50 % brut, révisable par BforBank à tout moment.
Enfin, l’offre est réservée à une première ouverture de livret Bfor+ du 19 octobre au 3 décembre 2026 inclus, à raison d’un livret promotionnel par détenteur. Pour profiter du taux boosté, il faut d’abord ouvrir un compte courant BforBank, puis le livret, avec un premier versement de 10 euros minimum. Ensuite, l’ouverture, la gestion et les retraits du livret sont gratuits.
Toute l'actu tech en un clin d'œil
Ajoutez Numerama à votre écran d'accueil et restez connectés au futur !
Il s’agit d’un contenu créé par des rédacteurs indépendants au sein de l’entité Humanoid xp. L’équipe éditoriale de Numerama n’a pas participé à sa création. Nous nous engageons auprès de nos lecteurs pour que ces contenus soient intéressants, qualitatifs et correspondent à leurs intérêts.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.