La hausse spectaculaire des taux d’intérêt est-elle due à l’action d’une force obscure appelée “Bond Vigilantes” ?
L’expression "bond vigilante" et peut-être surtout sa traduction française - "justicier des obligations"- exhale comme un parfum de western. Peut-être parce que celui qui l’a inventée en 1983, l’économiste américain Ed Yardeni, exprimait alors l’idée que, "si le gouvernement met en œuvre des politiques qui semblent susceptibles de raviver l’inflation, les justiciers peuvent intervenir pour rétablir l’ordre et la légalité sur les marchés et dans l’économie”.
Tout un programme... Mais, avant de décrire leur mode opératoire, un mot sur ces soi-disant "justiciers". A priori, ce ne sont pas des cowboys le visage recouvert d’un masque, non, ce sont plutôt des gens très sérieux en costume cravate ou en tailleur strict qui achètent - ou vendent - des obligations souveraines (c’est-à-dire des emprunts émis par des Etats). Les "bond vigilantes" ne sont donc "ni une organisation ni un complot, écrit le cabinet de conseil Ingefii. Ce sont les "grosses mains" du marché : gérants de hedge funds, compagnies d'assurance, fonds de pension, sociétés de gestion, qui gèrent des milliards [de dollars ou d'euros] pour compte propre et surtout pour compte de tiers. Leur point commun est de détenir, ou d'avoir vocation à détenir, une part importante de la dette publique des grands pays. Leur force vient d'un mécanisme simple : sans jamais se concerter, ils tirent au même moment la même conclusion sur la qualité d'un émetteur. Chacun lit les mêmes chiffres de déficit, les mêmes calendriers politiques, les mêmes graphiques. Quand la conclusion converge, le mouvement devient massif, et c'est ce mimétisme qui transforme une inquiétude diffuse en sanction de marché”.
Le prix du risque
Ces acteurs clé du monde financier investissent à long terme l’argent qui leur est confié avec une préoccupation constante : faire en sorte que "le taux [d’intérêt] exigé [des Etats emprunteurs] reflète le risque perçu".
Et donc, le prix du risque. "Absolument, le marché évalue le risque et lui donne un prix, qu’il s’agisse du risque lié aux taux d’intérêt des obligations souveraines ou du risque lié à une action, insiste Roland Gillet, professeur d’économie financière à la Sorbonne et professeur ordinaire à la Solvay Brussels School de l’Université libre de Bruxelles. A un moment donné, via le jeu de l’offre et de la demande, les marchés fixent le prix du risque. (…) Les "bonds vigilantes", au fond, cela signifie qu’à un moment donné, le marché est le seul à discipliner par la hausse des taux des gouvernements qui mènent une politique budgétaire ou une politique d'endettement par trop hasardeuse. C’est là que peut intervenir, entre guillemets, la punition. Prenons l’exemple des obligations souveraines au Royaume-Uni, les "Gilts". En 2022, le gouvernement de Liz Truss a pris des décisions qui, manifestement, allaient appauvrir les Anglais et créer des problèmes au niveau des finances publiques. Là, effectivement, les investisseurs ont vendu, vendu, vendu, de la dette anglaise, les taux d'intérêt sont montés à des niveaux insoutenable pour le gouvernement… qui a finalement dû démissionner."
Quitte à ce que les les "bond vigilantes" se substituent aux autorités, le gouvernement d’un Etat et/ou une Banque centrale pour les forcer à revenir dans le droit chemin, ce qu’Ed Yardeni résumait ainsi: "Si les autorités budgétaires et monétaires ne régulent pas l’économie, les investisseurs obligataires s’en chargeront. L’économie sera alors dirigée par des "justiciers" sur les marchés du crédit."
Le mode opératoire des “bond vigilantes”
Leur mode opératoire est d’une simplicité biblique : il leur suffit de vendre massivement les obligations souveraines d'un pays dont la politique économique les inquiète. L’effet est immédiat : la valeur de ces obligations souveraines chute et, mécaniquement, les taux de ces obligations montent.
Prenons un exemple, certes caricatural, pour bien comprendre : vous possédez une obligation souveraine valant 1000 euros échéance 2036 avec un taux d’intérêt de 5%. Tous les ans, vous touchez donc 50 euros d’intérêt brut. Mais voilà, sur les marchés, les intervenants vendent cette obligation tellement massivement que sa valeur chute à, disons, 500 euros (encore une fois, c’est une caricature pour bien comprendre). N’écoutant que votre courage, vous l’achetez ! Et jusqu’en 2036, vous recevez 50 euros d’intérêt brut. Résumons: vous achetez pour 500 euros une obligation qui vous rapporte encore et toujours 50 euros par an. Dans cet exemple, le rendement double, il atteint 10% mais, bien sûr, il est certain que le risque lié à cette obligation est, lui aussi, beaucoup plus important...
En résumé, quand les fonds de pensions, les fonds d’investissement ou les compagnies d’assurances vendent massivement la dette d’un pays, les rendements s’envolent et, quand les Etats concernés doivent emprunter pour couvrir leurs déficits, ils doivent donc payer plus cher, bien plus cher. La charge d’intérêt de leur dette s’envole, aggravant encore la situation.
C’est exactement ce mécanisme qui touche actuellement la Belgique ou la France. Pour enrayer cette logique, les Etats concernés sont généralement contraints de remettre de l’ordre dans leurs finances publiques, ce qui passe généralement par des coupes importantes dans leurs dépenses et/ou de nouveaux impôts.
L’inflation explique-t-elle aussi la hausse récente des taux d’intérêt des Etats ?
Oui, la persistance d’une inflation élevée conduit les investisseurs (fonds de pension, compagnie, d’assurance, etc.) à réclamer des taux d’intérêt plus élevés pour prêter de l’argent, notamment aux Etats.
On le voit bien avec l’Allemagne, "la" référence dans la zone euro. En juin dernier, le rendement du Bund allemand à 10 ans se situait autour de 2,85 %. A l'heure actuelle, il tourne autour de 3,4%. "L’inflation est donc bel et bien prise en compte dans le taux allemand, selon Roland Gillet. Mais ce qui compte, dit-il, c'est le spread, [la différence, NDLR] entre le taux allemand et le taux français à 10 ans – lequel se situe autour de 5%. Quand on a déjà 150 points de base de différence entre les deux, souligne-t-il, c’est-à-dire 1,5% de taux en plus actuellement, ce n'est pas la partie inflation qui me fait peur…"
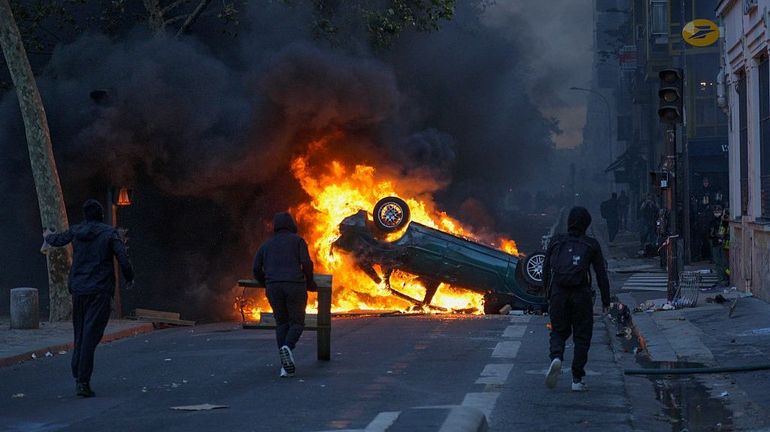
Et c'est vrai que la situation française est pour le moins délicate. Les finances publiques du pays se dégradent, le gouvernement est paralysé, les émeutes se succèdent un peu partout dans le pays et, l'an prochain, il y a des élections à très haut risque. Bref: les marchés financiers réévaluent le risque français et leurs conclusions sont loin d'être encourageantes.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.