[ITmedia News] Alphabet、25%増収も純利益は25%減 Google Cloudは103%増収、AI投資負担増
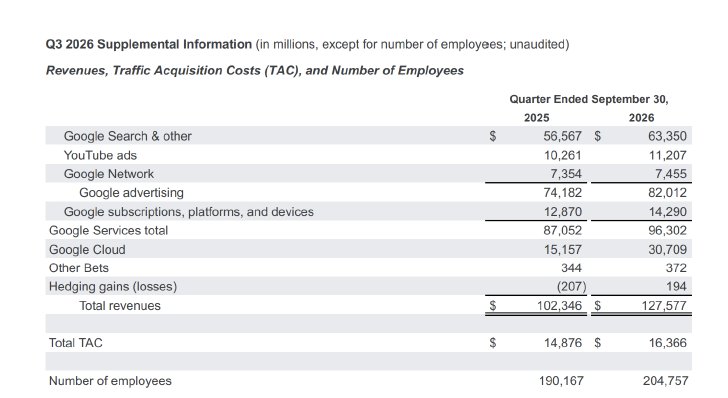
Googleの持株会社である米Alphabetは10月28日(現地時間)、2026年第3四半期(7~9月)の決算を発表した。売上高は前年同期比25%増の1275億7700万ドルで、13四半期連続の2桁成長となった。一方、純利益は25%減の261億7000万ドル、希薄化後1株当たり純利益は前年同期の2.87ドルから2.12ドルに減少した。営業利益は30%増の405億7600万ドル、営業利益率は31.8%だった。
減益の主な要因は、保有する米SpaceX株の価格下落に伴う未実現損失だ。投資損益などを含む営業外損益は、前年同期の127億5900万ドルの黒字から82億2100万ドルの赤字に転じた。
決算発表後のAlphabetの株価は時間外取引で一時10%以上下落した。Reutersによると、売上高が市場予想の1282億ドルを下回ったことに加え、AI関連の巨額投資によりフリーキャッシュフローがマイナスに転じたことなどが嫌気されたとみられる。主力の広告事業の売上高も市場予想を下回った。
スンダー・ピチャイCEOは業績発表後の電話会見で、Alphabetの売上高が年率換算で5000億ドルに達する規模になったと強調した。AIへの投資が検索の利用拡大を牽引しており、検索クエリ数の前年同期比成長率は過去5年間で最高になったという。
AIモデルの利用も急拡大している。Google独自モデルのAPIを通じた処理量は毎分約320億トークンに達し、前四半期から40%拡大した。また、「Gemini」アプリの月間アクティブユーザー数(MAU)は10億人を突破し、Google史上最も急成長した製品になったという。
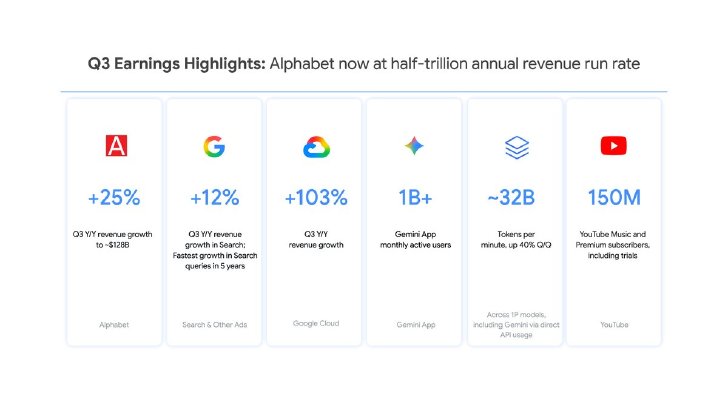
部門別では、中核の「Googleサービス」セグメントの売上高が前年同期比11%増の963億200万ドル。このうち「Google検索」およびその他の広告収入は12%増の633億5000万ドル、YouTube広告収入は9%増の112億700万ドルだった。
Google検索の売上高成長率は前四半期の17%から12%に鈍化した。フィリップ・シンドラーCBO(最高事業責任者)は会見で、為替変動が最大の要因だと説明する一方、AIモードの検索クエリが急増しているものの、従来の検索より収益化の水準が低いことも影響したと認めた。同社はAIによる概要やAIモードへの広告表示を拡大し、収益化を進める方針だ。
「Google Cloud」セグメントの成長は引き続き顕著で、売上高は103%増の307億900万ドルと倍増した。AIインフラや企業向けAIソリューションへの需要に加え、独自のAIチップ「TPU」を搭載したシステムの販売も成長に寄与した。営業利益は前年同期の35億9400万ドルから111億2100万ドルに拡大し、受注残高は5610億ドルに達した。
ピチャイ氏はAIモデルについて、2週間前に発表した「Gemini 4 Argon」の開発者向けプラットフォームでの利用が、公開初週に「Gemini 3」の3.5倍のペースで拡大したと説明した。Google社内でもArgonを活用した結果、コードの生産量が35%増加し、エラー率が30%減少したという。
同日発表した「Gemini 4 Carbon」については、Argonを大幅に上回る性能を持つと強調。AIによるソフトウェア開発の生産性向上が加速しており、2027年をGoogleにとって生産性向上の「黄金の年」にできるとの期待を示した。
自動運転車事業のWaymoなどを含む「Other Bets」セグメントの売上高は3億7200万ドルで、営業損失は前年同期の14億2600万ドルから20億4700万ドルに拡大した。ピチャイ氏によると、Waymoの完全自動運転による累計走行距離は3億マイル(約4億8000万キロ)を超え、米国の主要15都市で事業を展開している。
総従業員数は、前年同期から1万4590人増加し、20万4757人になった。
AI関連の設備投資も高水準が続いている。第3四半期の設備投資額は514億ドルで、主にAI向けのサーバやネットワーク機器、データセンターに充てた。年間の設備投資見通しは1950億~2050億ドルに据え置いたが、アナット・アシュケナージCFOは、2027年には設備投資がさらに大幅に増加するとの見通しを明らかにした。
巨額の設備投資により、四半期のフリーキャッシュフローは91億ドルのマイナスとなった。TPUシステム販売に向けた在庫の積み増しや、欧州委員会による制裁金52億ドルの支払いも影響した。
アシュケナージ氏は、データセンターなどへの投資拡大に伴い、減価償却費や電力などの運用コストが増加すると説明。また、需要に対応するため外部事業者のコンピューティング設備の利用を拡大しており、短期的にはGoogle Cloudの利益率にも下押し圧力がかかるとの見通しを示した。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.