다시 1400원 위협하는 환율…美 긴축·고유가가 변수

달러 대비 원화 환율이 1380원대로 올라서면서 1400원 선을 다시 위협하고 있다. 미국 연방준비제도(Fed·연준)의 금리 인상과 국제 유가 상승으로 달러가 강세를 보인 가운데 최근 국내 외환시장에 공급되던 달러도 줄어든 영향이다. 다만 반도체 수출 기업이 벌어들인 달러가 꾸준히 유입되고 있어 환율의 추가 상승 폭은 제한될 수 있다는 전망도 나온다.
◇달러 공급 줄어든 틈에 美 긴축 충격
21일 서울 외환시장에서 달러 대비 원화 환율은 1387.3원에 주간 거래를 시작했다. 이달 9일 1336.1원에서 18일 1383.3원까지 7거래일 연속 오른 데 이어 이날도 상승세를 이어갔다. 단기간에 환율이 큰 폭으로 움직이면서 원화의 변동성도 다시 커지고 있다.
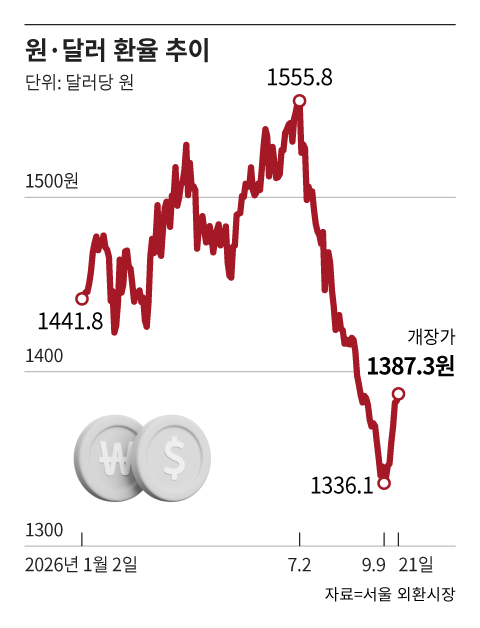
환율 상승에 불을 붙인 것은 연준의 긴축 재개였다. 연준은 16일 기준금리를 연 3.50~3.75%에서 연 3.75~4.0%로 0.25%포인트 올렸다. 올해 말 정책금리 전망치도 연 3.8%에서 연 4.1%로 높여 추가 인상 가능성을 열어뒀다.
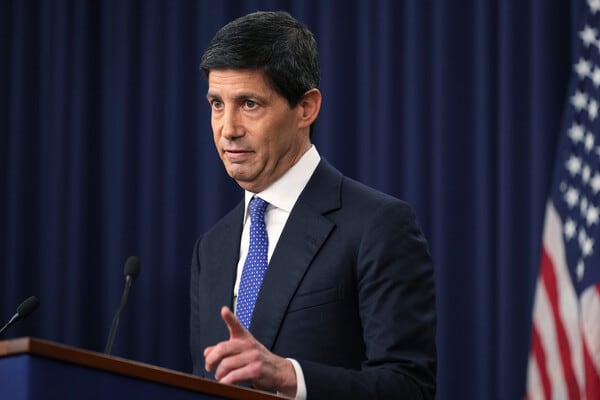
케빈 워시 연준 의장이 현재 금리 수준으로는 미국의 소비와 투자를 충분히 억제하기 어렵다는 취지로 말하면서 추가 금리 인상에 대한 경계도 커졌다. 연준이 내년 여름까지 기준금리를 세 차례 이상 추가로 올릴 수 있다는 전망도 나온다. 주요 6국 통화 대비 달러 가치를 나타내는 달러인덱스는 100선을 넘어 7주 만의 최고 수준으로 올랐다. 미국 금리가 예상보다 오래 높은 수준에 머물면 달러 자산의 매력이 커져 원화 등 다른 통화에는 약세 압력으로 작용한다.
배럴당 100달러를 웃도는 국제 유가도 원화에 부담을 주고 있다. 국내 기업이 원유와 가스를 수입하기 위해 사야 하는 달러가 늘어나기 때문이다. 유가 상승이 미국의 물가 압력을 높여 연준의 추가 금리 인상 가능성을 키울 수 있다는 점도 달러 강세 요인으로 작용한다. 에너지 수입 의존도가 높은 한국은 고유가가 장기화할수록 무역 수지와 원화 가치가 동시에 압박받을 수 있다.
대외 악재가 불거진 시점에 국내 외환시장의 달러 공급도 줄었다. KB증권은 SK하이닉스의 미국 주식예탁증서(ADR) 상장 관련 달러 유입이 마무리되고, 국민연금이 해외 투자 자산의 환율 변동 위험을 줄이기 위해 달러를 미리 파는 전략적 환헤지도 중단됐다는 소식이 환율 반등에 영향을 미친 것으로 분석했다. 법인세 중간예납을 앞두고 기업들이 보유 달러를 원화로 바꾸던 수요도 약해졌다.
◇유가·연준 발언 따라 환율 출렁일 듯
앞으로 환율을 가를 핵심 변수는 국제 유가가 꼽힌다. 유가가 추가로 오르면 국내 기업의 달러 결제 수요가 늘어날 뿐 아니라 미국의 물가 불안과 연준의 추가 긴축 우려도 커질 수 있다. 반대로 중동의 원유 공급 차질 우려가 완화되면 미국 국채 금리와 달러 가치도 하락할 가능성이 있다.
연준 인사들의 발언도 환율의 방향을 가를 전망이다. 22일 뉴욕·리치먼드 연방준비은행 총재에 이어 24일 클리블랜드·필라델피아 연은 총재 등의 연설이 예정돼 있다. 이번 금리 인상이 물가 기대를 억제하기 위한 선제적 대응인지, 연속적인 금리 인상의 출발점인지에 대한 단서가 나오면 달러 가치와 환율이 다시 출렁일 수 있다.
국내에서는 반도체 수출 기업의 달러 매도가 환율 상승을 제어할 변수로 꼽힌다. 환율이 오르면 수출 기업은 해외에서 받은 달러를 원화로 바꾸려는 경향이 강해져 외환시장의 달러 공급이 늘어난다. 반도체 수출 호조와 대규모 경상수지 흑자가 이어진다면 고유가와 달러 강세에 따른 원화 약세 압력을 일부 상쇄할 수 있다. 임환열 우리은행 연구원은 “국내 외화 자금은 순유출 흐름을 이어가고 있지만 대규모 경상수지 흑자가 이를 상당 부분 상쇄하고 있으며, 그 핵심 동력은 반도체 수출”이라며 “반도체 기업들이 달러 매도 기조를 유지한다면 환율 상승 폭은 누그러질 수 있다”고 말했다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.