بعد عام على وفاة مؤسسها... ما الذي يدفع أرماني لبيع حصة منها؟
أعلن جوزيبي مارسوتشي، الرئيس التنفيذي لمجموعة أرماني (Armani)، الأحد، أن الشركة منفتحة على تقاسم حصة 15% بين أكثر من مستثمر واحد، قائلاً على هامش عرض أزياء في ميلانو إن "ليس مكتوباً على حجر أن البيع يجب أن يكون لمستثمر واحد"، مضيفاً أن القرار النهائي لم يُتخذ بعد ويبقى مرهوناً بـ"السعر والتفاصيل"، بحسب ما نقلته وكالتا رويترز وسي إن بي سي.
الدافع الأساسي وراء الصفقة ليس اضطراراً مالياً، بل بند في وصية المؤسس، الذي توفي في أيلول/سبتمبر 2025 عن 91 عاماً بعد 50 عاماً من قيادته للمجموعة. أوصى بأن يُباع 15% من الشركة خلال فترة تتراوح بين 12 و18 شهراً من وفاته، على أن يتبع ذلك بيع حصة أكبر أو طرح للشركة في البورصة. حدد أرماني بالاسم ثلاث جهات "مفضلة" للشراء: مجموعة إل في إم إتش (LVMH) الفرنسية، ولوريال (L'Oréal)، ومجموعة إسيلورلوكسوتيكا (EssilorLuxottica) لتصنيع النظارات، تاركاً الباب مفتوحاً أمام "مستثمرين آخرين على قدم المساواة".
مارسوتشي، الذي تولى منصبه في تشرين الأول/أكتوبر 2025 بعد وفاة المؤسس بأسابيع قليلة، رفض التعليق على ما إذا كانت المجموعة تلقت عروضاً من مستثمرين آخرين غير المذكورين في وصية جورجيو أرماني.
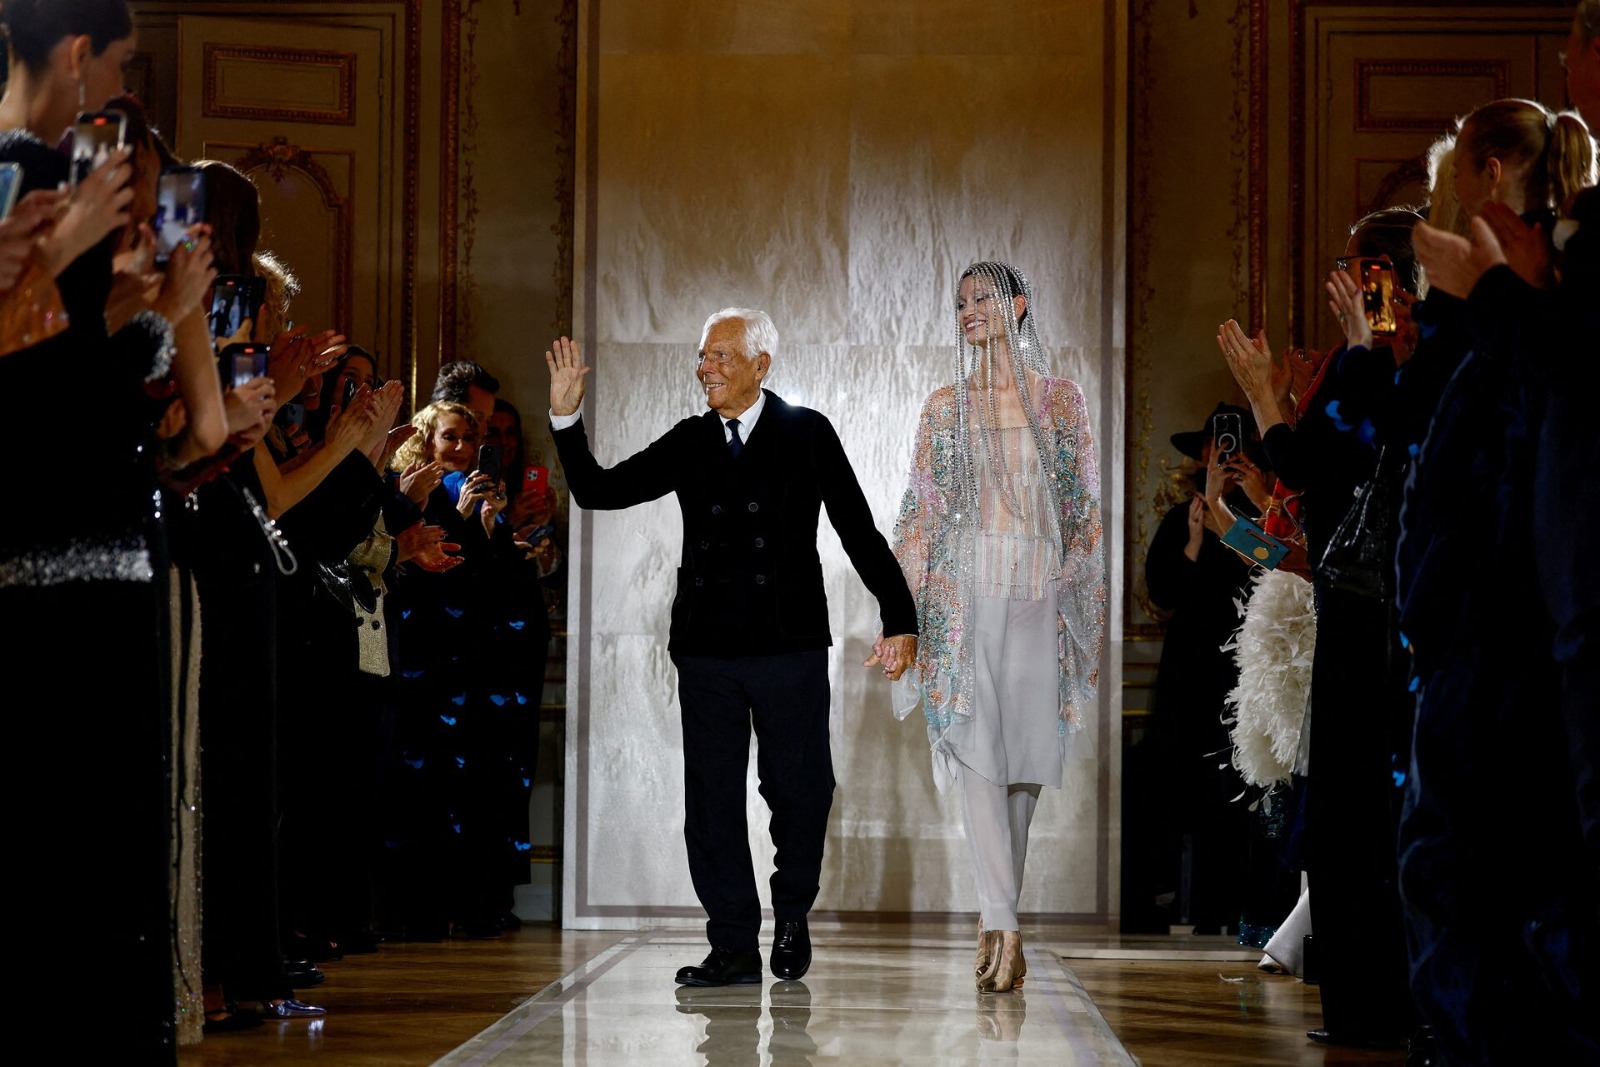
الراحل جورجيو أرماني مصمم الأزياء الشهيرومؤسس مجموعة أرماني في نهاية عرض أزياء لمجموعة ربيع/صيف2025 في بارسي (رويترز)
لماذا يهم القراء في المنطقة؟
الملف يتجاوز إيطاليا فأرماني تدير فنادق تحت اسمها في دبي وميلانو، وأي دخول لاعب استراتيجي كبير مثل إل في إم إتش (LVMH) أو لوريال قد يعيد رسم استراتيجية العلامة في أسواق الخليج الفاخرة، من التجزئة إلى الضيافة والعطور، في وقت يشهد قطاع الفخامة عالمياً تباطؤاً في الطلب الاستهلاكي منذ عام 2024.
ونقلت رويترز عن فايننشال تايمز أن أرماني تستعد لعقد اجتماعات في الأسابيع المقبلة مع الأطراف الثلاثة، مع تداول خيار غير رسمي يقضي بتقاسم الحصة بينها بدلاً من منحها لمستثمر واحد. يُشار إلى أن رويترز ذكرت في وقت سابق من أيلول/سبتمبر الجاري أن إسيلورلوكسوتيكا قد تدرس التحالف مع شركات أخرى لتقديم عرض مشترك على الحصة، ما يوسّع دائرة الأطراف المحتملة في الصفقة.
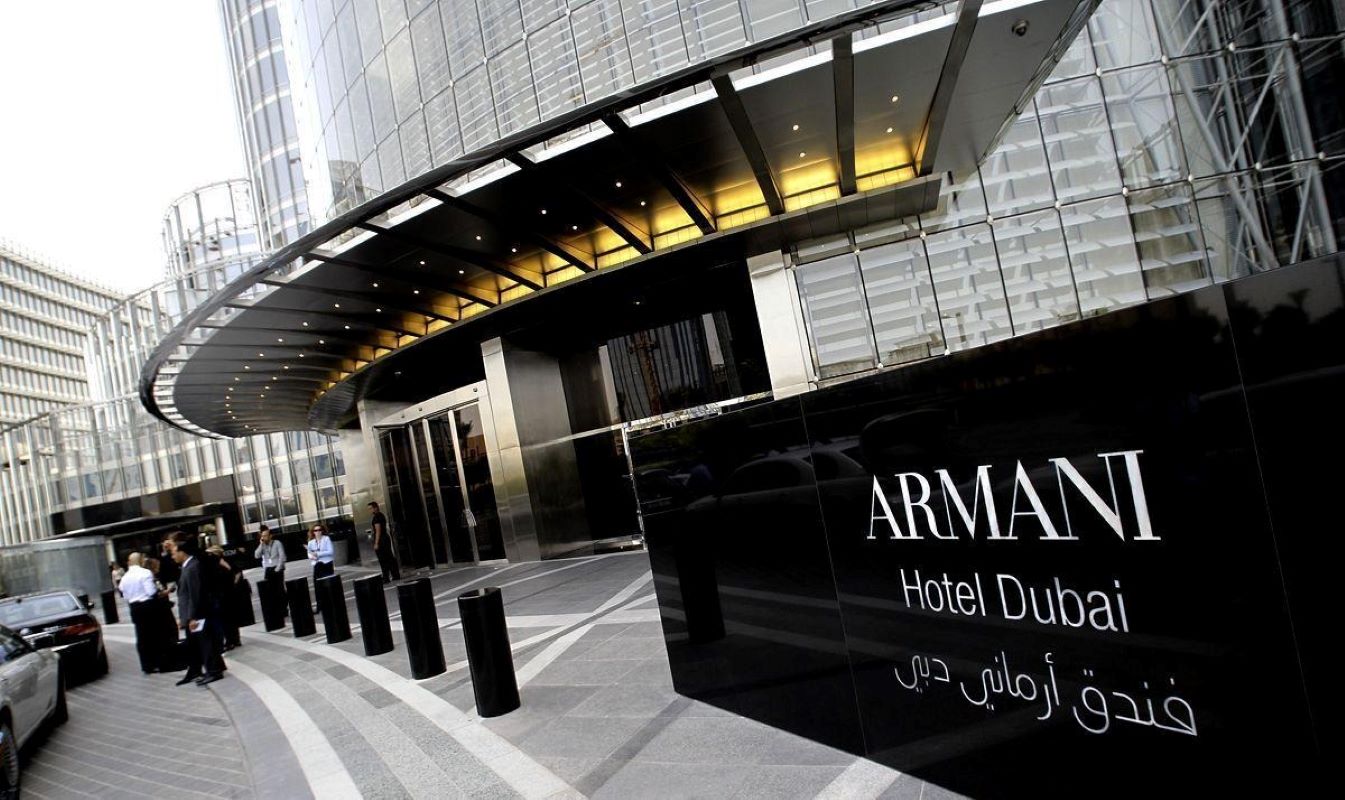
واجهة فندق أرماني في دبي (موقع الشركة)
أداء متراجع للسنة الثانية على التوالي
بلغت إيرادات المجموعة في 2025 نحو 2.192 مليار يورو (2.57 مليار دولار)، بانخفاض 2.8% بأسعار الصرف الثابتة و4.6% بالأسعار الجارية، مقارنة بـ2.3 مليار يورو (2.7 مليار دولار) في 2024، في ثاني تراجع سنوي متتالٍ. ونسب مارسوتشي التراجع إلى ضعف أداء قناة البيع بالجملة، محذراً في بيان الشركة من "تحول بنيوي محتمل" في سلوك المستهلكين الحاليين والمحتملين تجاه قطاع الأزياء الفاخرة.
في المقابل، تحسنت الربحية حيث ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) بنسبة 3.2% إلى 152.7 مليون يورو (نحو 179 مليون دولار)، وزاد الربح التشغيلي 2.5% إلى 52.6 مليون يورو (نحو 62 مليون دولار). كما تضاعف صافي الربح على مستوى الشركة الأم إلى نحو 67 مليون يورو (76 مليون دولار)، بحسب مستندات رسمية للشركة نقلتها رويترز، وهي أول نتائج سنوية تُنشر منذ وفاة المؤسس، مع توزيع نحو نصف هذا الربح كأرباح على الملاك.
تحتفظ المجموعة بمركز مالي متين نسبياً: صافي نقدية بلغ 529 مليون يورو (620 مليون دولار)، أو 596 مليون يورو (699 مليون دولار) شاملة الاستثمارات المالية، إلى جانب حقوق ملكية موحدة قريبة من 2 مليار يورو، بحسب موقع متخصص بصناعة الأزياء استناداً إلى بيانات الشركة. يشير هذا الوضع النقدي إلى أن بيع الحصة ليس بحثاً عن سيولة عاجلة، بل تنفيذاً لخطة حوكمة رسمها المؤسس نفسه لضمان استمرارية المجموعة بعد رحيله.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.