ジェンスン・フアンが辞めても相場の暴落が今すぐには始まらない理由…アンソロピックIPOで逃げ場のミニバブルが訪れる | 政治・経済・投資 | 東洋経済オンライン

INDEX
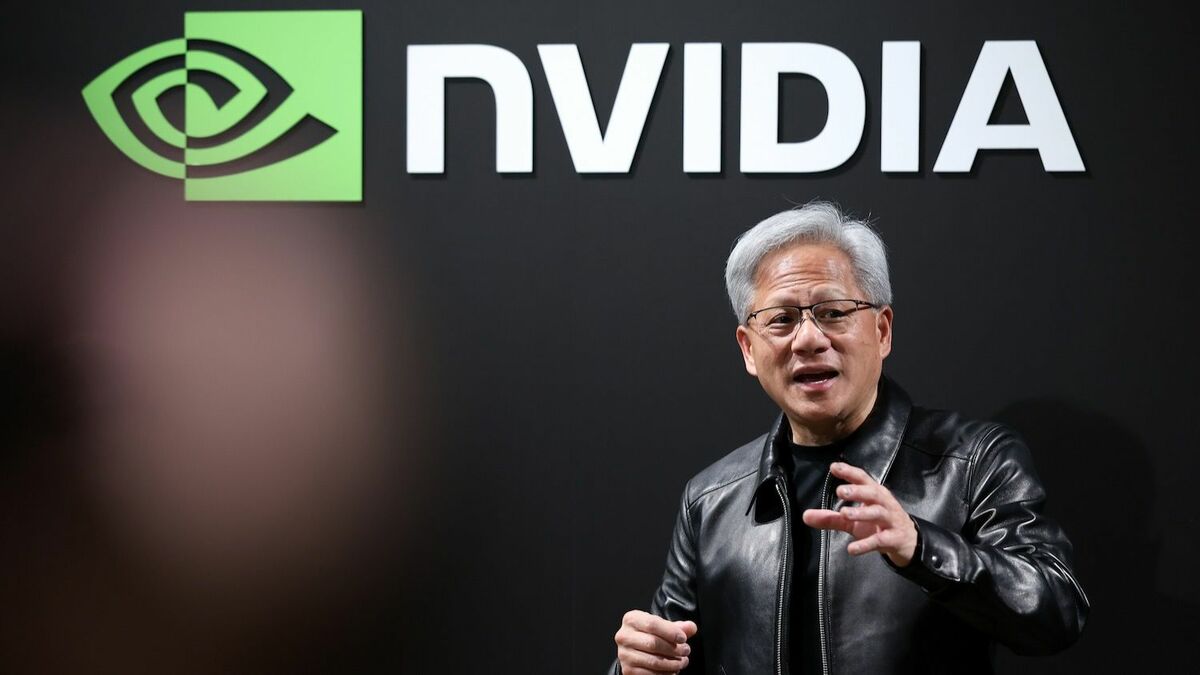
エヌビディアのジェンスン・フアンCEOが辞任となって、相場は大暴落と思いきや、そうでもない。
なぜなんだ? というのが今日のテーマである。
理由は3つある。
1つ目は、われわれのセンチメント理論である。
2つ目は、アンソロピックのIPOである。
3つ目は、情報とサプライズの相対性理論である。
順にみていこう。
無色灰色の中、静かに始まった月曜日
アメリカ中間選挙後、11月4日からの大暴落で、センチメントは一気に負に振れた。もともと悲観的だった人も、強がっていた人も、ぼーとしていた人も、皆が下落の大きさにショックを受け、深く傷ついた。
11月9日月曜日は、市場は、ある意味静まっていた。金曜日の大暴落からの戻しがあるはずだったが、勢いも、値幅もなく、売り方の買い戻しが多く、押し目買いのチャンスだ、という買い方は少なった。そのうえ、個人の信用買いの損失からの決済売り(強制決済)もあり、反転は弱弱しかった。
しかし、センチメント理論からすると、週末を挟んだことで、暴落の恐怖感は消えていた。ただし、それは複雑な乾いた静けさだった。傷が癒えていたのではなく、ある種の諦念の静けさだった。淡々と決済売りが処理され、買い戻しがこなされ、弱弱しい、大きくない上昇で終えた。しかし、その一方で、痛々しくもなかった。無感情な雰囲気、プラスでもマイナスでもない、透明でも中立でもない、実体のない、乾いた、無色灰色という感じもあった。
しかし、この雰囲気は、夜の米国市場の動きとともに一変する。
この記事は会員限定です
残り 3298文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます

45 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
おばた せきSeki Obata
株主総会やメディアでも積極的に発言する行動派経済学者。専門は行動ファイナンスとコーポレートガバナンス。1992年東京大学経済学部首席卒業、大蔵省(現・財務省)入省、1999年退職。2001~2003年一橋大学経済研究所専任講師。2003年慶應大学大学院経営管理研究学科(慶應義塾大学ビジネススクール)准教授、2023年教授。2001年ハーバード大学経済学博士(Ph.D.)。著書に『アフターバブル』(東洋経済新報社)、『GPIF 世界最大の機関投資家』(同)、『すべての経済はバブルに通じる』(光文社新書)、『ネット株の心理学』(MYCOM新書)、『株式投資 最強のサバイバル理論』(共著、洋泉社)などがある。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.