한계 다다른 ‘만기 돌려막기’
광고
최근 미국은 국채 발행을 전례없이 늘렸다. 그 과정에서 만기 비중 역시 권고안을 제대로 이행하지 못해 국채 발행과 관련한 양적, 질적 위험 역시 함께 커지고 있다.
재무부의 자문기구인 차입자문위원회(TBAC)는 단기 국채(Bills)의 적정 비중을 전체 차입 잔액의 15~20%로 제시하고 있다. 하지만 현재 미국 단기채 비중은 20%를 상회하고 있을 뿐만 아니라 2023년 9월 이후 거의 3년 가까이 권고치를 벗어나 있다.
차입자문위원회가 권고 수준을 제시한 이유는 재정의 안정성과 금리 위험 관리 때문이다. 단기 국채는 만기가 1년 이하로 짧아 머니마켓펀드(MMF) 등 시중의 풍부한 단기 유동성을 흡수하기에는 용이한 반면 만기가 돌아올 때마다 롤오버(만기 연장)를 거쳐야 하기 때문에 통화정책 및 시장금리 변동에 취약하다.
광고
그럼에도 미 재무부는 2023년 후반기 이후 단기 비중을 20%를 훨씬 웃도는 수준까지 끌어올렸는데, 그 이면에는 10년, 30년 등 장기 국채 발행 비중을 늘릴 경우 수요가 이를 감당하지 못해 전반적인 금리 수준이 발작적으로 뛸 수 있다는 우려가 있었다. 즉 장기채 수급과 금리 충격을 완화하기 위해 단기 국채 발행을 늘리는 우회 경로를 활용한 셈이다.
사실 이런 우회 조치는 단기적으로는 장기 금리의 폭등을 막아주는 ‘방파제’ 역할을 충실히 수행했다. 재무부가 장기물 공급을 조절하고 단기물 위주로 차입을 진행함에 따라 장기채 수급 불균형은 일시적이나마 해소됐고, 장기 금리의 급격한 상승이 억제되는 듯했다.
광고
광고
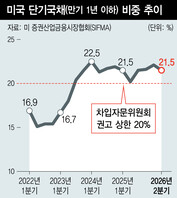
그러나 해당 조치는 역시 미봉책에 불과했다. 우선 단기 중심으로 차입 구조를 맞춘 탓에 재무부는 높아진 금리 환경에 그대로 노출됐다. 2023년 미국 기준금리는 5.5%까지 크게 높아진 이후 오랫동안 유지됐고, 2024년 9월 인하 이후에도 찔끔찔끔 낮아져 현재 한국(3%)보다 높은 3.75% 수준이다. 이로 인해 ‘만기 단기화’에 집중했던 정부의 이자 부담이 빠르게 늘었다. 단기 비중이 높을수록 높아진 기준금리에 따른 차입 비용이 커졌다는 의미다.
이제 늘어난 적자를 메우기 위해 재무부는 다시 국채를 발행해야 하는데, 이때 충격은 장기 국채에도 고스란히 영향을 미친다. 단기 국채를 늘려 일시적으로 장기 금리를 진정시키는 상황이 한계에 달하면 시장은 언젠가 장기물이 쏟아져 나올 것을 우려하게 된다. 이는 고스란히 장기 국채를 살 때 더 높은 보상을 요구하는 기간 프리미엄(Term Premium) 상승으로 이어진다. ‘만기 돌려막기’가 보여주는 미국 정부의 재정 딜레마다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.